Mỗi tháng dành 5 triệu đồng để tiết kiệm có thể không tạo cảm giác quá lớn, thậm chí dễ bị xem nhẹ trong chi tiêu hàng ngày. Tuy nhiên, nếu duy trì đều đặn và tách riêng khoản tiền này, số tiền tích lũy có thể tăng lên đáng kể theo thời gian.


Dự định chỉ chi 800.000 đồng cho vài món đồ gia dụng, chị Mai cuối cùng chốt 13 đơn hàng trị giá nhiều triệu đồng sau một tháng mê xem livestream, gần như hết sạch số tiền dự định tiết kiệm hàng tháng.
Chị Thanh Mai (28 tuổi, nhân viên văn phòng, thu nhập 18 triệu đồng/tháng) có thói quen lướt các phiên livestream bán hàng vào mỗi buổi tối để giải trí.
Ban đầu, chị chỉ có ý định tìm mua một vài món đồ gia dụng trong bếp với ngân sách dự kiến khoảng 800.000 đồng. Các buổi livestream kết hợp dồn dập giữa hình ảnh, lời giới thiệu bắt tai, mã giảm giá và bình luận chốt đơn liên tục khiến chị ấn đặt hàng mà không kịp cân nhắc xem món đồ đó có thực sự cần thiết hay không.
Tuần đầu tiên, sau khi chốt xong chiếc chảo chống dính đúng nhu cầu với giá 220.000 đồng, chị tiện tay đặt thêm khay đựng gia vị xoay 360 độ giá 115.000 đồng và một chiếc máy hút bụi cầm tay mini giá 299.000 đồng chỉ vì người bán quảng cáo giá này rẻ hơn giá gốc một nửa. Tổng số tiền chi ra trong tuần đầu là 634.000 đồng.
Tuần sau đó, trong phiên livestream đồ dùng gia đình và thời trang, chị tiện tay ấn đặt mua thêm bộ hộp bảo quản thực phẩm, bình giữ nhiệt tặng kèm và vài chiếc áo phông giảm giá. Tổng số tiền hơn 800.000 đồng.
Giữa tháng, chị tiếp tục săn deal bộ chăn gối văn phòng, kệ giày nhựa và set tất cổ cao với tổng chi phí 433.000 đồng.
Đỉnh điểm là ở tuần cuối cùng, khi thấy thông báo xả kho nồi chiên không dầu giá 799.000 đồng cùng bộ mỹ phẩm chăm sóc da và đèn ngủ trang trí, chị Mai đã bấm thanh toán thêm 1,35 triệu đồng chỉ trong một buổi tối.
Khi kiểm tra lịch sử giao dịch, chị Mai mới bàng hoàng nhận ra tổng số tiền chi cho 13 đơn hàng trực tuyến đã lên hơn 3,2 triệu đồng. So với ngân sách 800.000 đồng dự định ban đầu, chị đã chi gấp 4 lần ngân sách dự kiến, vượt khoảng 2,4 triệu đồng.
Thay vì chỉ chiếm hơn 4% thu nhập hàng tháng, khoản tiền mua sắm bốc đồng này đã ngốn tới gần 18% tổng lương của chị.
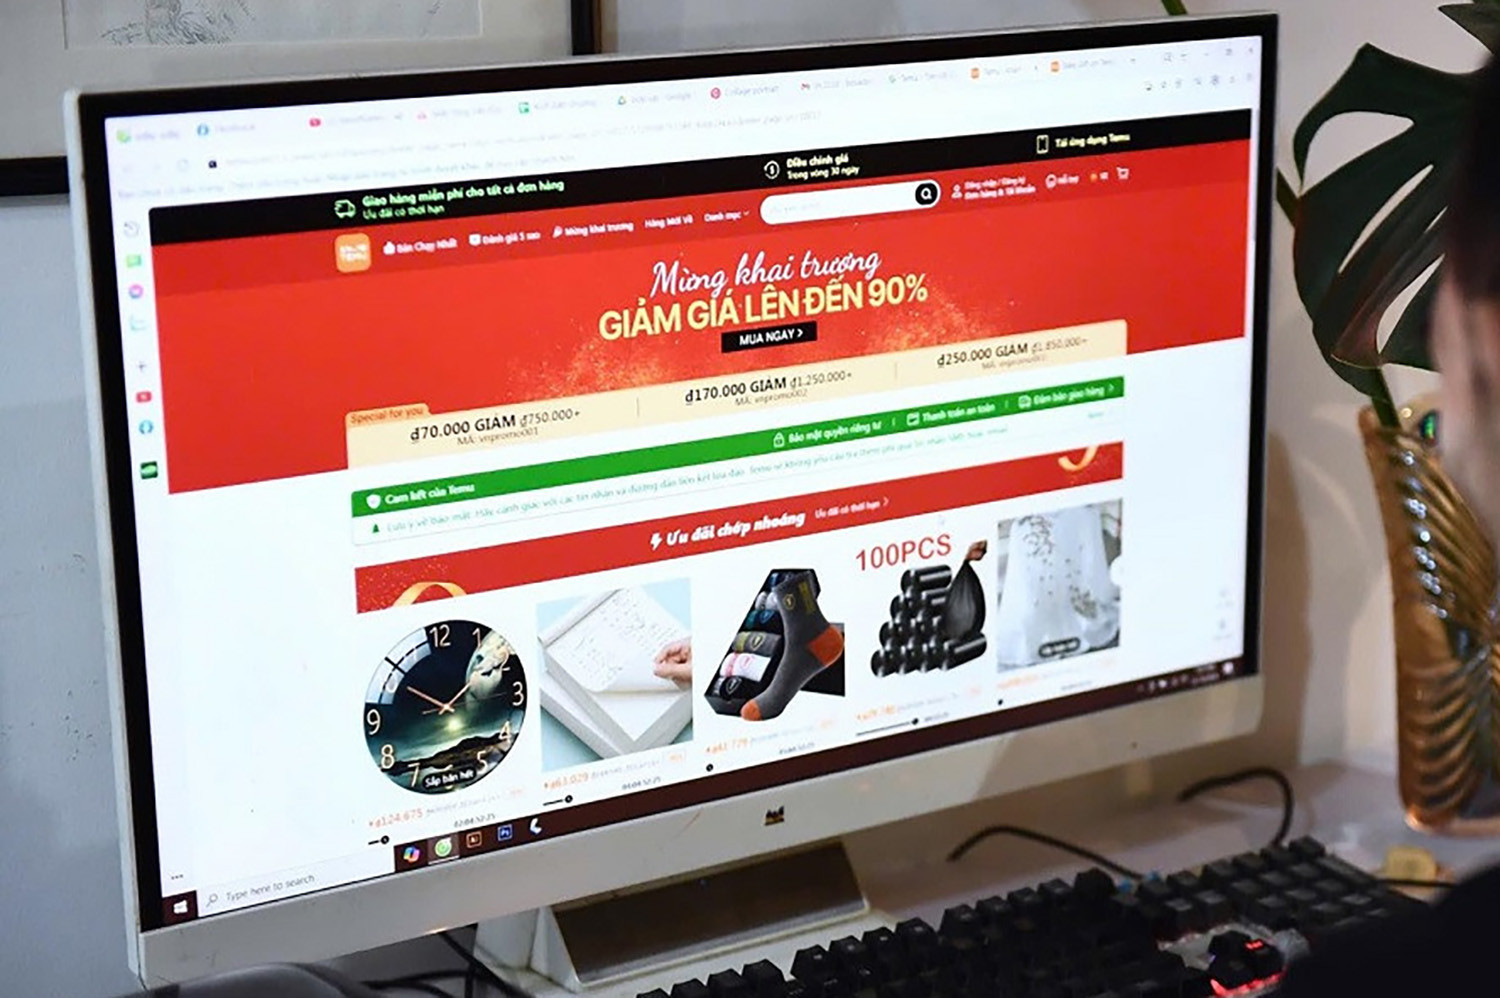
Điều đáng nói là trong suốt cả tháng, chị Mai luôn sống trong cảm giác mình là một người tiêu dùng thông thái vì đã tính toán và thấy mình tiết kiệm được hơn 1,6 triệu đồng từ các mã giảm giá. Thực tế, chị đã chi hơn 2,4 triệu đồng cho 13 món đồ hoàn toàn không nằm trong kế hoạch.
Việc chi lố khoản tiền này đã làm đứt gãy ngay lập tức quỹ tiết kiệm cố định 3 triệu đồng/tháng của chị, kéo khoản tích lũy tháng đó xuống chỉ còn vỏn vẹn 565.000 đồng.
Chưa kể, sau một tháng sử dụng, chiếc máy hút bụi mini bị bỏ xó do lực hút quá yếu. Bình giữ nhiệt bị xếp vào góc tủ vì ở nhà đã có sẵn hai cái, còn kệ giày nhựa xô lệch, không chịu nổi lực. Theo chị Mai, giá trị các món đồ ít hoặc không sử dụng sau một tháng vào khoảng 1,5 triệu đồng.
Kiểm soát cơn mua sắm
Bà Phạm Thu Trang, chuyên viên tài chính, cho rằng mỗi đơn hàng cần được cân nhắc dựa trên nhu cầu, ngân sách và khả năng sử dụng thực tế.
Một trong những yếu tố dễ khiến người mua đặt hàng là cảm giác tiết kiệm được tiền. Một sản phẩm giá 1 triệu đồng được giảm còn 700.000 đồng có thể tạo cảm giác đang mua được món hời.
Nếu sản phẩm vốn không nằm trong kế hoạch chi tiêu, 700.000 đồng vẫn là một khoản tiền phải bỏ ra. Việc so sánh giá trước và sau khuyến mãi có thể khiến người mua tập trung vào số tiền được giảm thay vì số tiền thực tế phải thanh toán.
Theo bà Trang, người mua nên đặt câu hỏi: “Nếu không có mã giảm giá, tôi có mua món này không?” trước khi đặt hàng. Nếu câu trả lời là không, khả năng cao quyết định mua xuất phát từ chương trình khuyến mãi thay vì nhu cầu thực tế.
Người tiêu dùng nên đặt một khoảng thời gian chờ trước khi thanh toán. Với những món đồ không thiết yếu, thay vì mua ngay trong livestream, người mua có thể đưa sản phẩm vào danh sách theo dõi và kiểm tra lại sau 24 giờ. Nếu sau thời gian này sản phẩm vẫn cần thiết và nằm trong ngân sách, người mua mới quyết định đặt hàng.
Bên cạnh đó, cần xác định ngân sách mua sắm. Chẳng hạn, với thu nhập 20 triệu đồng/tháng, người tiêu dùng có thể xác định trước một hạn mức cho mua sắm không thiết yếu và dừng đặt hàng khi khoản ngân sách này đã sử dụng hết.
Việc tách tài khoản chi tiêu cũng có thể giúp kiểm soát dòng tiền. Một tài khoản dành cho các khoản cố định như tiền nhà, điện nước, ăn uống và tiết kiệm nên được tách khỏi khoản tiền dành cho mua sắm không thiết yếu.