


Hóa giải áp lực vốn tự có, giữ tiền mặt cho các kế hoạch kinh doanh
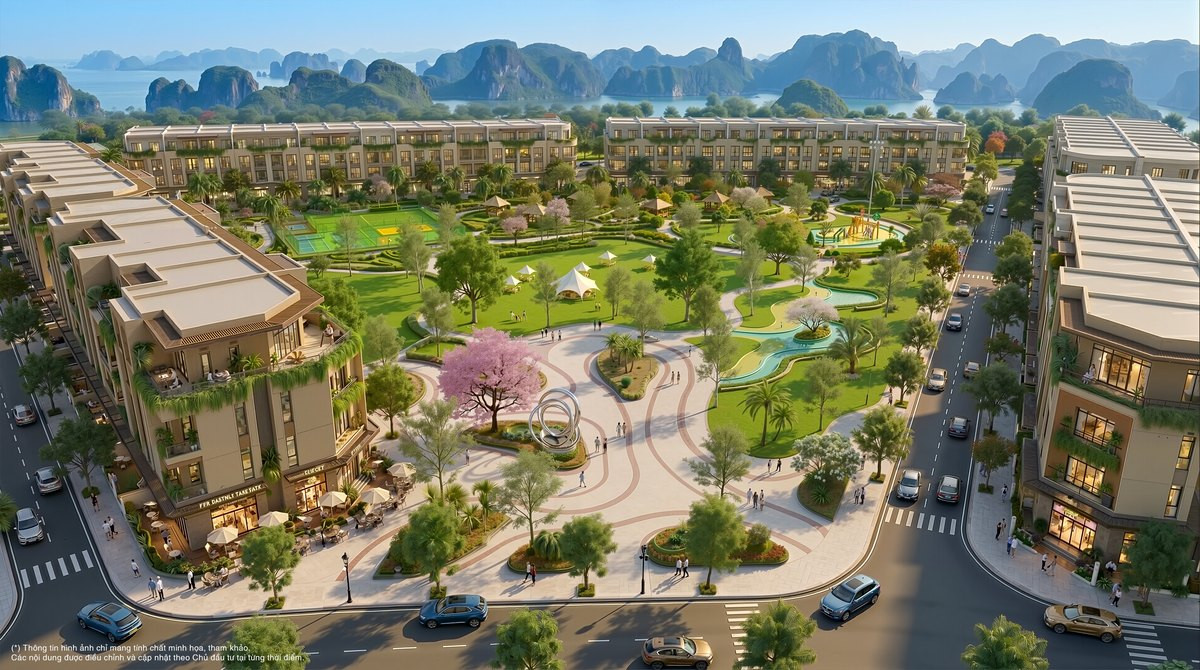
Đứng trước sa bàn dự án Vinhomes Global Gate Hạ Long, anh Trần Mạnh Tuấn, 38 tuổi, chủ một doanh nghiệp phân phối thiết bị điện ở Hải Phòng liên tục tính toán các phương án dòng tiền.
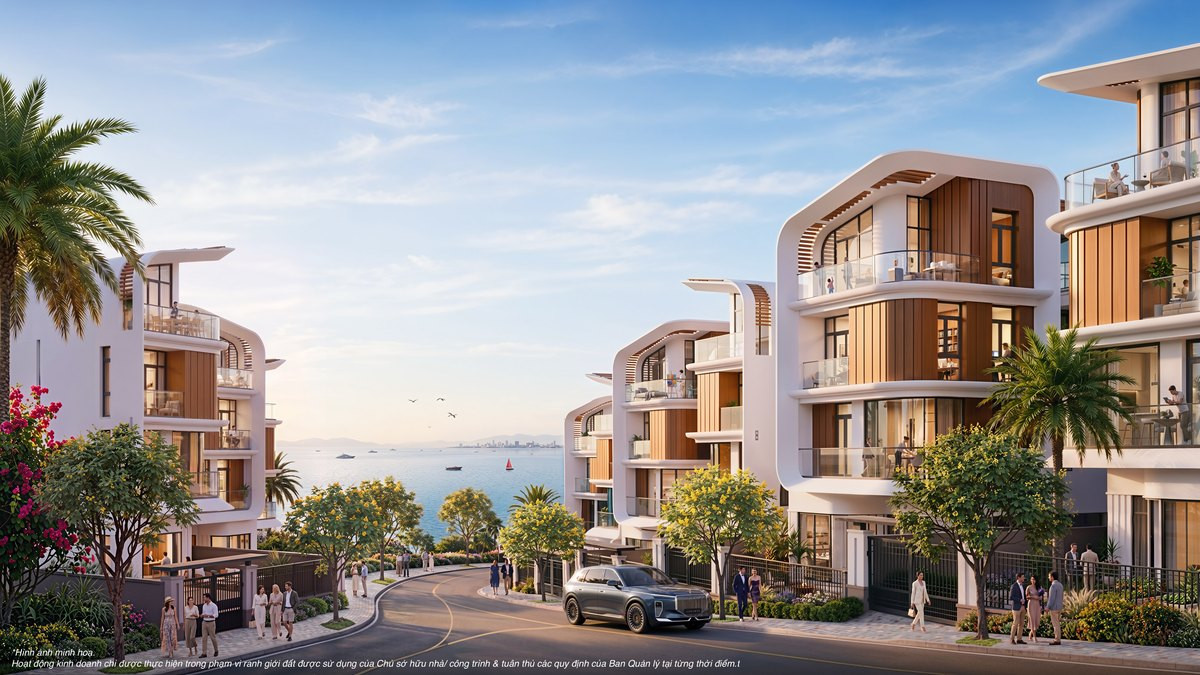
Căn nhà phố trị giá 6 tỷ đồng đáp ứng trọn vẹn tiêu chí tìm kiếm của gia đình, vừa có không gian sống khang trang, thuận tiện mở rộng văn phòng đại diện. Tuy nhiên, trở ngại lớn nhất lại nằm ở khâu thanh toán đầu tiên.
“Hai cuốn sổ tiết kiệm của gia đình chưa đến ngày đáo hạn. Nếu rút trước hạn, tôi có thể mất khoản tiền lãi cả năm. Chưa kể vốn làm ăn đang nằm rải rác ở các đơn hàng nhập khẩu cuối năm. Nếu phải rút một khoản tiền mặt lớn nộp vào căn nhà thì công việc buôn bán lập tức bị ảnh hưởng”, anh Tuấn chia sẻ.
Tâm lý của anh Tuấn cũng là nỗi băn khoăn chung của nhiều người mua nhà. Khoảng cách từ lúc chấm được một căn ưng ý đến ngày đặt bút ký hợp đồng mua bán thường tắc lại ở câu hỏi làm sao gom đủ tiền mặt ban đầu mà không làm xáo trộn cuộc sống hay công việc.
Nút thắt này tìm được lời giải khi anh Tuấn sử dụng đến voucher đặc quyền trị giá 1,5 tỷ đồng được tặng khi mua căn nhà gia đình đang ở hiện nay tại Vinhomes Royal Island (Hải Phòng), hiệu lực đến 31/12/2026.
Theo quy định, voucher đặc quyền được chấp thuận thanh toán tối đa 30% giá trị căn nhà. Quyền lợi này được trừ thẳng vào số tiền khách hàng phải nộp ban đầu.
Đặt vào trường hợp của anh Tuấn, căn nhà phố có giá 6 tỷ đồng, đồng nghĩa hạn mức áp dụng voucher tối đa là 1,8 tỷ đồng. Với voucher 1,5 tỷ đồng, anh Tuấn chỉ phải bỏ thêm khoảng 300 triệu tiền mặt.
Sau khi giải quyết phần vốn đầu vào, chương trình “Mua nhà Vinhomes không lo lãi suất” tiếp tục mở đường bằng gói vay ưu đãi lên tới 70% giá trị căn nhà.
Khi ghép hai quyền lợi này trên căn nhà 6 tỷ đồng, bức tranh tài chính trở nên sáng rõ. Ngân hàng giải ngân 70%, tương đương 4,2 tỷ đồng. Voucher giải quyết gần 30% còn lại. Áp lực gom tiền mặt đợt đầu được giảm tối đa. Nhờ đó, hai cuốn sổ tiết kiệm của gia đình vẫn duy trì đến ngày đáo hạn, dòng vốn kinh doanh cuối năm của doanh nghiệp không bị ảnh hưởng đáng kể.
Kiểm soát chi phí từng tháng, chủ động kế hoạch trả nợ
Sau khi giải quyết bài toán vốn ban đầu, vấn đề tiếp theo anh Tuấn cần tính kỹ là số tiền trả nợ mỗi tháng.
Chính sách hỗ trợ vay của Vinhomes giải tỏa mối lo này bằng các gói rõ ràng. Tùy vào kế hoạch dòng tiền, khách hàng có thể chọn gói 18 tháng với lãi suất cố định 3%/năm, gói 24 tháng ở mức 4,5%/năm, hoặc các kỳ hạn 30, 36 và 48 tháng với lãi suất tương ứng 6%, 7,5% và 8,5%/năm. Người muốn một phương án dài hơi và chắc chắn có thể chọn gói 60 tháng cố định lãi suất 9%/năm suốt 5 năm. Toàn bộ phần vượt trần so với thị trường đều do chủ đầu tư thanh toán thay.
Anh Tuấn dự định sẽ lựa chọn gói 18 tháng với lãi suất 3%/năm cho khoản vay 4,2 tỷ đồng. Tính ra, số tiền lãi mỗi tháng anh phải trả chỉ khoảng 10,5 triệu đồng. Con số này nhẹ nhàng hơn rất nhiều so với mặt bằng lãi suất vay thương mại thông thường ngoài thị trường.
Một điểm đáng chú ý là chính sách miễn 100% phí trả nợ trước hạn trong suốt thời gian hỗ trợ lãi suất. Bình thường, người đi vay muốn nộp tiền trả sớm sẽ bị phạt hợp đồng từ 1,5% đến 3% trên số tiền nộp vào. Với khoản trả trước vài tỷ đồng, tiền phạt có thể lên tới vài chục triệu, khiến nhiều người có tiền nhàn rỗi vẫn ngần ngại trả nợ.
Được chủ đầu tư gánh thay khoản phí phạt, kế hoạch dòng tiền của gia đình anh Tuấn trở nên thông thoáng, chủ động. Anh dự tính sau một năm nữa, khi hai cuốn sổ tiết kiệm đáo hạn và các đợt công nợ bán lẻ thu hồi xong, anh sẽ rút tiền nộp thẳng vào ngân hàng để tất toán dứt điểm khoản nợ 4,2 tỷ đồng mà không tốn một đồng phí phạt phát sinh nào.
Có thể thấy,hai chính sách tài chính được thiết kế bổ trợ nhịp nhàng cho nhau. Voucher 30% tháo gỡ áp lực tiền mặt đầu vào trong khi gói vay ưu đãi giữ chi phí hàng tháng ở mức thấp.
Chính sách voucher có hiệu lực đến ngày 31/12/2026. Tuy nhiên, từ khâu chọn vị trí căn nhà, xác thực quyền lợi voucher đến hoàn tất hồ sơ vay vốn đều cần khoảng thời gian chuẩn bị nhất định. Do đó, khách hàng cần chủ động đối chiếu quỹ căn, lên phương án tài chính sớm để thảnh thơi lựa chọn tổ ấm ưng ý, tận dụng trọn vẹn đặc quyền sẵn có và giữ vững thế chủ động cho dòng tiền của gia đình.
(Nguồn: Vinhomes)

