


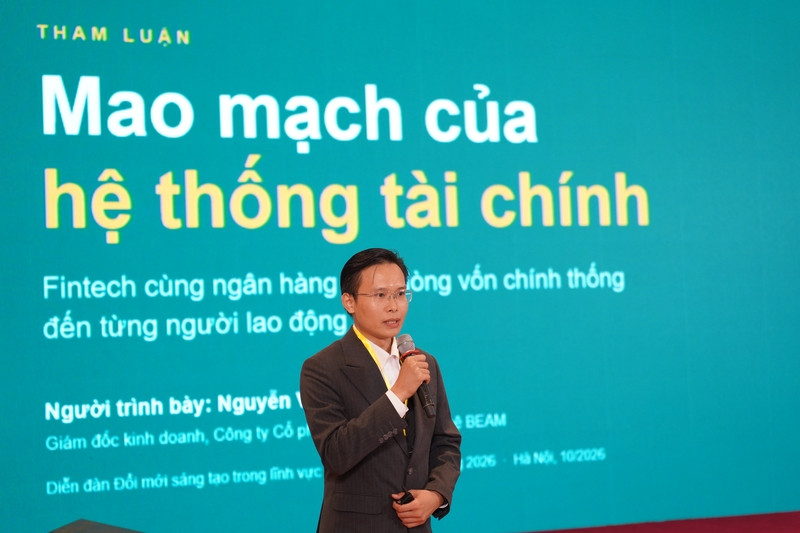
Mô hình này được giới thiệu tại Diễn đàn Đổi mới sáng tạo trong lĩnh vực Tài chính - Ngân hàng 2026, trong khuôn khổ Ngày hội Đổi mới sáng tạo Quốc gia 2026.
Bài toán tiếp cận thu nhập trước kỳ lương
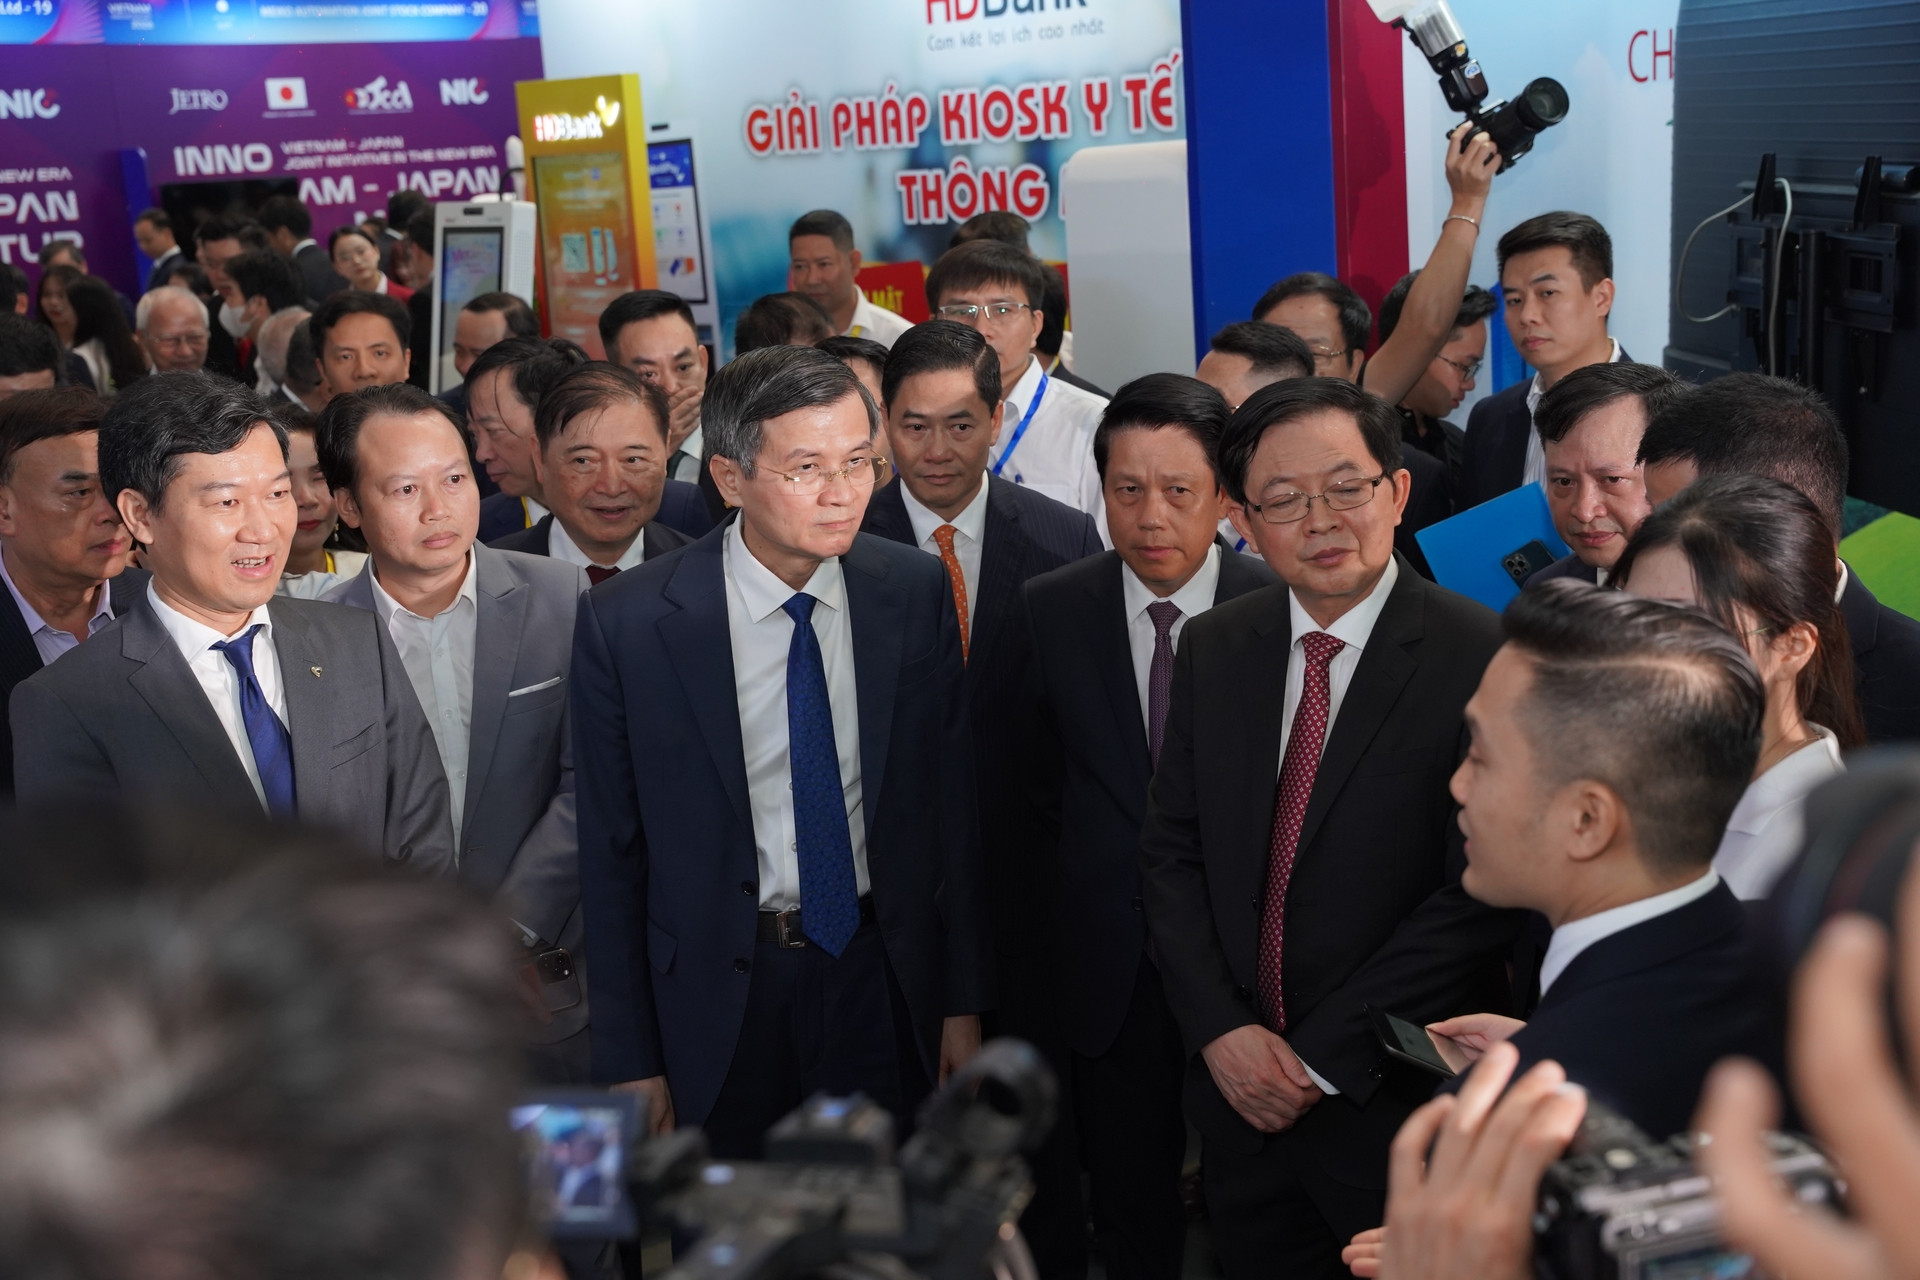
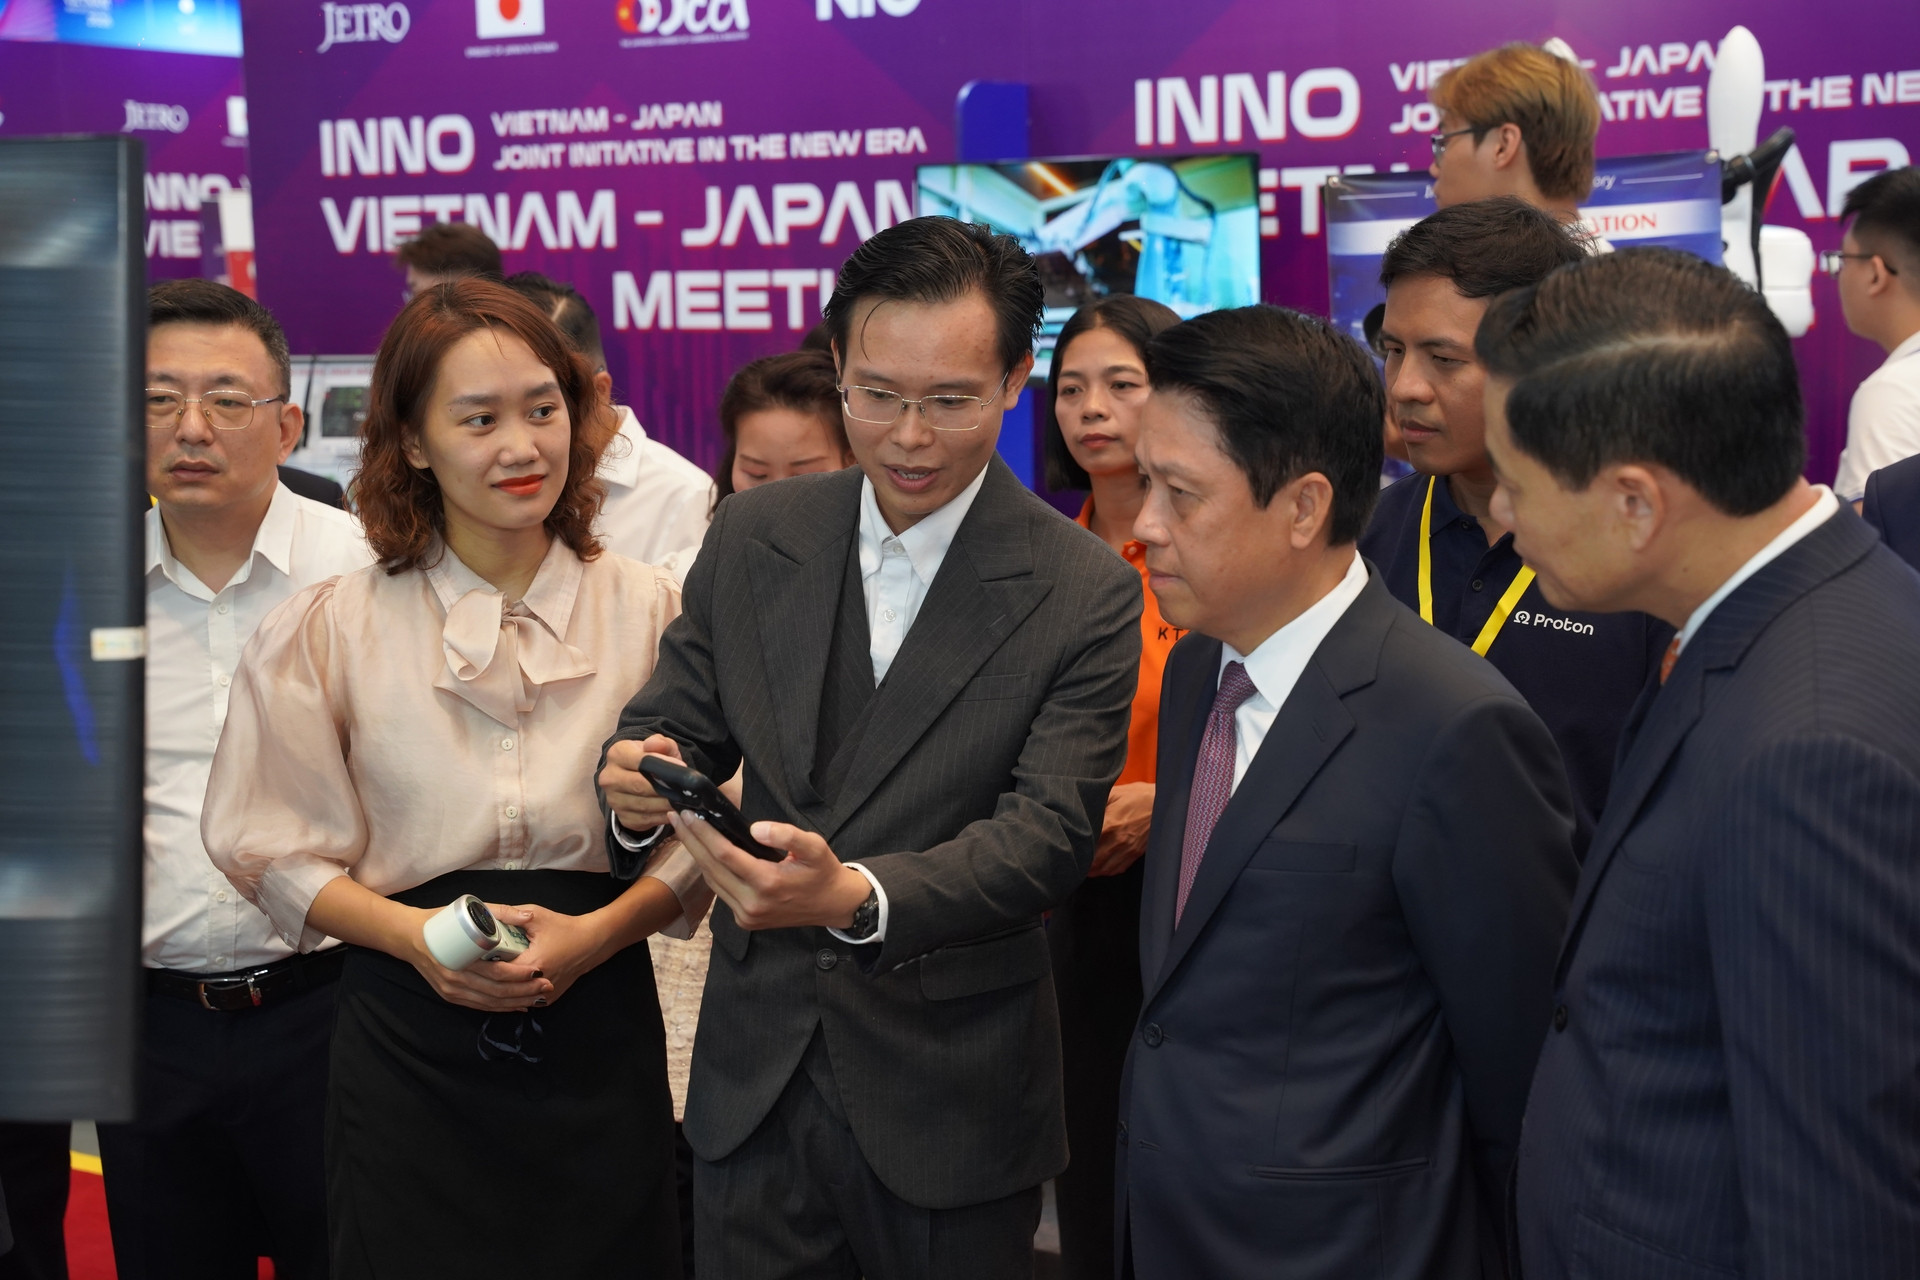
Diễn đàn năm nay đặt trọng tâm vào việc khơi thông nguồn lực cho đổi mới sáng tạo ngành tài chính - ngân hàng. Khu trưng bày giới thiệu nhiều giải pháp số của ngân hàng và Fintech, thu hút sự quan tâm của lãnh đạo Chính phủ, Ngân hàng Nhà nước và các doanh nghiệp.
Theo khảo sát của Tổng Liên đoàn Lao động Việt Nam thực hiện trong tháng 3 và 4/2025 với gần 3.000 người lao động tại 10 tỉnh, thành tham gia, có 54,9% cho biết tiền lương, thu nhập của họ vừa đủ chi tiêu cơ bản của gia đình; 26,3% phải tằn tiện, chi tiêu kham khổ; 7,9% không đủ sống, phải làm thêm các công việc khác, 12,5% người lao động phải vay mượn hằng tháng để ổn định cuộc sống; 29,9% thỉnh thoảng (3-4 tháng/lần) phải vay mượn tiền.
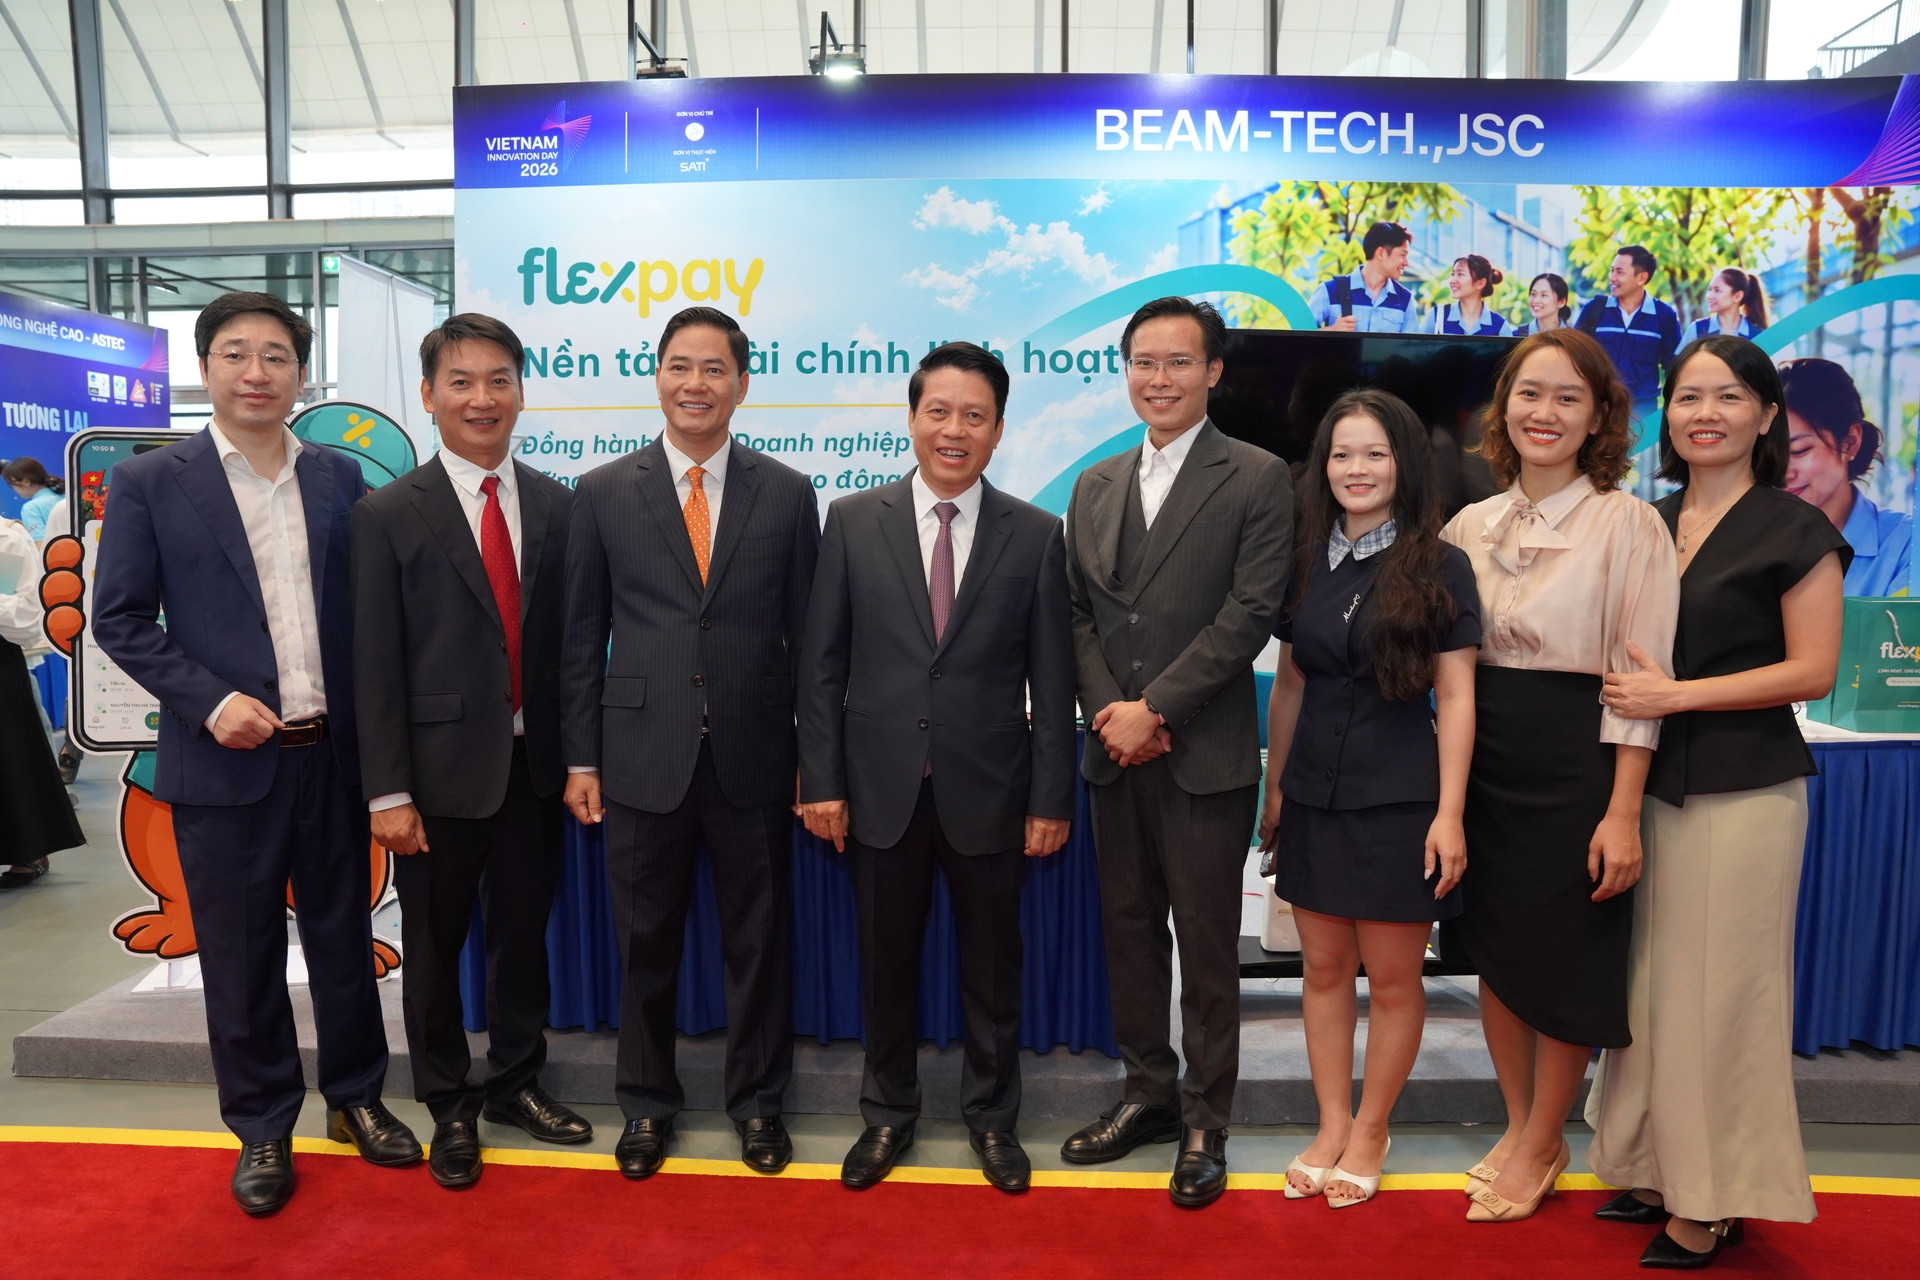
Đó cũng là bài toán mở đầu phiên chuyên đề “Đổi mới mô hình kinh doanh và mô hình tài trợ vốn”, qua tham luận “Mao mạch của hệ thống tài chính: Fintech cùng ngân hàng đưa dòng vốn chính thống đến từng người lao động” của ông Nguyễn Văn Dũng, Giám đốc kinh doanh Công ty CP Dịch vụ Công nghệ BEAM, đơn vị phát triển nền tảng tài chính linh hoạt Flexpay.
Đổi mới từ một câu hỏi về tiền lương
Theo đại diện BEAM, mua sắm và thanh toán hiện nay đều đã diễn ra 24/7, nhưng tiền lương chỉ đến vào một, hai thời điểm cố định mỗi tháng. Từ góc nhìn đó, giải pháp ứng lương linh hoạt Flexpay ra đời, cho phép người lao động chủ động tiếp cận phần thu nhập đã làm ra trước kỳ lương, thông qua mô hình kết nối giữa doanh nghiệp, Fintech và ngân hàng.
“Chúng tôi không thay đổi bản chất của tiền lương hay mối quan hệ lao động, mà thay đổi khả năng tiếp cận dòng tiền. Đến nay, mô hình đã được triển khai tại hơn 80 tổng công ty và doanh nghiệp, với phạm vi hợp tác khoảng 150.000 người lao động”, đại diện BEAM chia sẻ.
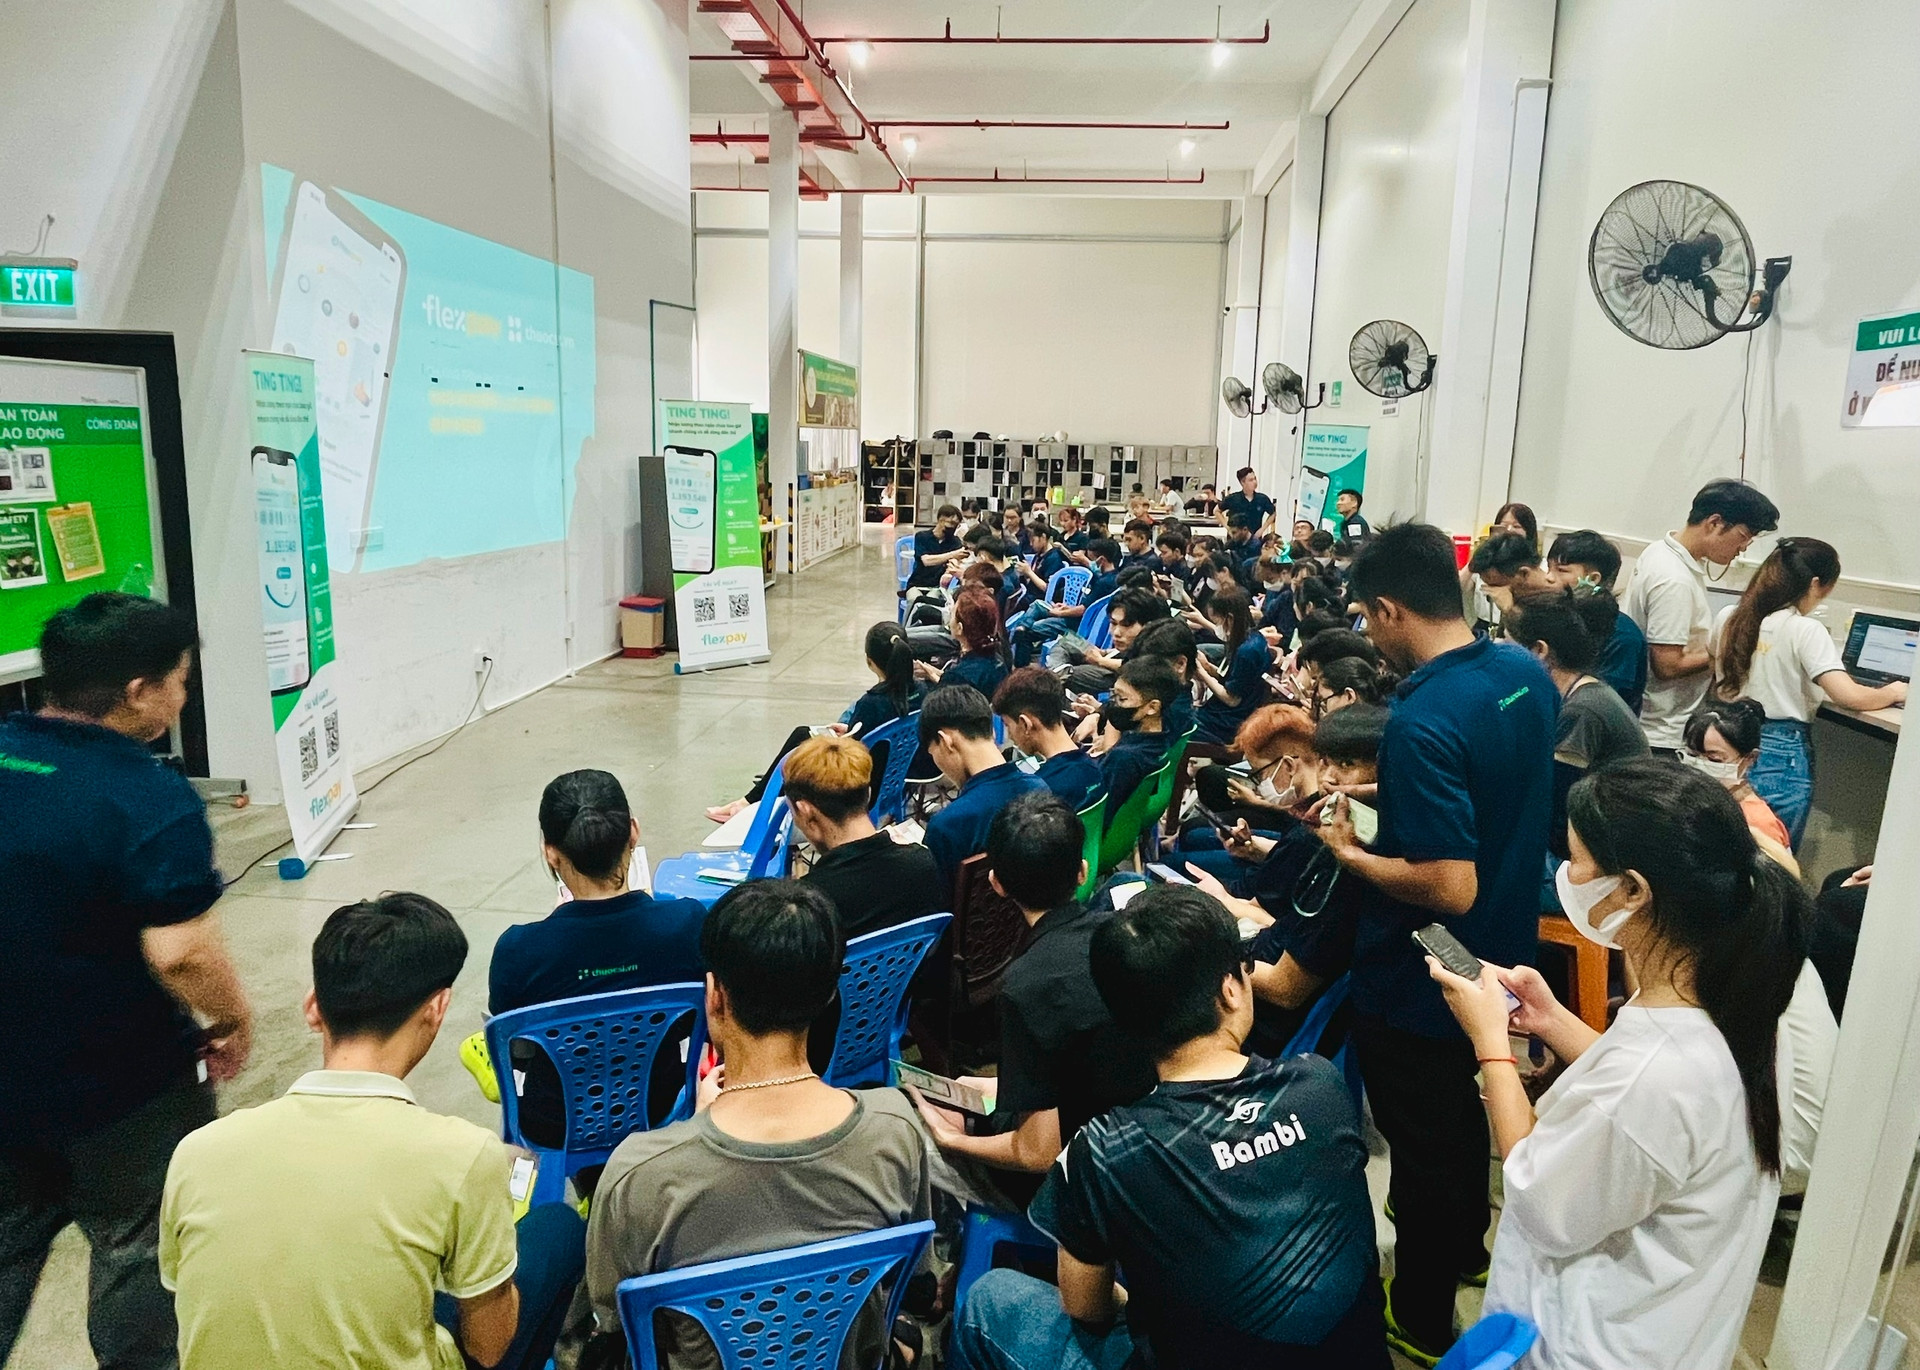
Dữ liệu do BEAM cung cấp cho thấy, khoảng 1/5 số giao dịch ứng lương qua Flexpay diễn ra từ 22 giờ đêm đến 3 giờ sáng. “Chuyển đổi số không phải từ giấy sang PDF, mà là bắt đầu từ nhu cầu có thật, rồi để công nghệ tìm ra cách phục vụ nhu cầu ấy thông minh hơn”, ông Dũng nói.
Ngân hàng là “động mạch”, Fintech là “mao mạch”
Trong bài tham luận, ông Nguyễn Văn Dũng ví ngân hàng như “động mạch”, cung cấp nguồn vốn, hạ tầng và hệ thống quản trị rủi ro; còn Fintech đóng vai trò như “mao mạch”, tiếp cận các nhóm nhu cầu cụ thể của người dùng. “Thiếu động mạch, sẽ không có dòng chảy. Nhưng thiếu mao mạch, dòng chảy không tới được từng người”, đại diện BEAM nhận định.
Theo chia sẻ của BEAM tại diễn đàn, mô hình hợp tác giữa ngân hàng và Fintech có thể mở rộng từ ứng lương sang các dịch vụ tài chính khác như tiết kiệm, bảo hiểm hoặc các sản phẩm tín dụng do tổ chức có thẩm quyền cung cấp.
Nghị quyết 57-NQ/TW đặt mục tiêu đến năm 2030, kinh tế số chiếm tối thiểu 30% GDP và giao dịch không dùng tiền mặt đạt 80%; có trên 40% doanh nghiệp có hoạt động đổi mới sáng tạo. Trong bối cảnh đó, những mô hình xuất phát từ các bài toán cụ thể của doanh nghiệp và người dùng đang trở thành một phần của quá trình chuyển đổi số trong lĩnh vực tài chính.
Theo đại diện BEAM, mục tiêu của doanh nghiệp là mở rộng khả năng tiếp cận các giải pháp tài chính phù hợp cho người lao động khi phát sinh nhu cầu trước kỳ trả lương, trên cơ sở phối hợp giữa doanh nghiệp, Fintech và các tổ chức tài chính; nhằm mang lại kênh tiếp cận vốn chính thống an toàn, minh bạch, giúp đẩy lùi tín dụng đen.
(Nguồn: Công ty CP Dịch vụ Công nghệ BEAM)

