Trong xử lý doanh nghiệp nợ thuế, quan điểm của Chính phủ là phân tầng quản lý theo rủi ro, ưu tiên xử lý nhanh người nộp thuế tuân thủ, đồng thời kiểm soát chặt trường hợp có dấu hiệu vi phạm.


Luật mới quy định ngưỡng doanh thu năm để xác định doanh nghiệp nhỏ và vừa là 400 tỷ đồng, tăng 100 tỷ so với luật hiện hành.
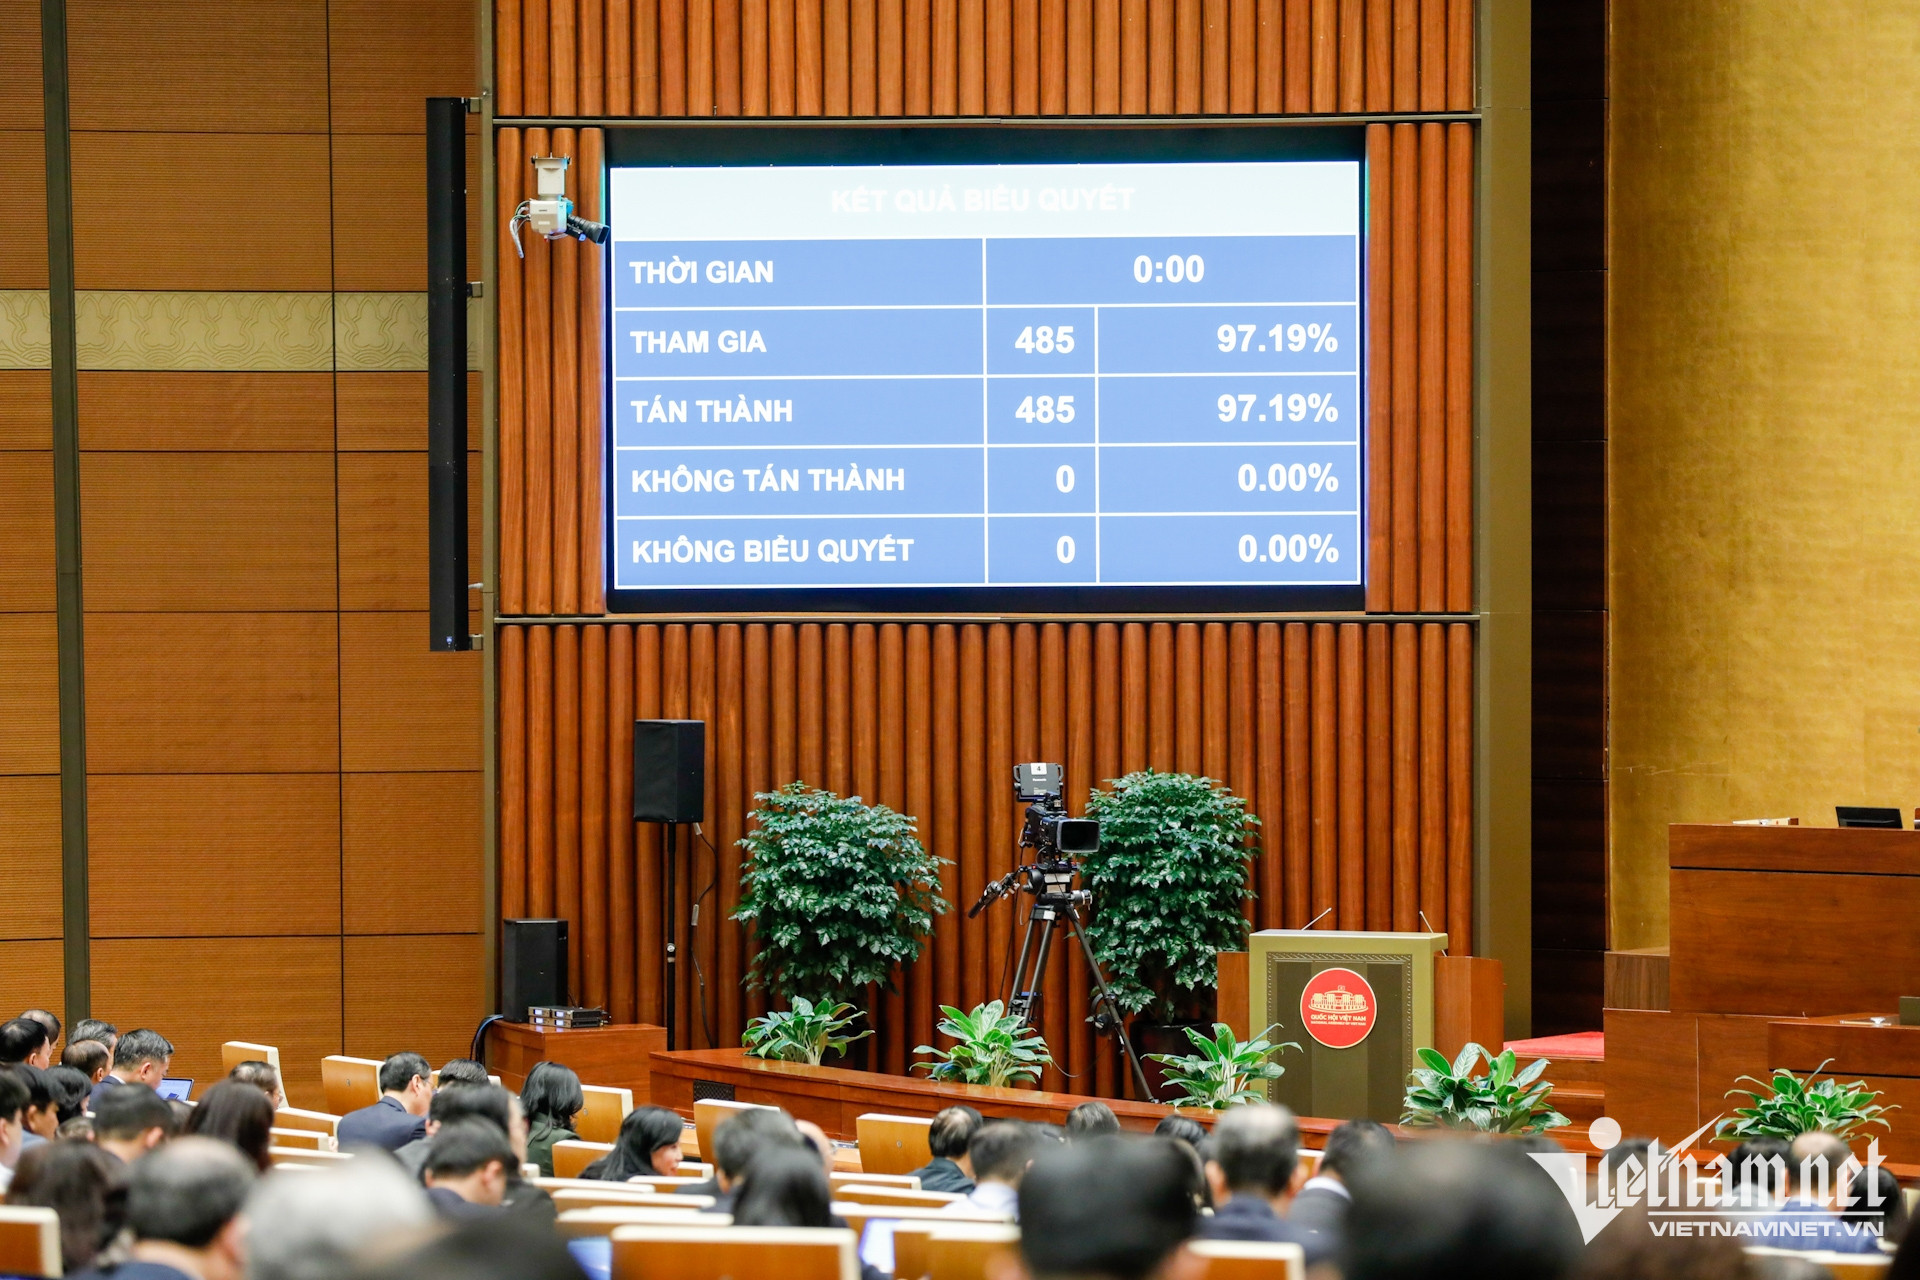
Sáng 20/11, với 485/485 đại biểu có mặt biểu quyết tán thành, Quốc hội thông qua Luật Phát triển doanh nghiệp nhỏ và vừa.
Luật quy định doanh nghiệp nhỏ và vừa bao gồm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa, có số lao động sử dụng bình quân năm trước liền kề không quá 300 người và đáp ứng một trong hai tiêu chí là tổng nguồn vốn của năm trước liền kề không quá 150 tỷ đồng hoặc tổng doanh thu của năm trước liền kề không quá 400 tỷ đồng.
Chính sách hỗ trợ phát triển doanh nghiệp nhỏ và vừa được thực hiện có trọng tâm, có thời hạn, phù hợp với tính chất, mục tiêu, nội dung, đối tượng hỗ trợ và khả năng cân đối nguồn lực; bảo đảm quyền tự chủ kinh doanh, cạnh tranh bình đẳng và theo nguyên tắc thị trường.
Luật nêu rõ việc đơn giản hóa thủ tục hành chính trong công tác hỗ trợ phát triển doanh nghiệp nhỏ và vừa; ứng dụng chuyển đổi số, đẩy mạnh chia sẻ, khai thác dữ liệu giữa các cơ quan quản lý Nhà nước và không yêu cầu doanh nghiệp cung cấp lại thông tin mà cơ quan Nhà nước đã có hoặc có thể khai thác.
Một điểm đáng chú ý trong luật là về phiếu hỗ trợ doanh nghiệp nhỏ và vừa (voucher). Theo đó, voucher là hình thức hỗ trợ do cơ quan Nhà nước có thẩm quyền phát hành dưới dạng điện tử hoặc bản giấy, để xác nhận quyền của doanh nghiệp nhỏ và vừa được lựa chọn sử dụng hàng hóa, dịch vụ, giải pháp trong phạm vi, thời hạn và mức hỗ trợ để thanh toán chi phí cho bên cung cấp, phục vụ nhu cầu phát triển của doanh nghiệp.
Voucher được cấp cho doanh nghiệp đáp ứng điều kiện theo quy định, không được chuyển nhượng, mua bán hoặc sử dụng ngoài phạm vi hỗ trợ. Việc thanh toán kinh phí hỗ trợ bằng voucher được thực hiện trên cơ sở kết quả sản phẩm, hàng hóa, dịch vụ đã được cung cấp.
Trường hợp phát hiện gian lận, sử dụng không đúng mục đích thì voucher bị thu hồi, kinh phí đã thanh toán phải được hoàn trả.
Trong báo cáo giải trình, tiếp thu, Chính phủ cho biết cơ quan, tổ chức hỗ trợ có trách nhiệm thực hiện thủ tục thanh toán, quyết toán với cơ quan Nhà nước có thẩm quyền, không làm phát sinh thủ tục hành chính đối với doanh nghiệp thụ hưởng.
Chính phủ cho biết quy trình cấp, sử dụng, xác nhận kết quả và thanh toán voucher sẽ dược cụ thể hóa tại Nghị định hướng dẫn, bảo đảm thuận lợi cho doanh nghiệp và kiểm soát việc sử dụng kinh phí đúng mục đích.
Luật quy định các hình thức thực hiện hỗ trợ phát triển doanh nghiệp nhỏ và vừa từ nguồn ngân sách Nhà nước bao gồm: cấp voucher; đặt hàng, giao nhiệm vụ; trực tiếp triển khai nhiệm vụ hỗ trợ phát triển doanh nghiệp nhỏ và vừa; lựa chọn nhà thầu theo quy định của pháp luật về đấu thầu…
Về chính sách thuế và kế toán, luật quy định doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ được áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong thời gian đầu mới thành lập. Luật cũng nêu rõ doanh nghiệp có tổng mức doanh thu năm không quá 10 tỷ đồng hoặc theo mức điều chỉnh của Chính phủ trong từng thời kỳ được lựa chọn áp dụng phương pháp tính thuế theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Doanh nghiệp nhỏ và vừa trong lĩnh vực công nghệ cao, công nghệ chiến lược được hưởng các chính sách ưu đãi về thuế thu nhập doanh nghiệp, còn doanh nghiệp siêu nhỏ được áp dụng chế độ kế toán và các thủ tục hành chính về thuế đơn giản.
Với luật vừa thông qua, doanh nghiệp nhỏ và vừa cũng được hưởng nhiều ưu đãi trong chính sách tiếp cận mặt bằng sản xuất, ưu tiên trong mua sắm sử dụng ngân sách Nhà nước và phát triển thị trường.
Về chính sách phát triển trọng tâm, với doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo, theo quy định của luật, sẽ được miễn, giảm thuế thu nhập doanh nghiệp đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo; miễn thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp với khoản thu nhập từ chuyển nhượng cổ phần, phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo; miễn, giảm thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học nhận được từ doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo…
Luật nêu rõ cơ quan, tổ chức, cá nhân có hành vi vi phạm pháp luật về hỗ trợ phát triển doanh nghiệp nhỏ và vừa thì tùy theo tính chất, mức độ vi phạm và hậu quả gây ra mà bị xử lý vi phạm hành chính hoặc bị truy cứu trách nhiệm hình sự, nếu gây thiệt hại phải bồi thường theo quy định của pháp luật.