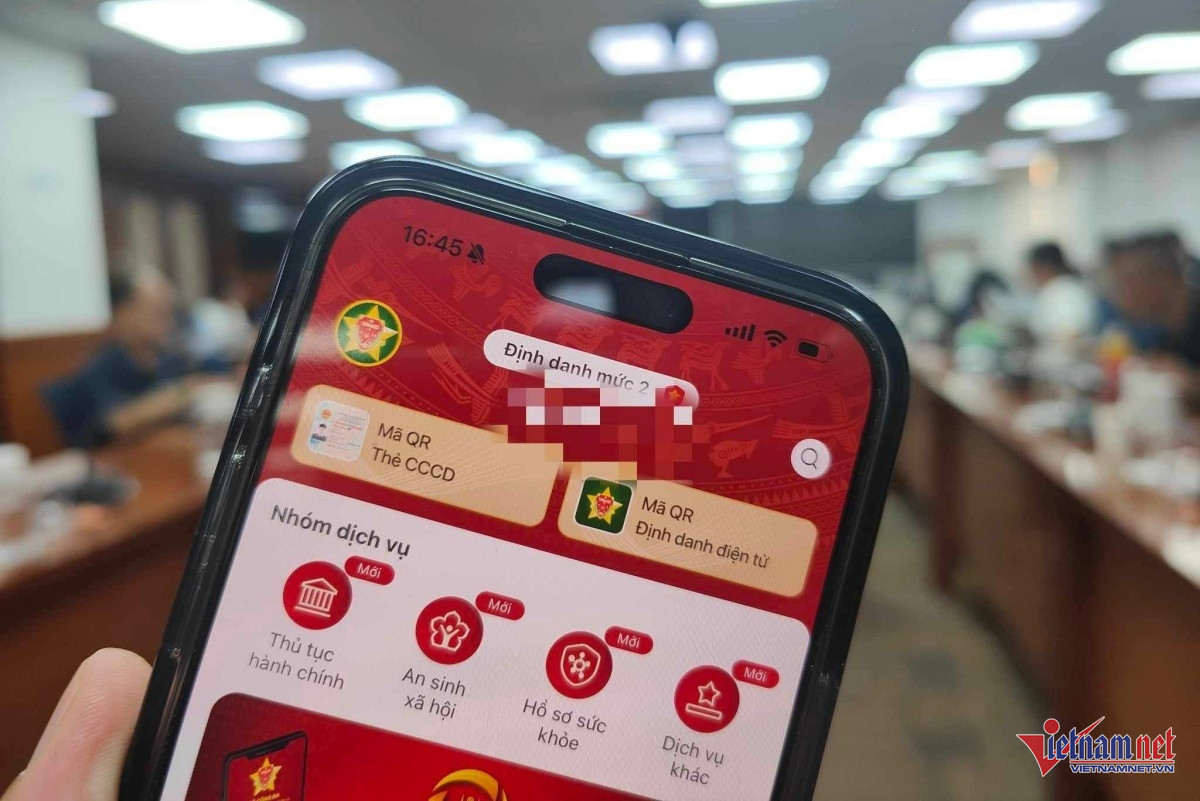
Bộ Tài chính đang phối hợp với Bộ Công an nghiên cứu cung cấp thông tin về tình trạng tạm hoãn xuất cảnh trên VNeID. Cơ quan thuế cũng tính đến phương án gửi SMS để cảnh báo sớm, giúp người nộp thuế chủ động rà soát nghĩa vụ trước khi xuất cảnh.
Theo số liệu từ Cục Thuế (Bộ Tài chính), lũy kế đến ngày 31/10/2026, cơ quan thuế các cấp đã ban hành trên 250.000 thông báo tạm hoãn xuất cảnh. Trong đó, hơn 240.000 trường hợp liên quan đến chủ doanh nghiệp, hộ kinh doanh không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
Sau khi triển khai biện pháp này, gần 30.000 người nộp thuế đã chủ động thực hiện nghĩa vụ thuế. Riêng nhóm người nộp thuế thuộc trạng thái 06, khoảng 20.000 trường hợp đã liên hệ cơ quan thuế, hoàn thành nghĩa vụ và được hủy bỏ biện pháp tạm hoãn xuất cảnh theo quy định.
Cục Thuế khuyến nghị, khi nhận được thông báo hoặc cảnh báo về nghĩa vụ thuế, người nộp thuế cần kịp thời kiểm tra, đối chiếu thông tin và liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn, giải quyết nếu có vướng mắc. Trường hợp còn nghĩa vụ thuế phải thực hiện, cần chủ động hoàn thành theo quy định để bảo đảm quyền và lợi ích hợp pháp của mình.
Bộ Tài chính đang phối hợp với Bộ Công an nghiên cứu thông báo tình trạng tạm hoãn xuất cảnh trên VNeID.
Thời gian tới, Bộ Tài chính tiếp tục hoàn thiện quy trình nghiệp vụ, đẩy mạnh ứng dụng công nghệ thông tin và tăng cường phối hợp liên ngành, bảo đảm việc áp dụng, hủy bỏ biện pháp tạm hoãn xuất cảnh được thực hiện kịp thời, chính xác, đúng quy định pháp luật.
Bộ Tài chính đã chỉ đạo Cục Thuế nghiên cứu, triển khai các giải pháp đa dạng hóa phương thức thông báo và cảnh báo sớm.
Đáng chú ý, cơ quan này đang phối hợp với Bộ Công an nghiên cứu phương án cung cấp thông tin về tình trạng tạm hoãn xuất cảnh trên ứng dụng VNeID, dự kiến triển khai trong thời gian tới.
Bên cạnh đó, Bộ Tài chính nghiên cứu phối hợp với các công ty lữ hành, đại lý bán vé máy bay để tăng khả năng tiếp cận thông tin của người dân; đồng thời làm việc với các nhà mạng di động về phương án gửi SMS đề nghị người nộp thuế rà soát nghĩa vụ thuế và cảnh báo sớm về nguy cơ bị tạm hoãn xuất cảnh.
Đồng thời, tiếp tục phát huy hiệu quả các kênh thông tin điện tử, ứng dụng eTax Mobile và Cổng thông tin điện tử ngành Thuế để hỗ trợ người nộp thuế tra cứu, cập nhật thông tin.
5 trường hợp bị tạm hoãn xuất cảnh do nợ thuế theo Nghị định 252/2026/NĐ-CP, có hiệu lực từ 1/7/2026
- Cá nhân kinh doanh, chủ hộ kinh doanh nợ thuế từ 50 triệu đồng trở lên và đã quá thời hạn nộp từ 120 ngày trở lên.
- Cá nhân là chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nợ thuế từ 500 triệu đồng trở lên và quá thời hạn nộp từ 120 ngày trở lên.
- Cá nhân kinh doanh, chủ hộ kinh doanh, chủ sở hữu hưởng lợi, người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định.
- Cá nhân là người nước ngoài nếu có số tiền thuế nợ quá thời hạn nộp theo quy định mà chưa hoàn thành nghĩa vụ.
- Cá nhân là người Việt Nam xuất cảnh để định cư ở nước ngoài hoặc người Việt Nam định cư ở nước ngoài trước khi xuất cảnh khỏi Việt Nam, nếu còn nợ thuế quá thời hạn nộp theo quy định và chưa hoàn thành nghĩa vụ.