ẤN ĐỘ - Bị công ty bảo hiểm từ chối bồi thường sau khi chiếc BMW cháy rụi vì sự cố thủng lốp trên đường cao tốc, một chủ xe tại Ấn Độ đã thắng kiện sau nhiều năm tranh chấp, được nhận tổng cộng 70,75 lakh rupee (khoảng 2,12 tỷ đồng).
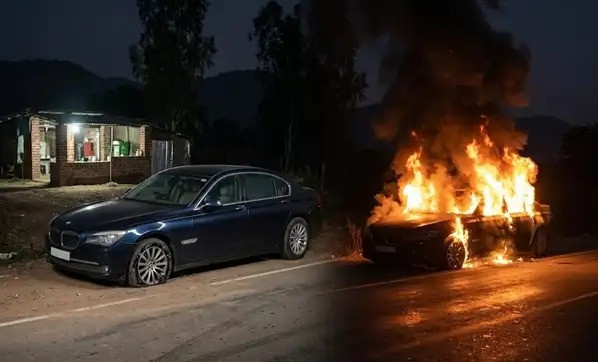
Theo Economic Times, vụ việc xảy ra khi một chiếc BMW bị thủng lốp vào ban đêm trên đường cao tốc tại Ấn Độ. Do không tìm được thợ sửa xe vào thời điểm đó, tài xế đỗ xe gần một quán ăn ven đường, khóa cửa và đóng kín cửa kính trước khi rời đi.
Tuy nhiên, đến sáng hôm sau, chiếc xe đã bị thiêu rụi hoàn toàn. Chủ xe sau đó yêu cầu công ty bảo hiểm bồi thường nhưng bị từ chối với lý do để phương tiện không có người trông coi qua đêm, vi phạm điều khoản hợp đồng về nghĩa vụ phòng ngừa thiệt hại.
Không chấp nhận quyết định này, chủ xe BMW đưa vụ việc ra cơ quan giải quyết tranh chấp bảo vệ người tiêu dùng. Sau nhiều năm tranh tụng, cơ quan này kết luận việc từ chối bồi thường của doanh nghiệp bảo hiểm là không thuyết phục, đồng thời yêu cầu thanh toán đầy đủ giá trị bảo hiểm đã thỏa thuận.
Bị từ chối bồi thường vì để xe qua đêm trên cao tốc
Để bảo vệ quyết định của mình, công ty bảo hiểm cho rằng tài xế lẽ ra phải ở lại trông xe hoặc tìm cách đưa phương tiện đến nơi an toàn hơn. Doanh nghiệp cũng đặt vấn đề vì sao người này không sử dụng lốp dự phòng hoặc nhờ một chiếc xe khác có mặt tại hiện trường kéo chiếc BMW về.
Công ty bảo hiểm còn nghi ngờ nguyên nhân vụ cháy, viện dẫn việc phát hiện cỏ bị cháy ở khu vực cách chiếc xe khoảng 50m. Tuy nhiên, cơ quan giải quyết tranh chấp không tìm thấy bằng chứng chứng minh việc để xe qua đêm không có người trông coi là nguyên nhân dẫn đến hỏa hoạn. Nguyên nhân thực sự của vụ cháy vẫn chưa được xác định.
Bác bỏ lập luận của doanh nghiệp, cơ quan này cho rằng điều khoản yêu cầu chủ xe thực hiện các biện pháp phòng ngừa thích hợp không đồng nghĩa với việc cấm tuyệt đối để xe hỏng lại mà không có người trông coi.
Trong trường hợp này, tài xế đã khóa cửa, đóng kín cửa kính và đỗ xe gần một địa điểm dễ nhận biết. Những biện pháp đó được đánh giá là phù hợp với hoàn cảnh xảy ra sự việc.
Cơ quan giải quyết tranh chấp cũng cho rằng không thể yêu cầu một người phải ở lại một mình suốt đêm trên đường cao tốc tối tăm chỉ để trông giữ chiếc xe, qua đó đặt sự an toàn cá nhân vào tình thế rủi ro.
Theo cơ quan này, việc đánh giá chủ xe có thực hiện đầy đủ các biện pháp phòng ngừa hay không cần căn cứ vào hoàn cảnh cụ thể, như thời điểm xảy ra sự cố, khả năng tìm kiếm trợ giúp và những lựa chọn thực tế tại hiện trường.
Công ty bảo hiểm phải trả tương đương 2,1 tỷ đồng, chưa kể lãi
Ngoài tranh cãi về nguyên nhân từ chối bồi thường, hai bên còn bất đồng về giá trị chiếc BMW. Công ty bảo hiểm cho rằng sau khi tính khấu hao và khoảng thời gian xe không được bảo hiểm, giá trị phương tiện chỉ nên vào khoảng 59 lakh rupee, tương đương gần 1,6 tỷ đồng.
Tuy nhiên, cơ quan giải quyết tranh chấp không chấp nhận việc doanh nghiệp đơn phương hạ giá trị xe khi giải quyết quyền lợi bảo hiểm. Theo phán quyết, giá trị bảo hiểm đã được xác lập khi hợp đồng phát hành không thể bị công ty tự ý điều chỉnh giảm tại thời điểm bồi thường.
Kết quả, công ty bảo hiểm bị yêu cầu thanh toán 70 lakh rupee, tương đương khoảng 2,1 tỷ đồng, theo giá trị bảo hiểm của chiếc xe. Khoản tiền này phải chịu lãi suất 7%/năm, tính từ ngày yêu cầu bồi thường bị từ chối lần đầu.
Ngoài ra, doanh nghiệp phải trả thêm 50.000 rupee, tương đương khoảng 15 triệu đồng, cho những tổn thất tinh thần và sự phiền toái mà chủ xe phải chịu, cùng 25.000 rupee, tương đương khoảng 7,5 triệu đồng cho chi phí kiện tụng. Như vậy, tổng số tiền bồi thường và chi phí được tuyên là 70,75 lakh rupee, tương đương khoảng 2,12 tỷ đồng, chưa bao gồm tiền lãi.
Vụ việc cho thấy việc đánh giá trách nhiệm bảo hiểm không thể chỉ dựa vào tình trạng chiếc xe bị bỏ lại mà cần xem xét điều khoản hợp đồng, những biện pháp phòng ngừa chủ xe đã thực hiện và bằng chứng về nguyên nhân thiệt hại. Việc từ chối bồi thường cần có căn cứ phù hợp với các điều kiện bảo hiểm, thay vì chỉ dựa trên những nghi vấn chưa được chứng minh.
(Theo Economic Times)
BMW khai tử mẫu xe gây tranh cãi nhất từ trước đến nayBMW 2 Series Active Tourer sẽ bị ngừng sản xuất mà không có mẫu xe kế nhiệm. Động thái này nằm trong kế hoạch tinh giản danh mục sản phẩm nhằm tối ưu hóa lợi nhuận của hãng xe Đức, trong bối cảnh một số mẫu MPV truyền thống dần bị loại bỏ.