


Các ngân hàng đang đứng trước một bài toán khó là cần thêm vốn để mở rộng hoạt động và củng cố an toàn, trong khi nhà đầu tư ngày càng đòi hỏi cao về lợi nhuận, chất lượng tài sản và hiệu quả sử dụng tiền. Khi giao dịch cổ phiếu kém sôi động, một phương án phát hành được cổ đông thông qua chưa đồng nghĩa với khả năng huy động tiền thành công.
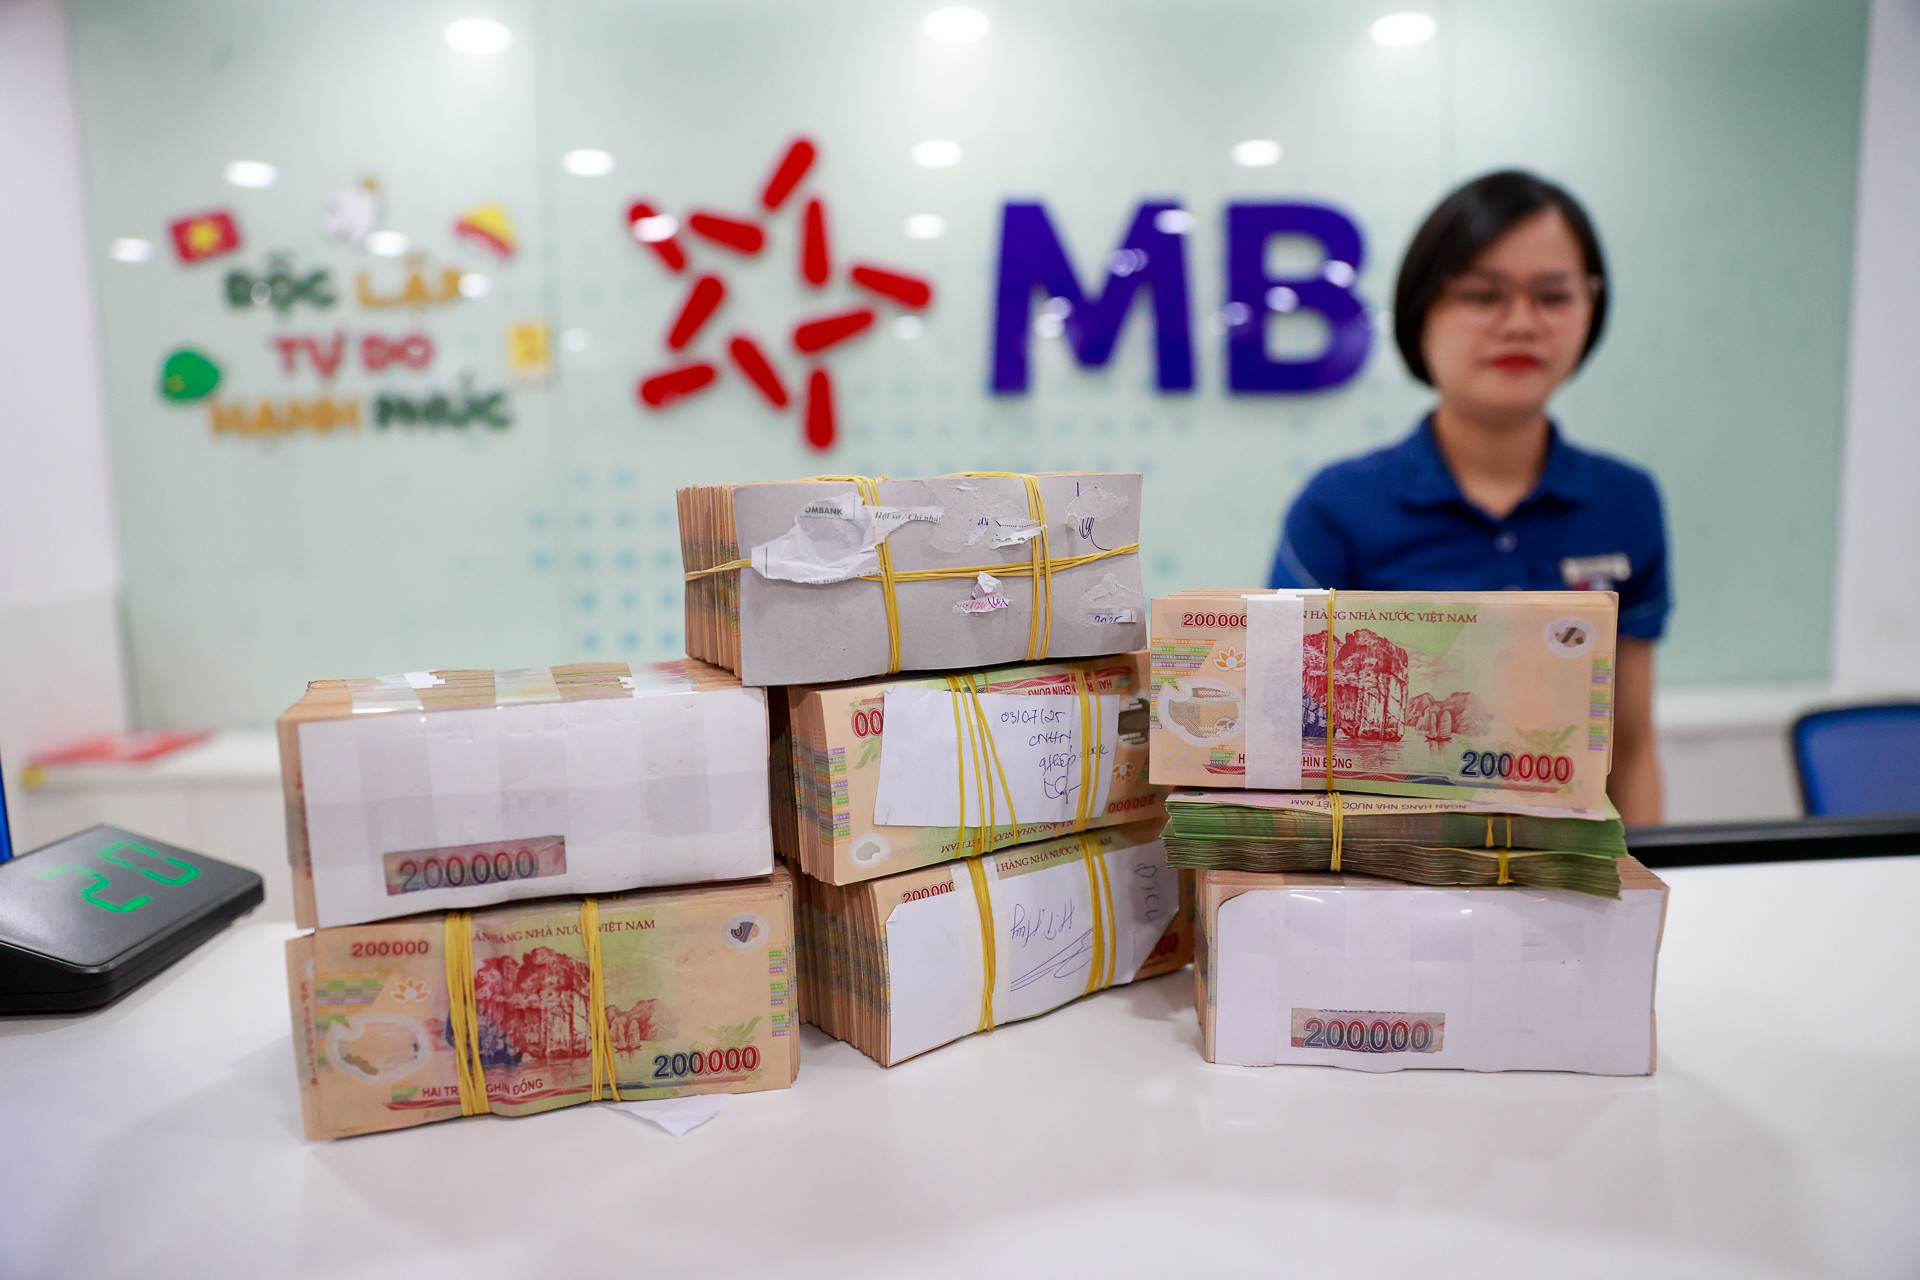
Trong khi, làn sóng tăng vốn vẫn diễn ra trên thị trường. Thông tin công bố giữa tháng 10 cho thấy Techcombank được chấp thuận phương án tăng vốn lên gần 106.600 tỷ đồng, chủ yếu thông qua cổ phiếu trả cổ tức; MB đã hoàn tất tăng vốn lên hơn 100.687 tỷ đồng cuối tháng 9, kết hợp trả cổ tức bằng cổ phiếu và chào bán cho cổ đông hiện hữu. Hai phương thức này cùng làm tăng vốn điều lệ nhưng có bản chất kinh tế khác nhau.
Muốn xây dựng chính sách phù hợp, trước hết phải phân biệt rõ: ngân hàng cần tăng con số vốn điều lệ, tăng tiền mới hay tăng năng lực chịu đựng rủi ro?
Không nhầm lẫn tăng vốn điều lệ với huy động thêm nguồn lực
Phát hành cổ phiếu trả cổ tức từ lợi nhuận chưa phân phối là lựa chọn ít phụ thuộc vào sức mua trên thị trường. Cổ đông không phải bỏ thêm tiền, ngân hàng hoàn thành được phương án tăng vốn điều lệ và tránh dòng tiền chi trả cổ tức ra ngoài. Tuy nhiên, nếu lợi nhuận ấy đã được ghi nhận trong vốn chủ sở hữu, chuyển sang vốn điều lệ chủ yếu là thay đổi cơ cấu các khoản mục. Ngân hàng không tự nhiên có thêm tiền mới, tổng vốn chủ sở hữu cũng không tăng chỉ nhờ thao tác này. Tác động đến vốn tự có theo quy định an toàn còn phụ thuộc cách lợi nhuận được ghi nhận và các điều kiện áp dụng.
Lợi ích thực chất nằm ở việc giữ lại lợi nhuận thay vì chi tiền mặt. Do đó, chính sách cần khuyến khích tích lũy vốn, nhưng không nên đánh giá sức khỏe ngân hàng chỉ bằng thứ hạng vốn điều lệ hoặc tỷ lệ cổ tức bằng cổ phiếu.
Phải tạo niềm tin
Trong giai đoạn thị trường khó hấp thụ cổ phiếu mới, lợi nhuận giữ lại nên là một trụ cột. Ngân hàng có thể giảm tỷ lệ cổ tức tiền mặt, dành nguồn lực cho dự phòng, công nghệ và bổ sung năng lực tài chính. Nhưng cổ đông có quyền hỏi: giữ lại tiền để làm gì? Nếu ngân hàng liên tục tăng quy mô mà hiệu quả sinh lời suy giảm, tài sản rủi ro tăng và cổ đông không thấy lợi ích dài hạn, lời kêu gọi giữ lại lợi nhuận sẽ khó thuyết phục.
Mỗi kế hoạch cần công bố rõ nhu cầu vốn trong ba đến năm năm, dự kiến sử dụng, mức an toàn mục tiêu và tác động đến lợi nhuận trên mỗi cổ phần. Điều ngân hàng cần bán cho nhà đầu tư không chỉ là triển vọng tăng dư nợ, mà là khả năng tạo lợi nhuận có chất lượng. Với ngân hàng do Nhà nước nắm quyền chi phối, cần phối hợp kế hoạch cổ tức và bổ sung vốn theo nhiều năm. Không nên đặt đồng thời yêu cầu nộp cổ tức tiền mặt cao, tăng tín dụng nhanh và duy trì dư địa an toàn lớn mà thiếu phương án nguồn lực tương ứng.
Phát hành thu tiền, phải linh hoạt về giá và thời điểm
Khi cần tiền mới, chào bán cho cổ đông hiện hữu vẫn là một lựa chọn, nhưng thành công phụ thuộc giá phát hành, sức khỏe ngân hàng và khả năng tài chính của cổ đông. Nếu giá trên sàn không hấp dẫn so với giá chào bán, quyền mua có thể khó được thực hiện đầy đủ. Ngân hàng nên chia đợt phát hành theo nhu cầu thực, thay vì đưa một lượng cổ phiếu quá lớn ra thị trường cùng lúc. Giá và thời điểm phải dựa trên định giá hợp lý, không chạy theo mong muốn tối đa hóa giá bán trong ngắn hạn. Việc chuyển nhượng quyền mua, công bố mục đích sử dụng vốn và xử lý phần không phân phối hết phải minh bạch, tuân thủ pháp luật.
Cũng cần phân biệt phát hành mới với cổ đông cũ bán lại cổ phần. Nếu nhà đầu tư mua cổ phần từ cổ đông hiện hữu, tiền chủ yếu chuyển giữa hai bên, không trực tiếp bổ sung vào ngân hàng.
Tìm vốn dài hạn thay vì chờ dòng tiền đầu cơ
Thị trường giao dịch ngắn hạn trầm lắng không đồng nghĩa mọi nguồn vốn đều đóng cửa. Nhà đầu tư chiến lược có thể chấp nhận nắm giữ dài hạn nếu nhìn thấy chất lượng quản trị, dữ liệu tài chính đáng tin và cơ hội tham gia phát triển ngân hàng. Phát hành riêng lẻ cho nhà đầu tư trong nước hoặc nước ngoài vì vậy cần được xem xét. Tuy nhiên, vốn ngoại không phải giải pháp sẵn có cho tất cả. Nghị định 69/2025/NĐ-CP cho phép tổng sở hữu nước ngoài vượt 30% nhưng không quá 49% tại một số ngân hàng nhận chuyển giao bắt buộc, theo phương án được phê duyệt; cơ chế này không áp dụng đại trà cho toàn hệ thống.
Muốn huy động tốt, ngân hàng phải chủ động xử lý nợ xấu, minh bạch giao dịch bên liên quan và bảo vệ cổ đông thiểu số. Bán vốn chỉ để đạt chỉ tiêu, nhưng không cải thiện quản trị, sẽ khó tạo giá trị lâu dài.
Trái phiếu bổ sung vốn không thay thế được cổ phần
Phát hành trái phiếu giúp đa dạng hóa nguồn tài trợ, song không phải mọi trái phiếu ngân hàng đều được tính vào vốn tự có. Chỉ công cụ đáp ứng điều kiện theo quy định mới có thể được ghi nhận vào vốn cấp hai, trong giới hạn và cách tính tương ứng. Ngay cả khi đủ điều kiện, đây vẫn không phải sự thay thế hoàn toàn cho vốn cổ phần. Ngân hàng phải trả lãi, đối mặt nghĩa vụ đáo hạn và chịu chi phí huy động. Với phát hành quốc tế, còn phải tính rủi ro tiền tệ và chi phí phòng vệ. Vì vậy, không nên lấy thành công huy động trái phiếu để kết luận bài toán vốn nền tảng đã được giải quyết.
Chính sách phải khuyến khích vốn thật và sử dụng vốn hiệu quả
Cơ quan quản lý cần đánh giá kế hoạch tăng vốn theo chất lượng, không chỉ quy mô: nguồn tiền có thực không, nhà đầu tư có độc lập không, vốn có liên quan đến các khoản vay vòng hay sở hữu chéo không, phương án sử dụng có phù hợp năng lực quản trị không?
Đi cùng thủ tục rõ ràng và thời hạn xử lý có thể dự đoán là yêu cầu giám sát chặt nguồn góp vốn, công bố thông tin và bảo vệ quyền cổ đông. Không nên hạ chuẩn để hoàn thành kế hoạch tăng vốn. Bản thân ngân hàng cũng phải giảm áp lực lên vốn bằng cách kiểm soát tài sản rủi ro, xử lý khoản đầu tư kém hiệu quả và lựa chọn tốc độ tăng trưởng phù hợp. Nếu chưa gọi được vốn mới, điều chỉnh kế hoạch tín dụng có thể là quyết định thận trọng hơn mở rộng bằng mọi giá.
Thị trường chứng khoán kém sôi động không khiến ngân hàng hết đường tăng vốn; nó buộc các phương án phải thực tế hơn. Giữ lại lợi nhuận, phát hành có chọn lọc, thu hút nhà đầu tư dài hạn và sử dụng vốn hiệu quả cần được triển khai đồng thời. Mục tiêu cuối cùng không phải thêm bao nhiêu cổ phiếu, mà là thêm bao nhiêu năng lực chịu rủi ro và phục vụ nền kinh tế.

