Tỷ phú Trần Đình Long có thêm hơn 1.000 tỷ đồng theo đánh giá của Forbes sau khi cổ phiếu Hòa Phát (HPG) tăng điểm ngược dòng thị trường. Nhóm cổ phiếu thép cũng đón nhiều thông tin tích cực từ tiêu thụ, giá bán và triển vọng lợi nhuận.
Cổ phiếu thép ngược dòng, tài sản tỷ phú Trần Đình Long tăng mạnh
Theo Forbes, tính đến cuối ngày 14/10, tài sản của ông Trần Đình Long, Chủ tịch HĐQT Tập đoàn Hòa Phát (HPG), tăng thêm 40 triệu USD, tương đương hơn 1.000 tỷ đồng, lên 2,3 tỷ USD. Ông Long xếp thứ 1.752 trong danh sách tỷ phú thế giới.
Đáng chú ý, tài sản của người đứng đầu Hòa Phát tăng mạnh trong 2/3 phiên gần đây, trái ngược với diễn biến kém tích cực của thị trường chứng khoán Việt Nam. Trong phiên 14/10, HPG tăng hơn 1,7% lên 20.800 đồng/cp. Gần cuối giờ sáng 15/10, HPG tiếp tục tăng nhẹ.
Không chỉ HPG, nhiều cổ phiếu ngành thép cũng ghi nhận diễn biến khởi sắc. Cổ phiếu Thép Nam Kim (NKG) tăng mạnh trong 3/4 phiên gần nhất, trong đó có hai phiên tăng trần ngày 12 và 14/10. Thép Việt Đức (VGS) tăng gần 8% trong mỗi phiên 12 và 14/10, trong khi cổ phiếu Thép Việt Nam (TVN) lên mức cao nhất trong 3 tháng.
Cổ phiếu Tập đoàn Hoa Sen (HSG) cũng có hai phiên tăng mạnh 4-5% vào ngày 12 và 14/10. Trong phiên sáng 15/10, các mã HPG, HSG, VGS và TVN có xu hướng đi ngang.
Diễn biến này đáng chú ý trong bối cảnh nhiều cổ phiếu thép đã trải qua nhịp giảm 20-40% trong khoảng 6 tháng đến một năm qua. Trong khi thị trường chung chịu sức ép từ lãi suất ngân hàng tăng, thị trường bất động sản trầm lắng và dòng vốn ngoại rút khỏi nhiều cổ phiếu, nhóm thép đang xuất hiện dấu hiệu thu hút trở lại dòng tiền.
Động lực không chỉ đến từ diễn biến giá cổ phiếu mà còn từ những tín hiệu cải thiện của hoạt động kinh doanh, triển vọng tiêu thụ và chính sách bảo vệ sản xuất trong nước.
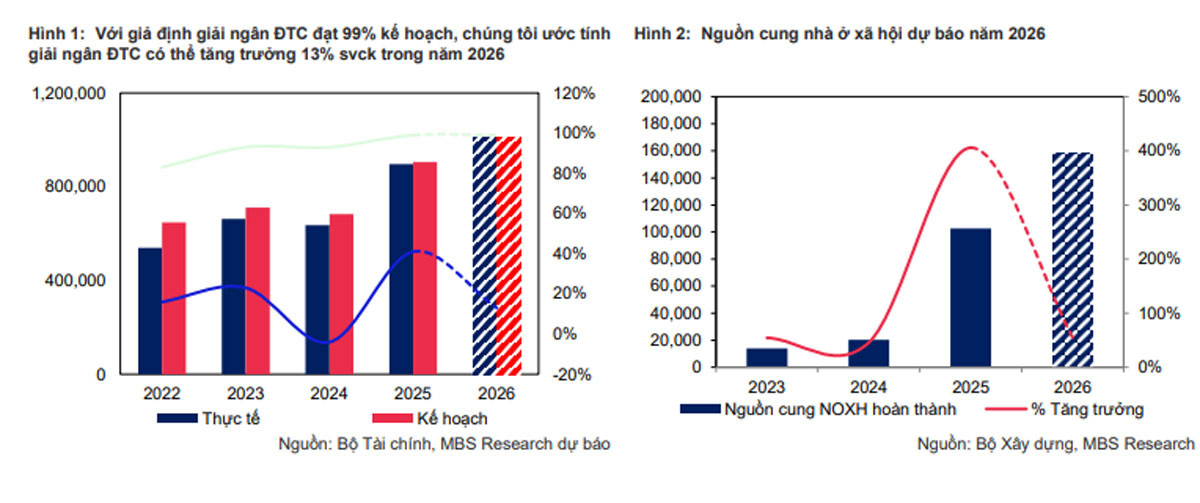
MBS dự báo đầu tư công tăng 13% năm 2026.
Nhu cầu tăng, biên lợi nhuận cải thiện, Hòa Phát có thêm lợi thế
Triển vọng của ngành thép đang được hỗ trợ bởi sự phục hồi của nhu cầu trong nước, đặc biệt từ xây dựng, đầu tư công và các dự án hạ tầng quy mô lớn. Đây là những yếu tố quan trọng đối với ngành có tính chu kỳ cao và gắn chặt với hạ tầng và thị trường bất động sản như thép.
Số liệu bán hàng của doanh nghiệp cho thấy sức cầu đang cải thiện. Hòa Phát cho biết sản lượng bán hàng HRC, thép xây dựng, thép cuộn chất lượng cao và phôi thép trong 9 tháng đầu năm 2026 đạt 10,3 triệu tấn, tăng 39% so với cùng kỳ. Riêng thép cuộn cán nóng (HRC) đạt 5,47 triệu tấn, tăng 59%.
Gang thép Thái Nguyên (TIS) cũng ghi nhận sản lượng thép tiêu thụ hơn 730.000 tấn trong 9 tháng, tăng 10,5%. Trong khi đó, Thép lá Thống Nhất (TNS) báo cáo lợi nhuận sau thuế quý III/2026 đạt 9,6 tỷ đồng, tăng gần 9 lần so với cùng kỳ, dù doanh thu giảm. Biên lợi nhuận gộp tăng từ 2,7% lên 14,8%, cho thấy hiệu quả kinh doanh có thể cải thiện đáng kể khi chênh lệch giữa giá bán và chi phí sản xuất thuận lợi hơn.
Theo báo cáo của Công ty Chứng khoán MB (MBS), sản lượng tiêu thụ thép trong nước quý III/2026 dự báo đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ. Trong đó, thép xây dựng tăng 26% và HRC tăng 35%, nhờ nhu cầu từ xây dựng, hạ tầng và dân dụng.
Giá bán cũng đang tạo thêm động lực cho doanh nghiệp. Đầu tháng 10, nhiều nhà sản xuất như Hòa Phát, Formosa Hà Tĩnh, VAS Nghi Sơn và Vina Kyoei thông báo tăng giá một số mặt hàng thép. Theo MBS, giá thép xây dựng quý III tăng 7% so với cùng kỳ, lên khoảng 560 USD/tấn; giá HRC tăng 6%, đạt khoảng 550 USD/tấn.
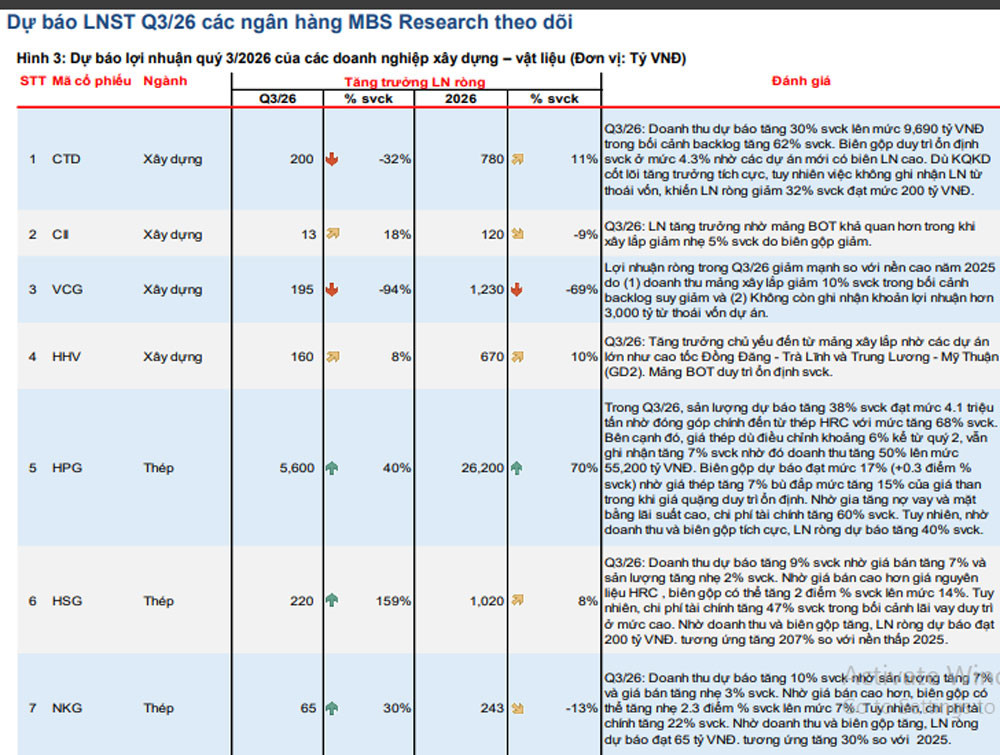
MBS dự báo lợi nhuận doanh nghiệp thép tăng mạnh trong năm 2026.
Trong khi đó, áp lực chi phí đầu vào có sự phân hóa. Giá than cốc tăng mạnh từ đầu năm, nhưng quặng sắt giảm khoảng 13% theo số liệu được cung cấp. Đồng USD hạ nhiệt so với đồng Việt Nam cũng có thể giúp giảm áp lực chi phí đối với một phần nguyên liệu nhập khẩu. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào cơ cấu nguyên liệu, thời điểm nhập hàng và chính sách giá của từng doanh nghiệp.
Một yếu tố hỗ trợ khác là môi trường cạnh tranh thuận lợi hơn. Việc áp dụng thuế chống bán phá giá đối với thép HRC khổ rộng góp phần bảo vệ các nhà sản xuất trong nước. Thị phần HRC nội địa được cho là đã tăng lên hơn 70%, so với khoảng 60% năm 2025, trong khi lượng thép nhập khẩu từ Trung Quốc giảm hơn 10%.
Với Hòa Phát, lợi thế về quy mô sản xuất, hệ thống phân phối và khả năng cung ứng nhiều dòng sản phẩm giúp doanh nghiệp có vị thế đáng chú ý khi nhu cầu tăng. Theo MBS, lợi nhuận ròng HPG có thể tăng 40% so với cùng kỳ nhờ thị trường nội địa khả quan và biên lợi nhuận gộp cải thiện. Với Hoa Sen (HSG) và Nam Kim (NKG), lợi nhuận được dự báo tăng lần lượt 159% và 30% so với nền thấp năm 2025, trong bối cảnh giá tôn mạ tăng thuận lợi hơn so với HRC.
Triển vọng dài hạn của Hòa Phát còn gắn với kế hoạch mở rộng sang phân khúc thép công nghệ cao. Dự án nhà máy thép ray tại Khu kinh tế Dung Quất, Quảng Ngãi, có tổng vốn đầu tư giai đoạn đầu hơn 10.000 tỷ đồng, công suất thiết kế 700.000 tấn/năm. Dự án hướng tới sản xuất thép ray đường sắt tốc độ cao, ray metro và các sản phẩm thép đặc biệt, qua đó mở ra cơ hội tham gia sâu hơn vào chuỗi cung ứng hạ tầng đường sắt trong nước. Nếu triển khai hiệu quả, đây có thể trở thành động lực tăng trưởng mới, bên cạnh thép xây dựng và HRC truyền thống.
Cổ phiếu HPG còn nhận được sự chú ý khi ông Trần Vũ Minh, con trai ông Trần Đình Long, đăng ký mua thêm 50 triệu cổ phiếu trong thời gian từ ngày 7/10 đến 5/11/2026. Trước giao dịch, ông Minh sở hữu hơn 230,65 triệu cổ phiếu, tương đương 2,732% vốn Hòa Phát. Nếu mua đủ số lượng đăng ký, tỷ lệ sở hữu sẽ tăng lên khoảng 3,32%.
Trong gia đình Chủ tịch Hòa Phát, bà Vũ Thị Hiền, vợ ông Long, sở hữu khoảng 580,8 triệu cổ phiếu HPG, tương ứng 6,879% vốn. Công ty TNHH Thương mại và Đầu tư Đại Phong, doanh nghiệp do ông Minh làm giám đốc, cũng nắm gần 3,98 triệu cổ phiếu.
Nhìn chung, nhóm thép đang hội tụ nhiều yếu tố hỗ trợ từ sản lượng tiêu thụ, giá bán, chính sách thương mại và đầu tư hạ tầng. Dù vậy, đà tăng của cổ phiếu phụ thuộc vào kết quả kinh doanh thực tế và dòng tiền đổ vào TTCK.