


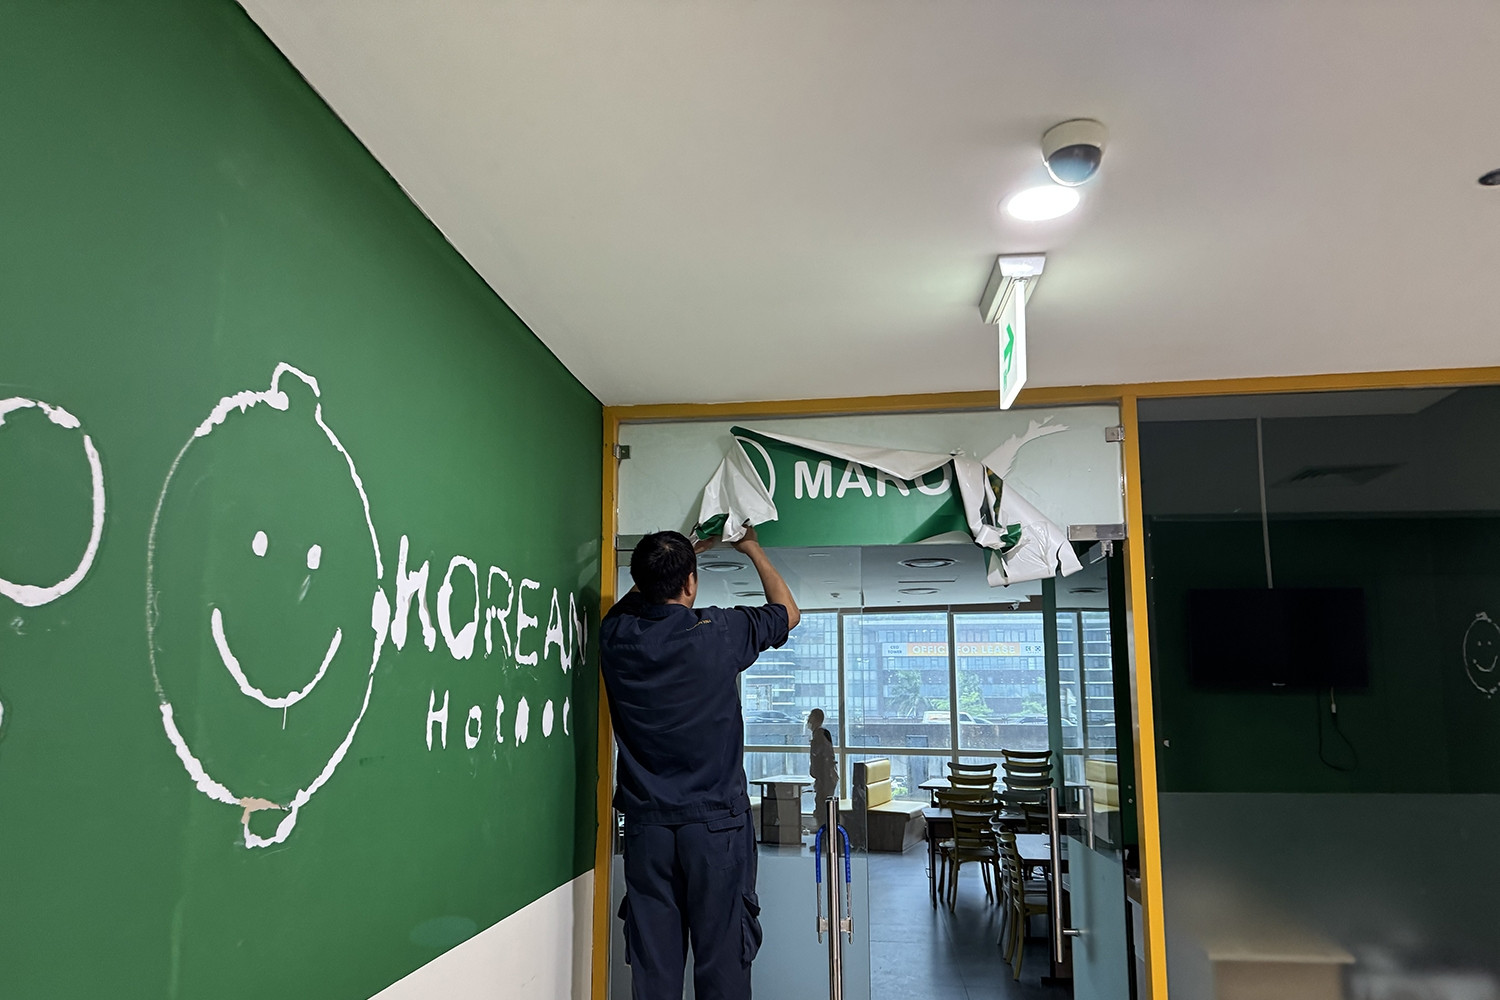
Gần 10 năm kinh doanh, nhiều nhà hàng, quán nhậu Hà Nội dù có khách quen ổn định vẫn phải đóng cửa, trả mặt bằng. Doanh thu giảm, trong khi tiền thuê mặt bằng lên tới hàng trăm triệu đồng mỗi tháng khiến chủ quán phải tính lại.


Chi hàng trăm triệu đồng mỗi tháng thuê mặt bằng ở trung tâm phố lớn, không ít chuỗi cà phê chấp nhận thua lỗ để làm đẹp quy mô và chốt thương vụ chuyển nhượng hàng trăm triệu USD.
Khi Tập đoàn Jollibee (Philippines) bắt đầu mua cổ phần của Việt Thái Quốc Tế (đơn vị sở hữu Highlands Coffee) từ năm 2012, chuỗi cà phê này mới chỉ có vài chục điểm bán.
Thay vì thu lợi nhuận nhỏ giọt tức thì, Jollibee liên tục bơm vốn để Highlands thực hiện chiến lược phủ sóng bằng mọi giá, từ chân đế mọi tòa nhà văn phòng, toàn bộ hệ thống trung tâm thương mại cho tới những ngã tư đắc địa nhất Thủ đô.
Chấp nhận biên lợi nhuận mỏng trong giai đoạn mở rộng thần tốc đã giúp Highlands cán mốc 1.000 cửa hàng vào năm 2026, mở rộng hiện diện tại nhiều vị trí có lưu lượng khách lớn và trở thành "con gà đẻ trứng vàng" có định giá lên tới 800 triệu USD.
Tháng 9/2026, CTCP Việt Thái Quốc tế (VTI) của nhà sáng lập David Thái đã ký thoả thuận mua 11% lợi ích tại Highlands Coffee.
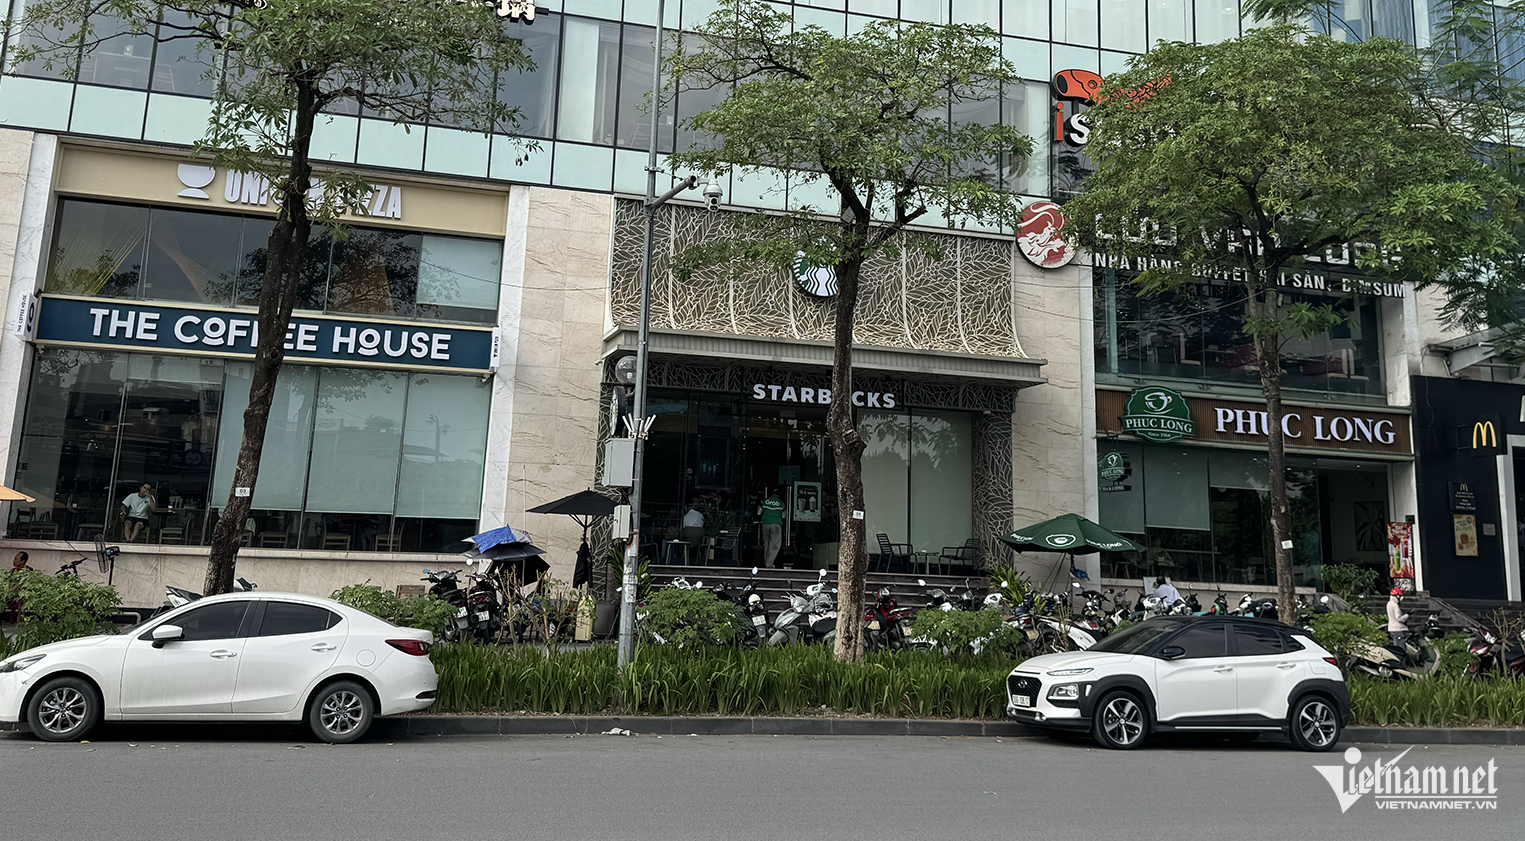
Từng được xếp thứ hai về doanh thu trong nhóm chuỗi cà phê, The Coffee House cũng từng là hình mẫu điển hình của chiến lược bứt tốc quy mô nhờ nguồn lực từ vốn đầu tư.
Giai đoạn năm 2017-2020, chuỗi liên tục săn lùng những mặt bằng diện tích lớn 2-3 tầng tại các trục đường sầm uất bậc nhất Hà Nội như Hai Bà Trưng, Bà Triệu hay Cầu Giấy, nhanh chóng đẩy tổng số điểm bán lên hơn 150 cửa hàng trên toàn quốc chỉ trong thời gian ngắn.
Dưới thời Seedcom, The Coffee House từng chiếm vị trí số 2 thị trường về doanh thu chỉ sau Highlands Coffee. Chuỗi này từng được giới đầu tư định giá ở mức khoảng 50-60 triệu USD.
Ngày 8/1/2025, Golden Gate hoàn tất mua 99,98% cổ phần Công ty CP Thương mại Dịch vụ Trà Cà Phê VN, đơn vị vận hành The Coffee House, với giá phí tạm tính 270 tỷ đồng. Mức giá này được cho là đã xuống rất thấp so với giá trị trước đó.
Dưới sự điều hành của chủ mới, thương hiệu này bước vào giai đoạn "đại phẫu" tái cấu trúc toàn diện, mạnh tay đóng cửa hàng loạt mặt bằng giá cao kém hiệu quả.
Chuyên gia Trần Khánh Minh Sơn cho rằng trong tư duy của các quỹ đầu tư mạo hiểm và những nhà sáng lập, cổ tức hàng tháng từ việc bán từng ly cà phê không phải là đích đến cuối cùng. Thứ họ hướng tới là giá trị thương vụ mua bán - sáp nhập (M&A) sau 3 đến 5 năm xây dựng hệ thống.
Khi các tập đoàn tiêu dùng lớn quyết định thâu tóm một thương hiệu F&B, họ thường định giá doanh nghiệp dựa trên ba trụ cột: tốc độ tăng trưởng doanh thu, độ phủ thương hiệu và đặc biệt là quỹ hợp đồng mặt bằng kim cương mà chuỗi đó đang nắm giữ.
Tại các đô thị như Hà Nội hay TPHCM, quỹ đất ở những ngã tư trung tâm, trục phố di sản hay chân đế cao ốc văn phòng gần như hữu hạn. Nếu một tập đoàn lớn tự đi thuê mới từng vị trí một, họ có thể mất từ 7 đến 10 năm mới gom đủ mạng lưới hàng trăm cửa hàng.
Các "cá mập" sẵn sàng trả mức giá cao gấp nhiều lần doanh thu thực tế để sở hữu ngay lập tức một chuỗi đã hoàn thiện mạng lưới điểm bán đắc địa. Chính quy luật này thúc đẩy các chuỗi bước vào cuộc đua đốt tiền mua thị phần.
Theo ông Sơn, việc chạy theo độ phủ hào nhoáng mà thiếu đi nội lực tạo dòng tiền bền vững đã biến những mặt bằng đắt đỏ thành gánh nặng, khiến nhiều thương hiệu rơi vào cảnh vỡ trận hậu chuyển giao.
Điển hình cho rủi ro mở rộng quá nhanh là Soya Garden. Sau khi nhận hơn 100 tỷ đồng vốn đầu tư từ Egroup, chuỗi liên tục mở rộng và đạt khoảng 50 cửa hàng vào cuối năm 2019. Tuy nhiên, cũng từ thời điểm này, doanh nghiệp bắt đầu đóng những điểm bán kém hiệu quả. Đến tháng 5/2020, số cửa hàng còn hoạt động giảm xuống 23.
Đại diện doanh nghiệp từng thừa nhận phần lớn cửa hàng có diện tích lớn, nằm ở vị trí đắc địa nên chi phí thuê mặt bằng và nhân sự cao. Tác động của Covid-19 và xu hướng mua hàng trực tuyến càng khiến việc duy trì những mặt bằng này trở nên khó khăn. Chuỗi sau đó phải chuyển hướng sang mô hình cửa hàng nhỏ, ki-ốt để tiết giảm chi phí.
Chuỗi trà sữa Ten Ren, dù được hậu thuẫn bởi chính công ty mẹ của The Coffee House, cũng phải thông báo ngừng hoạt động toàn bộ 23 cửa hàng tại TPHCM và Biên Hòa năm 2019.

