Doanh nghiệp bất động sản KOSY do TS Nguyễn Việt Cường làm chủ tịch ghi nhận lợi nhuận tăng trong nửa đầu năm 2026. Tuy nhiên, cổ phiếu giảm sàn 17 phiên liên tiếp, vốn hóa bốc hơi hơn 5.000 tỷ đồng.
17 phiên giảm sàn, cổ phiếu KOS gần như đóng băng thanh khoản
Cổ phiếu KOS của Công ty CP Kosy, doanh nghiệp do TS Nguyễn Việt Cường làm Chủ tịch HĐQT, tiếp tục giảm sàn trong phiên giao dịch ngày 13/10, đánh dấu phiên giảm sàn thứ 17 liên tiếp. Đáng chú ý, trong khi lực bán tiếp tục áp đảo, lượng cổ phiếu được khớp lệnh chỉ đạt 13.900 đơn vị, còn dư bán ở mức giá sàn lên tới gần 75,7 triệu cổ phiếu.
Diễn biến này cho thấy sự mất cân đối lớn giữa cung và cầu đối với cổ phiếu KOS. Với lượng dư bán tương đương gần 35% vốn điều lệ, trong khi khối lượng khớp lệnh thấp cho thấy việc bán ra cổ phiếu KOS gặp nhiều khó khăn.
Trong 21 phiên giao dịch gần đây, KOS có tới 20 phiên giảm giá và một phiên đứng giá. Từ mức 33.300 đồng/cổ phiếu ngày 14/9, thị giá KOS giảm còn 8.960 đồng/cổ phiếu vào ngày 13/10, tương đương mất hơn 73% giá trị. Vốn hóa thị trường theo đó bốc hơi gần 5.270 tỷ đồng.
Thanh khoản khớp lệnh chỉ còn vài nghìn đến vài chục nghìn đơn vị trong nhiều phiên, trong khi lượng cổ phiếu chờ bán liên tục chất đống.
Tình trạng này cũng gây khó khăn cho hoạt động xử lý tài sản bảo đảm. Trong các ngày 22-25/9, 5 công ty chứng khoán lần lượt thông báo bán giải chấp tổng cộng gần 3,8 triệu cổ phiếu KOS thuộc sở hữu của Chủ tịch Nguyễn Việt Cường, một số lãnh đạo, người thân và tổ chức liên quan. Trong bối cảnh cổ phiếu liên tục giảm sàn, thanh khoản thấp có thể gây khó khăn cho việc bán giải chấp.
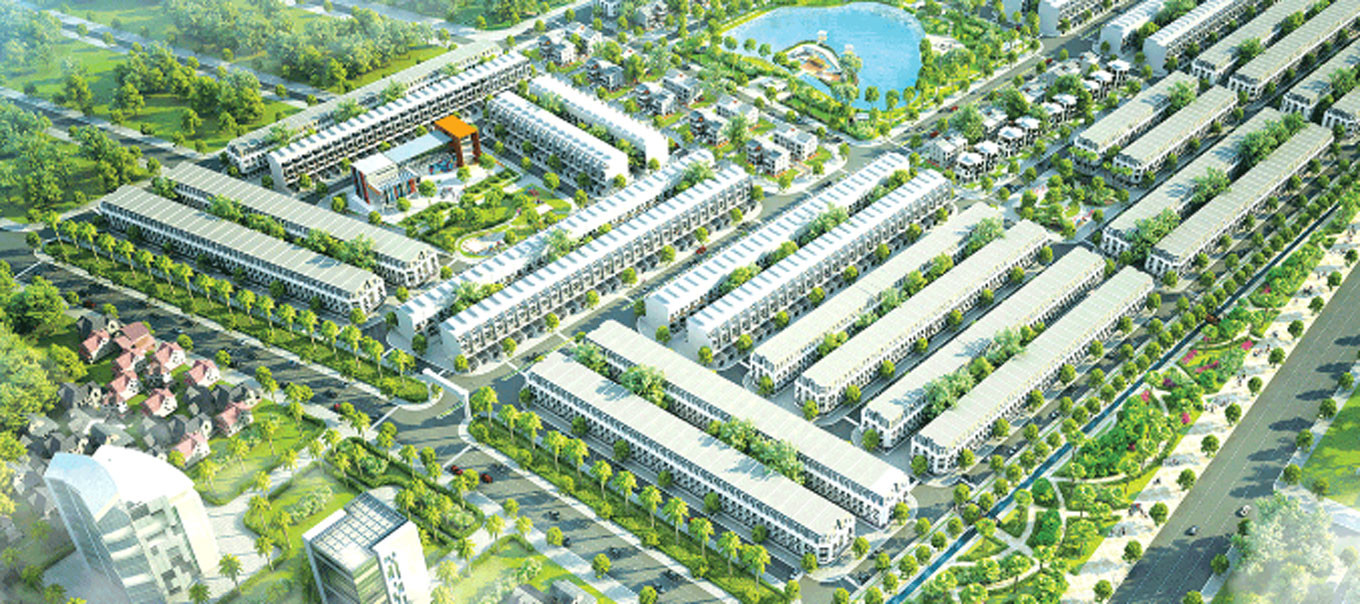
Khu đô thị Kosy Bắc Giang. Ảnh: KOS
Theo thông tin công bố, ông Nguyễn Việt Cường vẫn nắm giữ hơn 72 triệu cổ phiếu KOS, tương đương khoảng 33,43% vốn điều lệ doanh nghiệp.
Trước diễn biến bất thường của thị giá, Kosy từng có văn bản giải trình sau chuỗi phiên giảm sàn, cho rằng áp lực đến từ diễn biến thị trường, tâm lý nhà đầu tư và việc một số công ty chứng khoán điều chỉnh giảm tỷ trọng cho vay ký quỹ đối với cổ phiếu KOS. Doanh nghiệp khẳng định các hoạt động kinh doanh cốt lõi vẫn được triển khai theo kế hoạch, không có biến động bất thường từ nội tại ảnh hưởng đến giá cổ phiếu.
Dù vậy, trong bối cảnh cổ phiếu mất thanh khoản kéo dài, câu hỏi đặt ra không chỉ là nguyên nhân khiến nhà đầu tư đồng loạt bán tháo, mà còn là sức khỏe tài chính thực sự của Kosy.
Lợi nhuận tăng mạnh vẫn chưa đủ sức giải tỏa áp lực nợ vay
Kosy được thành lập năm 2008, phát triển theo mô hình đa ngành với hai lĩnh vực chính là bất động sản và năng lượng tái tạo. Doanh nghiệp triển khai nhiều dự án bất động sản, thủy điện, điện gió và điện mặt trời tại các địa phương. Tuy nhiên, bức tranh kinh doanh tích cực hơn trong nửa đầu năm 2026 chưa đồng nghĩa với việc những áp lực tài chính đã được giải tỏa.
Theo báo cáo tài chính hợp nhất, 6 tháng đầu năm, Kosy ghi nhận doanh thu gần 722,7 tỷ đồng, tăng khoảng 9% so với cùng kỳ; lợi nhuận sau thuế đạt 14,7 tỷ đồng, tăng mạnh so với mức gần 7 tỷ đồng cùng kỳ. Mức tăng trưởng lợi nhuận khá cao, nhưng quy mô lợi nhuận tuyệt đối vẫn khiêm tốn so với lượng vốn mà doanh nghiệp đang sử dụng.
Đáng chú ý, kết quả này mới tương đương khoảng 12,3% kế hoạch lợi nhuận sau thuế 120 tỷ đồng cho cả năm 2026.
Áp lực lớn hơn nằm ở chi phí vốn. Tại ngày 30/6/2026, tổng nợ phải trả của Kosy vượt 2.725 tỷ đồng, chiếm hơn 53% tổng nguồn vốn. Trong đó, nợ vay và nợ thuê tài chính xấp xỉ 2.000 tỷ đồng, gồm gần 878 tỷ đồng vay ngắn hạn và hơn 1.119 tỷ đồng vay dài hạn. Các chủ nợ của doanh nghiệp có những ngân hàng như Agribank, VietinBank, VPBank và BaoVietBank.
Trong 6 tháng đầu năm, chi phí tài chính của Kosy lên tới gần 52,8 tỷ đồng, trong đó riêng chi phí lãi vay là gần 47,4 tỷ đồng. Con số này gấp khoảng 2 lần lợi nhuận trước thuế 23,3 tỷ đồng.
Tương quan này cho thấy chi phí vốn là yếu tố đáng lưu ý so với kết quả lợi nhuận doanh nghiệp đạt được, qua đó đặt ra yêu cầu kiểm soát chi phí vay và cải thiện hiệu quả sử dụng vốn.
Một điểm đáng lưu ý khác là sự mất cân đối giữa quy mô tài sản và lượng tiền thực có. Cuối quý II, tổng tài sản của Kosy đạt khoảng 5.079 tỷ đồng, nhưng tiền và các khoản tương đương tiền chỉ còn 12,6 tỷ đồng. Trong khi đó, hàng tồn kho lên tới 2.778 tỷ đồng, chiếm hơn 54% tổng tài sản.
Lượng hàng tồn kho lớn, chủ yếu gắn với các dự án bất động sản, có thể trở thành điểm nghẽn nếu doanh nghiệp không bán được sản phẩm hoặc không thể chuyển tài sản thành tiền đúng thời điểm. Trong bối cảnh thị trường bất động sản trầm lắng, thanh khoản suy yếu, việc thu hồi vốn từ các dự án càng trở nên khó khăn.
Một số dự án kéo dài cũng có thể làm chậm vòng quay vốn. Kosy Bắc Giang, được khởi công từ năm 2018, còn những lô đất chưa được cấp giấy chứng nhận do chưa hoàn thành nghĩa vụ với Nhà nước. Tại dự án Gia Sàng ở Thái Nguyên, quá trình triển khai hạ tầng cũng kéo dài nhiều năm. Những vướng mắc như vậy có thể khiến nguồn vốn tiếp tục bị giam giữ, trong khi nghĩa vụ thanh toán vẫn đến hạn.
Trong nửa đầu năm, Kosy vay mới khoảng 767,9 tỷ đồng nhưng trả nợ gốc gần 828,9 tỷ đồng. Chênh lệch này cho thấy dòng tiền từ hoạt động vay và trả nợ chịu áp lực, song cần xem xét cùng dòng tiền kinh doanh, dòng tiền đầu tư và các nguồn tài trợ khác để đánh giá đầy đủ khả năng thanh toán của doanh nghiệp.
Vấn đề cốt lõi vì thế không chỉ nằm ở mức tăng trưởng lợi nhuận, mà còn ở khả năng chuyển hàng tồn kho thành dòng tiền thực và đáp ứng các nghĩa vụ nợ đến hạn, đặc biệt là các khoản vay ngắn hạn.
Đối với Kosy, hoàn thành kế hoạch kinh doanh năm 2026 là một thách thức, song cải thiện dòng tiền cũng là bài toán cần ưu tiên. Nếu thị trường bất động sản tiếp tục trầm lắng, quá trình giải phóng hàng tồn kho chậm lại và việc đảo nợ trở nên khó khăn, áp lực thanh khoản sẽ ngày càng lớn. Khi đó, khả năng cơ cấu lại nợ, đẩy nhanh thu hồi vốn và kiểm soát mức độ phụ thuộc vào vốn vay có ý nghĩa quan trọng đối với sức chống chịu tài chính của doanh nghiệp.
Hơn 50 triệu cổ phiếu PNJ được giao dịch, Kosy nối dài chuỗi giảm sànCổ phiếu PNJ có lúc hồi phục sau 5 phiên giảm sàn, gần 10% lượng cổ phần doanh nghiệp được giao dịch chỉ trong vài tiếng buổi sáng. Trong khi Novaland chững lại sau nhịp hồi phục, Kosy tiếp tục giảm sàn phiên thứ 10 liên tiếp.