Bộ Tài chính trình Chính phủ phương án giảm 85% tiền phạt với hộ kinh doanh nộp thuế theo phương pháp kê khai nếu nộp đầy đủ hồ sơ còn thiếu khi làm thủ tục đóng mã số thuế.
Đề xuất giảm 85% mức phạt thay vì mức 50% ban đầu
Sau khi tiếp thu ý kiến góp ý dự thảo Nghị quyết của Chính phủ về chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế, Bộ Tài chính đã điều chỉnh một số chính sách như giảm mức phạt tiền cho hộ kinh doanh.
Dự thảo tập trung tháo gỡ vướng mắc cho người nộp thuế đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) hoặc không hoạt động tại địa chỉ đăng ký (trạng thái 06).
Theo đó, từ mức đề xuất giảm 50% mức phạt ban đầu, Bộ Tài chính trình Chính phủ phương án giảm tới 85% tiền phạt đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai.
Cụ thể, hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai, khi nộp đủ hồ sơ khai thuế và thông báo, báo cáo về hóa đơn có vi phạm về thời hạn nộp hồ sơ khai thuế hoặc quy định về lập, gửi thông báo, báo cáo về hóa đơn được đề xuất áp dụng mức phạt tiền bằng 15% mức phạt theo quy định tại Điều 13, Điều 29 Nghị định số 125/2020/NĐ-CP và các văn bản sửa đổi, bổ sung.
Chính sách dự kiến áp dụng từ ngày 21/11/2026 đến hết ngày 30/6/2028.
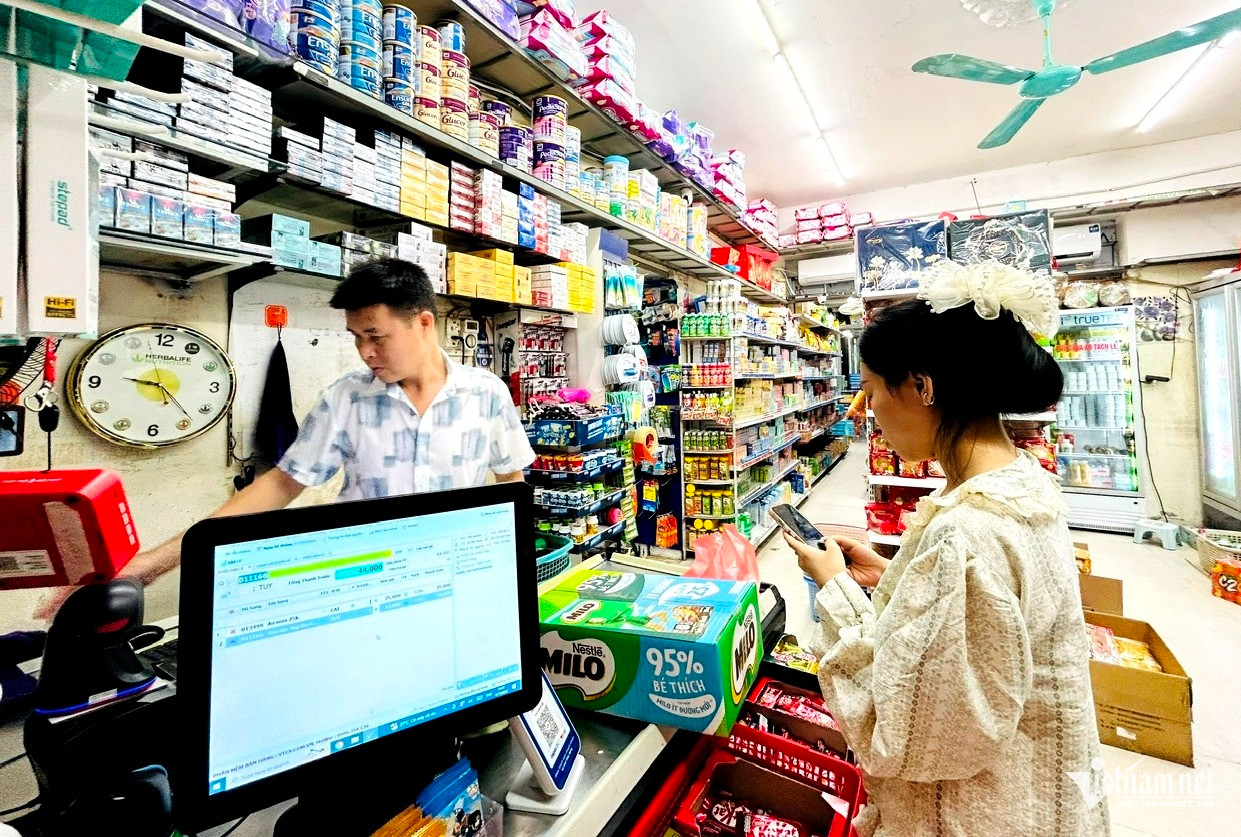
Gỡ vướng đóng mã số thuế, hộ kinh doanh kê khai được đề xuất giảm 85% tiền phạt. Ảnh: Nguyễn Lê
Đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán, dự thảo đề xuất không xử phạt hành vi vi phạm thủ tục thuế.
Trong khi đó, doanh nghiệp, tổ chức đã nộp đầy đủ hồ sơ khai thuế còn thiếu được đề xuất áp dụng mức phạt bằng 30%, 50% hoặc 70% mức phạt hiện hành, tùy thời điểm hoàn thành hồ sơ.
Cụ thể, nếu hoàn thành hồ sơ từ ngày Nghị quyết có hiệu lực đến hết ngày 30/6/2027, người nộp thuế được áp dụng mức phạt bằng 30% mức hiện hành, tương đương giảm 70%.
Mức phạt bằng 50% được áp dụng với hồ sơ hoàn thành từ ngày 1/7/2027 đến hết ngày 31/12/2027; mức phạt bằng 70% áp dụng từ ngày 1/1/2028 đến hết ngày 30/6/2028.
Làm rõ cơ sở giảm mức phạt cho hộ kinh doanh
Góp ý đối với dự thảo Nghị quyết, Bộ Tư pháp đề nghị làm rõ cơ sở quy định không xử phạt vi phạm thủ tục thuế đối với toàn bộ hộ, cá nhân kinh doanh nộp thuế theo phương pháp khoán. Trong khi đó, khoản 4 Điều 9 Nghị định số 125/2020 chỉ quy định không xử phạt đối với hộ, cá nhân kinh doanh đã bị ấn định thuế theo Điều 51 Luật Quản lý thuế.
Bộ Tư pháp cũng cho rằng khoản 3 Điều 3 quy định hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai được áp dụng mức phạt bằng 50% mức phạt tại điểm a khoản 1 Điều 3 dự thảo. Quy định này dẫn đến mức phạt áp dụng đối với nhóm đối tượng nêu trên thấp hơn mức phạt quy định tại khoản 1 Điều này, đồng thời chưa thể hiện rõ cách xác định mức phạt đối với các giai đoạn tiếp theo.
Do đó, Bộ Tư pháp đề nghị cơ quan chủ trì soạn thảo làm rõ cơ sở, lý do thiết kế mức phạt riêng đối với nhóm hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai.
Giải trình vấn đề này, Bộ Tài chính cho biết, chính sách không xử phạt đối với hộ kinh doanh nộp thuế theo phương pháp khoán nhằm xử lý những tồn tại về thủ tục thuế trong quá trình thực hiện cơ chế quản lý thuế khoán trước đây, tạo điều kiện để người nộp thuế chủ động quay lại cơ quan thuế hoàn thiện thông tin đăng ký thuế, hồ sơ thuế và thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Thuế khoán là phương thức quản lý trong đó cơ quan thuế chủ động xác định nghĩa vụ thuế, thay vì áp dụng đầy đủ cơ chế người nộp thuế tự kê khai, tự tính thuế như phương pháp kê khai. Do đó, quy định không xử phạt vi phạm thủ tục thuế đối với hộ kinh doanh đã bị ấn định thuế xuất phát từ đặc thù của phương pháp quản lý này.
Tuy nhiên, việc không xử phạt vi phạm thủ tục thuế không đồng nghĩa với miễn nghĩa vụ nộp thuế hoặc miễn trách nhiệm đối với hành vi gian lận, che giấu doanh thu, trốn thuế và các vi phạm khác mà pháp luật quy định phải xử lý.
Cơ quan soạn thảo cũng lưu ý, Luật Quản lý thuế số 38/2019/QH14 đã hết hiệu lực từ ngày 1/7/2026. Quy định tại khoản 4 Điều 9 Nghị định số 125/2020 dẫn chiếu Điều 51 của Luật này cần được xem xét đối với các trường hợp đã áp dụng phương pháp khoán theo quy định cũ, chủ yếu là nghĩa vụ thuế các kỳ trước năm 2026, không mặc nhiên áp dụng cho các kỳ phát sinh từ năm 2026 trở đi.
Theo cơ quan soạn thảo, đây là chính sách hỗ trợ đặc thù, có phạm vi và điều kiện áp dụng cụ thể. Đối với mức phạt vi phạm của hộ, cá nhân kinh doanh nộp thuế theo phương pháp kê khai, cơ quan soạn thảo cho biết nhóm này có quy mô, điều kiện hoạt động và khả năng thực hiện chế độ kế toán, hóa đơn, chứng từ khác với doanh nghiệp.
Trong phương án dự thảo trước khi tiếp thu ý kiến góp ý, cơ quan soạn thảo đề xuất áp dụng mức phạt bằng 50% mức phạt thông thường. Tuy nhiên, sau khi rà soát và tiếp thu ý kiến của Bộ Tư pháp, Bộ Tài chính đã điều chỉnh, nâng mức hỗ trợ lên, theo hướng chỉ thu 15% mức phạt thông thường.
Việc áp dụng một mức phạt thống nhất nhằm bảo đảm chính sách đơn giản, dễ hiểu, dễ thực hiện, đồng thời tạo điều kiện để hộ, cá nhân kinh doanh sớm hoàn thiện hồ sơ còn thiếu.
Ngành Thuế nghiên cứu cảnh báo tạm hoãn xuất cảnh qua VNeID, SMSBộ Tài chính đang phối hợp với Bộ Công an nghiên cứu cung cấp thông tin về tình trạng tạm hoãn xuất cảnh trên VNeID. Cơ quan thuế cũng tính đến phương án gửi SMS để cảnh báo sớm, giúp người nộp thuế chủ động rà soát nghĩa vụ trước khi xuất cảnh.