Gần như toàn bộ cổ phiếu trụ cột Việt tăng vọt, FPT và TCX tăng trần. Khối ngoại trở lại mua nhiều mã cổ phiếu trong bối cảnh Đảng Dân chủ thắng lớn trong cuộc bầu cử giữa kỳ Mỹ. Tuy nhiên, thanh khoản thấp và rủi ro vẫn còn phía trước.
Thị trường chứng khoán Việt Nam có phiên hồi phục mạnh ngày 4/11 khi dòng tiền bắt đáy gia tăng, nhiều cổ phiếu vốn hóa lớn đồng loạt đảo chiều tăng giá. Kết phiên, VN-Index tăng 33,4 điểm, tương đương 1,97%, lên 1.733,02 điểm. VN30-Index tăng 2,56% lên 1.862,07 điểm. HNX-Index tăng 2,57%, trong khi HNX30-Index tăng 4,03%.
Sắc xanh lan rộng trên thị trường với 29/30 cổ phiếu VN30 tăng giá. Đáng chú ý, FPT và TCX tăng kịch trần. Cổ phiếu TCX tăng 1.850 đồng lên 28.350 đồng/cp, dư mua trần gần 845.000 đơn vị. FPT tăng 3.500 đồng lên 53.900 đồng/cp. SSI cũng tăng gần hết biên độ, lên 20.400 đồng/cp.
Nhóm ngân hàng đồng loạt khởi sắc. BID tăng lên 32.450 đồng/cp, CTG lên 31.050 đồng/cp, LPB lên 36.300 đồng/cp, VCB lên 54.800 đồng/cp và VPB lên 22.150 đồng/cp. HPG tăng lên 21.700 đồng/cp, MSN tăng 2.900 đồng lên 72.300 đồng/cp. Trong khi đó, DIG tăng 500 đồng lên 10.000 đồng/cp. VIC là cổ phiếu duy nhất trong nhóm VN30 đứng giá, ở mức 234.000 đồng/cp.
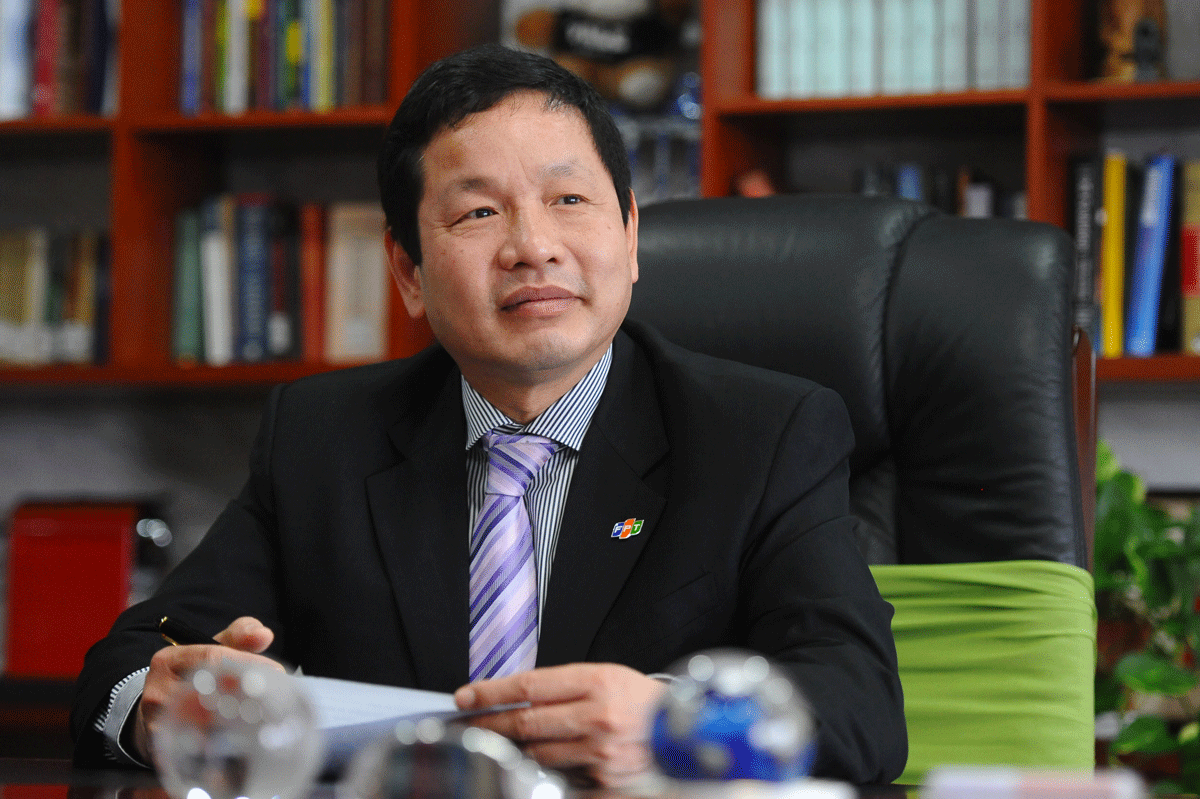
Cổ phiếu FPT do ông Trương Gia Bình làm chủ tịch quay đầu tăng trần trong phiên 4/11. Ảnh: HH
Động lực tâm lý đáng chú ý đến từ kết quả bầu cử giữa kỳ Mỹ năm 2026. Việc Đảng Dân chủ giành quyền kiểm soát cả Hạ viện và Thượng viện khiến Tổng thống Donald Trump có thể gặp nhiều trở ngại hơn trong việc triển khai chương trình nghị sự. Giới đầu tư kỳ vọng cục diện chính trị mới tại Washington có thể làm thay đổi triển vọng chính sách kinh tế, tiền tệ và dòng vốn toàn cầu.
Một kịch bản được quan tâm là những trở ngại đối với các chương trình đầu tư AI quy mô lớn có thể khiến tốc độ giải ngân vốn tại Mỹ chậm lại trong 3-6 tháng tới. Điều này có thể tạo thêm dư địa để Fed duy trì chính sách tiền tệ linh hoạt, qua đó giảm áp lực lên lợi suất trái phiếu Mỹ và đồng USD.
Trong nước, thông tin Ngân hàng Nhà nước dự kiến cung ứng gần 48.800 tỷ đồng thanh khoản cho hệ thống ngân hàng thông qua giao dịch hoán đổi USD/VND kỳ hạn 182 ngày cũng hỗ trợ tâm lý thị trường. Quy mô giao dịch tối đa 2 tỷ USD, với ngày giá trị dự kiến 9/11/2026.
Động thái này được kỳ vọng giúp một số ngân hàng cải thiện khả năng cân đối vốn, mở rộng dư địa tín dụng và tạo điều kiện giảm lãi suất cho vay đối với doanh nghiệp.
Bên cạnh đó, lực cầu bắt đáy xuất hiện tại những cổ phiếu đã giảm sâu. FPT là ví dụ đáng chú ý khi thị giá từng giảm khoảng 39% từ đầu năm và mất khoảng 60% so với vùng đỉnh gần 120.000 đồng/cp cuối tháng 1/2025. Vốn hóa doanh nghiệp theo đó đã sụt giảm khoảng 127.000 tỷ đồng.
Khối ngoại cũng mua ròng trở lại ở một số cổ phiếu. Trong phiên 4/11, nhà đầu tư nước ngoài mua ròng FPT, CTG, HPG, MSN, SHB và VIB. Tuy nhiên, dòng vốn ngoại chưa thực sự đảo chiều khi vẫn bán mạnh MBB và ACB.
Đáng chú ý, thanh khoản trên HoSE chỉ đạt gần 18.000 tỷ đồng, cho thấy dòng tiền vẫn tương đối thận trọng dù chỉ số tăng mạnh.
Một phiên tăng điểm mạnh chưa đủ để khẳng định thị trường chứng khoán Việt Nam đã bước vào chu kỳ phục hồi bền vững. Đằng sau sự hưng phấn của các chỉ số, nhiều khó khăn đối với doanh nghiệp và dòng vốn vẫn chưa được giải quyết.
Trước hết, mặt bằng lãi suất tiền gửi và cho vay vẫn ở mức cao, tạo áp lực lên chi phí vốn của doanh nghiệp. Trong khi đó, chi phí nguyên vật liệu, năng lượng và nhiều yếu tố đầu vào cho hoạt động sản xuất kinh doanh vẫn là gánh nặng. Khả năng phục hồi lợi nhuận của nhiều doanh nghiệp vì vậy chưa thực sự rõ ràng.
Đối với dòng vốn ngoại, triển vọng đảo chiều cũng không dễ dàng. Kể từ khi FTSE Russell chính thức nâng hạng chứng khoán Việt Nam lên thị trường mới nổi thứ cấp ngày 21/9, khối ngoại đã bán ròng trong phần lớn các phiên giao dịch. Giá trị bán ròng lũy kế trên HoSE trong khoảng một tháng rưỡi lên gần 30.000 tỷ đồng. Tính từ đầu năm đến ngày 3/11, con số này đã gần 121.000 tỷ đồng, tiệm cận mức kỷ lục 125.000 tỷ đồng của năm trước.
Với chứng khoán Việt Nam, triển vọng trung hạn vẫn có những điểm sáng, nhưng sự phục hồi cần được xác nhận bằng thanh khoản cải thiện, dòng vốn ngoại ổn định và kết quả kinh doanh của doanh nghiệp khởi sắc.
Đảng Dân chủ thắng lớn: Giá vàng bật tăng mạnh, giá dầu biến độngĐảng Dân chủ giành quyền kiểm soát cả Hạ viện và Thượng viện sau cuộc bầu cử giữa nhiệm kỳ Mỹ năm 2026. Giá vàng bật tăng mạnh, vượt 4.000 USD/ounce, trong khi giá dầu và chứng khoán cũng biến động.