


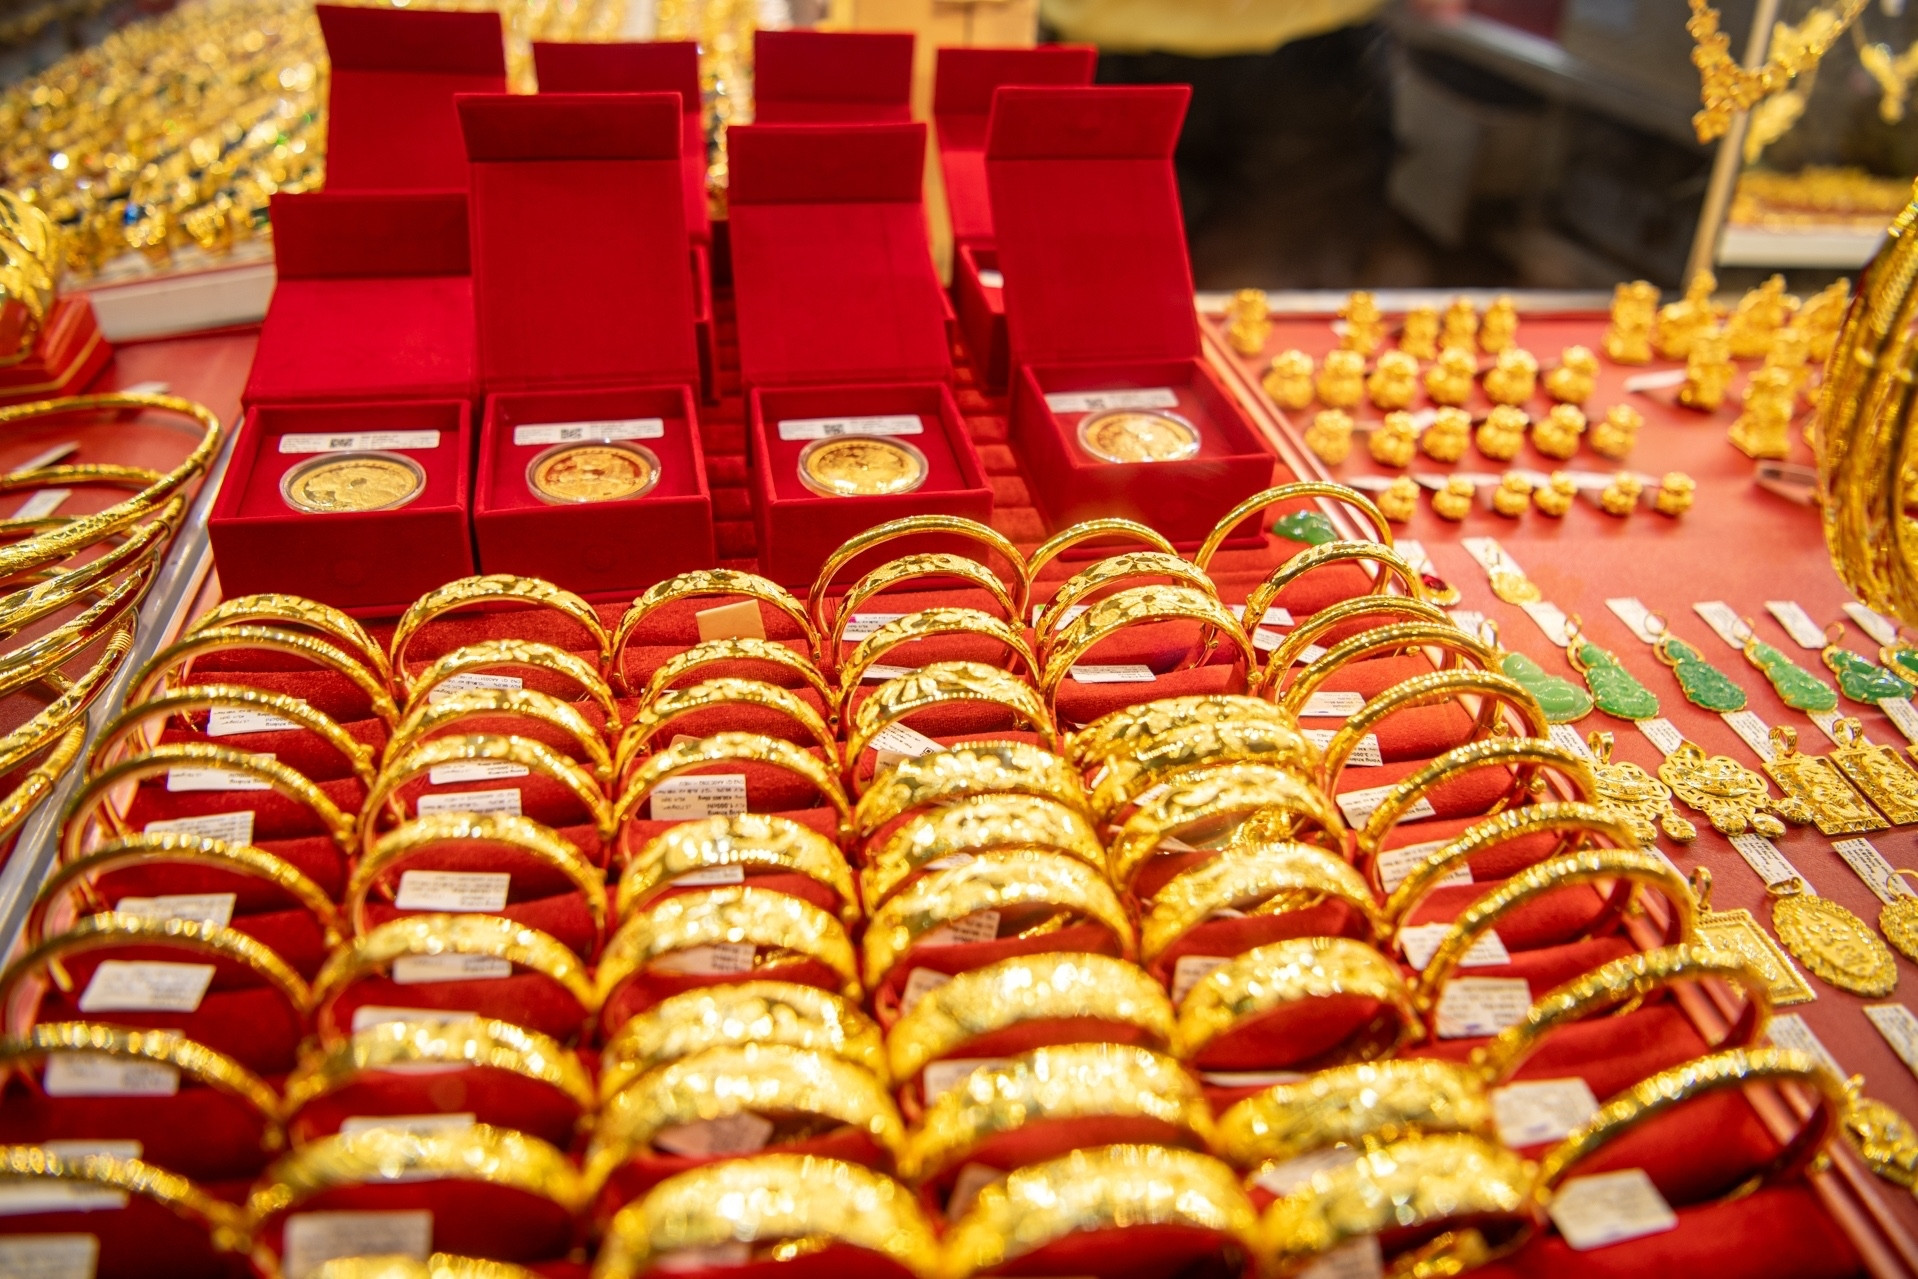
Giá vàng hôm nay 7/10: Bật tăng, vàng nhẫn đắt thêm 500 nghìn/lượngGiá vàng hôm nay 7/10 bật tăng trở lại theo đà hồi phục của thế giới. Trong nước, vàng nhẫn của Doji và Bảo Tín Minh Châu tăng trở lại.


Giữa tâm bão lạm phát và lãi suất cao, vàng trở nên "miễn nhiễm" với chiến tranh, khiến một ông lớn Phố Wall vừa cảnh báo rủi ro giá có thể rơi về 3.750 USD/ounce trong quý IV/2026, tương đương 11,8 triệu đồng mỗi lượng.
Morgan Stanley - một trong những ngân hàng đầu tư quyền lực nhất Phố Wall, gọi cuộc chiến Iran là “bài kiểm tra thực tế” đối với vai trò trú ẩn của vàng. Trong tháng đầu tiên của cuộc chiến (tháng 3/2026), vàng giảm 14,5%, trong khi chỉ số chứng khoán toàn cầu FTSE All-World chỉ mất 9% và S&P 500 giảm 7,8%.
Nghĩa là vàng không những không bảo vệ nhà đầu tư, mà còn thua lỗ nặng hơn cổ phiếu. Điều này gần như chưa từng xảy ra trong các cuộc khủng hoảng địa chính trị hiện đại.
Bloomberg cũng nhận định: “Cuộc chiến ở Trung Đông đã cho thấy vàng không phải là một nơi trú ẩn đúng nghĩa như người ta vẫn tưởng”. Kim loại quý này đã trở thành nạn nhân của chính cuộc chiến mà nó được kỳ vọng sẽ hưởng lợi.
Một trong những yếu tố quan trọng nằm ở chuỗi tác động: chiến tranh có thể đẩy giá dầu tăng, làm lạm phát dai dẳng hơn và khiến Fed có ít dư địa nới lỏng chính sách tiền tệ. Và khi lãi suất cao, vàng vốn không sinh lời đã trở nên kém hấp dẫn so với trái phiếu chính phủ Mỹ.
Amy Gower, chiến lược gia kim loại quý của Morgan Stanley, diễn giải: “Độ nhạy cảm của vàng với chính sách tiền tệ đã trở thành yếu tố dẫn dắt giá chính, lấn át cả sức hấp dẫn trú ẩn an toàn”.
Nói cách khác, thị trường không còn giao dịch vàng dựa trên tin tức chiến tranh, mà dựa trên kỳ vọng về phản ứng của Fed sau mỗi tin tức đó.
Yếu tố thứ hai khiến vàng "thờ ơ" trước tin xấu là lợi suất trái phiếu kho bạc Mỹ. Đầu tháng 10/2026, lợi suất trái phiếu kỳ hạn 10 năm đã chạm 5,349% - mức cao nhất trong nhiều năm. Đồng thời, chỉ số USD Index leo lên mức cao nhất 80 tuần (102,52), gây áp lực trực tiếp lên vàng.
Trong môi trường đó, ngay cả khi căng thẳng Hormuz leo thang, dòng tiền lại chảy vào trái phiếu và USD - những tài sản có lợi suất thực dương, thay vì vàng.
Joey Wagner, nhà phân tích của The Gold Forecast, nhận xét: “Cho đến khi chúng ta tiến gần hơn đến cuộc họp FOMC tiếp theo, chính cuộc chiến Iran và câu chuyện dầu mỏ đang dẫn dắt giá vàng” nhưng theo nghĩa tiêu cực, vì giá dầu cao đồng nghĩa Fed khó nới lỏng.
Bank of America (BofA) là cái tên gây chú ý nhất khi đưa ra cảnh báo mạnh mẽ. Trong báo cáo ngày 30/9, BofA dự báo giá vàng trung bình quý IV/2026 ở mức khoảng 4.000 USD/ounce, nhưng cảnh báo giá có thể giảm “về phía 3.750 USD/ounce” trong cùng giai đoạn.
Trong kịch bản xấu nhất, nếu dầu thô vọt lên 150 USD/thùng do căng thẳng Hormuz leo thang, BofA ước tính giá vàng trung bình năm 2027 có thể chỉ đạt 3.500 USD/ounce.
Đáng chú ý, BofA từng là một trong những tổ chức lạc quan nhất về vàng, thậm chí sớm đưa ra mục tiêu 5.000 USD/ounce. Nhưng giá dầu leo thang buộc họ phải quay đầu thận trọng.
BofA cũng cảnh báo rủi ro đến từ hoạt động bán vàng của các ngân hàng trung ương, khi giá năng lượng cao gây áp lực lên đồng nội tệ của các nước nhập khẩu dầu, họ có thể buộc phải bán vàng để ổn định kinh tế, giống như Thổ Nhĩ Kỳ đã làm trong quý II/2026 với khoảng 60 tấn.
HSBC cũng hạ dự báo giá vàng trung bình năm 2026 từ 4.560 USD xuống 4.490 USD/ounce, đồng thời giảm mục tiêu năm 2027 từ 4.925 USD xuống 4.825 USD/ounce trong báo cáo ngày 1/10.
Đây là lần điều chỉnh thứ hai trong năm của HSBC, sau lần hạ hồi tháng 7. Ngân hàng này cho rằng vàng có thể còn chịu áp lực ngắn hạn nhưng đang tiến gần “đáy tiềm năng”, với kỳ vọng lực cầu từ các ngân hàng trung ương sẽ tăng mạnh nếu giá giảm về hoặc dưới 4.000 USD/ounce.
Wells Fargo Investment Institute (WFII) là tổ chức đảo chiều ngoạn mục nhất trong năm 2026. Từ mức dự báo lạc quan 6.100-6.300 USD/ounce hồi tháng 2, WFII đã hạ xuống 5.300-5.500 USD vào tháng 6, rồi tiếp tục hạ xuống 4.900-5.100 USD vào giữa tháng 8 - mức điều chỉnh giảm gần 20% so với đầu năm.
Chưa dừng lại, trong báo cáo ngày 29/9, WFII tiếp tục hạ mục tiêu năm 2027 từ 5.400-5.600 USD xuống 5.200-5.400 USD/ounce.
WFII lý giải, lập trường “diều hâu” hơn dự kiến của Fed khiến chi phí nắm giữ vàng trở nên đắt đỏ hơn.
Những diễn biến hiện nay của vàng không phải là “vàng mất đi vai trò trú ẩn”. Vấn đề sâu xa hơn là vàng đang phản ứng với một loại rủi ro khác so với những gì thị trường quen thuộc.
Trong nhiều giai đoạn khủng hoảng trước đây, suy thoái hoặc rủi ro suy thoái thường tạo áp lực buộc các ngân hàng trung ương phải nới lỏng chính sách. Tuy nhiên, kịch bản năm 2026 được mô tả khác biệt khi cú sốc năng lượng có thể đẩy lạm phát lên cao trong khi kinh tế Mỹ vẫn duy trì sức chống chịu.
Jim Rickards, tác giả của cuốn Chiến tranh tiền tệ (Currency Wars), từng cảnh báo rằng vàng chỉ thực sự “thức giấc” khi thị trường mất niềm tin vào khả năng kiểm soát lạm phát của Fed, chứ không phải khi có chiến tranh. Hiện tại, niềm tin đó vẫn còn.
Theo Bloomberg, Morgan Stanley, WGC, The Gold Forecast


