Ngân hàng đang gánh gần một nửa nguồn vốn cho nền kinh tế, trong khi tiền của bảo hiểm nhân thọ lại thiếu kênh đầu tư dài hạn. Nghịch lý ấy gợi mở cách tìm vốn cho giai đoạn phát triển mới.
Vốn cho giai đoạn phát triển mới sẽ đến từ đâu? Làm thế nào huy động được nguồn vốn lớn mà vẫn bảo đảm an toàn tài chính quốc gia? Cần những mô hình, công cụ tài chính mới nào để huy động nguồn lực xã hội và quốc tế?
Tại Diễn đàn Kinh tế mới thường niên 2026, ông Nguyễn Thanh Nghị, Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương, đặt ba câu hỏi ấy cho phiên chuyên đề về nguồn lực tài chính.
Ông lưu ý: Nguồn vốn dài hạn chỉ có thể đi vào nền kinh tế khi có những dự án dài hạn chất lượng, hiệu quả và minh bạch. Trước yêu cầu phát triển rất cao của giai đoạn 2026–2030, ông nhấn mạnh, “không thể chỉ dựa vào việc tập trung làm nhiều hơn theo cách cũ”.
Những trao đổi tiếp theo cho thấy có tiền đang chờ nơi đầu tư, trong khi dự án lại đang cần vốn. Khoảng cách giữa hai phía ấy cần được giải quyết bằng những thay đổi trong cách tổ chức thị trường và chuẩn bị dự án.
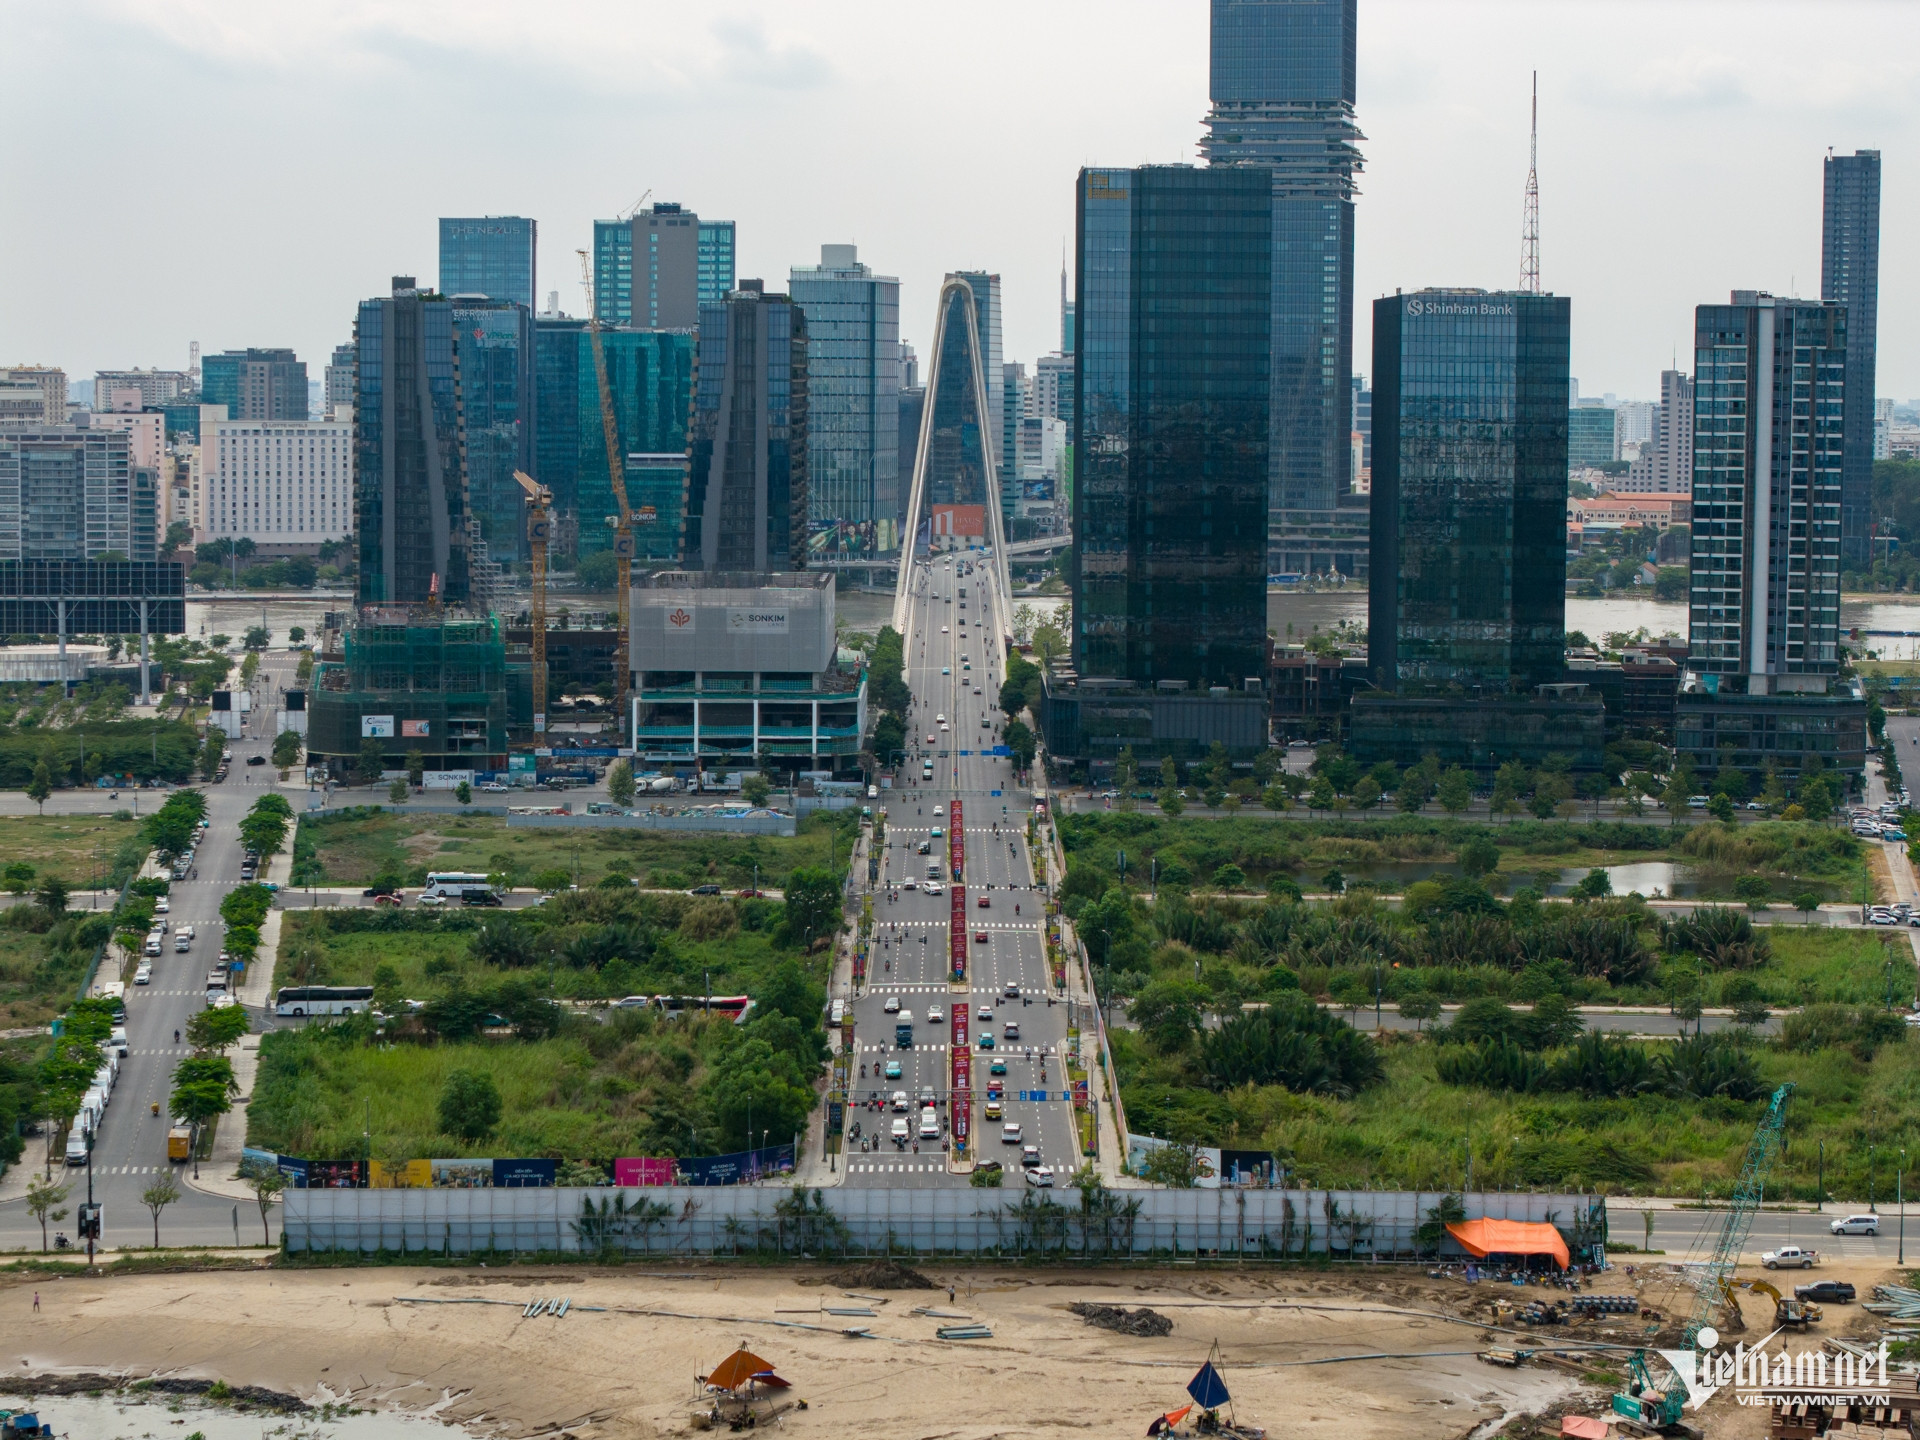
Khu vực làm quảng trường trung tâm và Trung tâm hành chính TPHCM trong khu đô thị mới Thủ Thiêm. Ảnh: Nguyễn Huế
Tiền dài hạn đang chờ
TS. Cấn Văn Lực, Thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia, ước tính nhu cầu vốn đầu tư năm năm tới khoảng 38,5 triệu tỷ đồng. Khu vực Nhà nước dự kiến đáp ứng 22%; khoảng 78% còn lại phải huy động từ khu vực tư nhân và đầu tư nước ngoài.
Theo cơ cấu các kênh dẫn vốn ông đưa ra, tín dụng ngân hàng hiện chiếm khoảng 48%, còn cổ phiếu và trái phiếu doanh nghiệp cộng lại mới khoảng 15%.
Một tuyến đường hay cảng biển cần nhiều năm xây dựng và thu hồi vốn. Nếu những dự án ấy tiếp tục dựa chủ yếu vào ngân hàng, sức ép cung ứng vốn sẽ lớn hơn, đồng thời thu hẹp khả năng cho vay doanh nghiệp sản xuất, kinh doanh.
Trong khi đó, bà Tạ Thị Tuệ Anh, Giám đốc Khối Khách hàng định chế tài chính HSBC, nhìn thấy một nguồn lực khác từ công việc cung cấp dịch vụ quản lý quỹ và tài sản cho khối bảo hiểm nhân thọ.
Theo ước tính của HSBC được bà nêu tại diễn đàn, khối này quản lý hơn 30 tỷ USD nhưng rất thiếu kênh đầu tư dài hạn. Bà lưu ý đây chưa phải con số chính thức. Nguồn tiền hiện chủ yếu vào trái phiếu kho bạc và tiền gửi ngân hàng ngắn hạn.
“Tôi nghĩ là trước khi đi ra quốc tế, chúng ta có thể huy động được một nguồn vốn trong nước rất lớn”, bà nói.
Câu chuyện ấy cho thấy bài toán vốn còn nằm ở khả năng đưa tiền đến nơi phù hợp. Người giữ tiền dài hạn cần những tài sản đầu tư đủ tin cậy để đáp ứng nghĩa vụ của họ.
Ông Trịnh Văn Cần, Tổng giám đốc Công ty Chứng khoán Kafi, đề cập quỹ hưu trí tự nguyện. Theo ông, chính sách đã có hơn mười năm nhưng số dư mới khoảng 2.200 tỷ đồng.
Ông đặt giả định: Một triệu người tham gia, mỗi người đóng hai triệu đồng một tháng, sẽ tạo ra 2.000 tỷ đồng vốn dài hạn mỗi tháng. Phép tính cho thấy tiềm năng tích lũy từ những khoản đóng góp đều đặn của người lao động.
Ông cũng gợi ý tham khảo tài khoản hưu trí cá nhân IRA tại Mỹ, cho phép người lao động hoặc doanh nghiệp đóng tiền định kỳ để đầu tư vào tài sản đủ điều kiện. Đây là hướng mở thêm kênh vốn dài hạn.
Huy động vốn, tính cả rủi ro
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng nguồn lực công không thể đáp ứng nhu cầu một mình. Hệ thống ngân hàng cũng không nên gánh phần lớn trách nhiệm tài trợ hạ tầng.
Bà đề nghị phát triển thị trường trái phiếu trong nước theo chiều sâu, mở rộng cơ sở nhà đầu tư. Với vốn quốc tế, hướng nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư có thể giúp giảm chi phí vay cho Nhà nước và doanh nghiệp.
Nhưng các kênh vốn chỉ phát huy tác dụng khi dự án đủ sức thuyết phục người đầu tư. Bà Sherman chỉ ra những trở ngại: doanh thu khó dự tính, công cụ phòng ngừa rủi ro tỷ giá hạn chế, điều khoản hợp đồng chưa đủ ổn định.
Đó là những điều người bỏ vốn phải cân nhắc trước khi cam kết tiền trong nhiều năm. Một kế hoạch phát triển lớn vẫn cần được chuyển thành phương án đầu tư có thể đánh giá hiệu quả và rủi ro.
Với đầu tư công, bà đề nghị lựa chọn kỹ dự án trước khi bố trí vốn, tính đầy đủ cả chi phí vận hành và bảo trì. Công trình xây xong còn phải có tiền duy trì và mang lại lợi ích như dự kiến.
Khi Nhà nước nhận thêm cam kết để thu hút đầu tư, bà nhấn mạnh việc đo lường, giám sát rủi ro minh bạch. Bảo lãnh giúp dự án vay được tiền cũng có thể tạo nghĩa vụ chi trả cho ngân sách trong tương lai. Vì thế, trách nhiệm của mỗi bên cần được xác định ngay từ hợp đồng.
Ghép các nguồn vốn, chuẩn bị dự án
Với những dự án cần vốn lớn, kỳ hạn dài, bà Sherman gợi ý cơ chế kết hợp vốn nhà nước, vốn vay ưu đãi và vốn tư nhân, được quản lý chuyên nghiệp, có quy định rõ ràng và thông tin minh bạch.
Cơ chế ấy có thể cung cấp tài chính dài hạn bằng nội tệ, bảo lãnh và các công cụ tăng cường tín dụng để xử lý rủi ro cụ thể. Đồng thời, nó hỗ trợ bộ, ngành và địa phương chuẩn bị danh mục dự án sẵn sàng thu hút đầu tư.
Khâu chuẩn bị này quyết định khả năng nối tiền với dự án. Nhà đầu tư cần thấy phương án doanh thu, chi phí, cách phân chia rủi ro và cơ sở thực hiện hợp đồng trước khi chấp nhận bỏ vốn.
Bà còn đề xuất thu lại một phần giá trị đất đai tăng thêm nhờ các hành lang giao thông mới, dùng cho bảo trì, đầu tư tiếp và dịch vụ cộng đồng. Nhờ đó, giá trị đầu tư công tạo ra có thể quay lại phục vụ hạ tầng.
Các trao đổi tại diễn đàn mở ra nhiều hướng tìm vốn: bảo hiểm, hưu trí, thị trường trái phiếu, vốn quốc tế và cơ chế kết hợp nguồn lực công – tư. Khả năng huy động từng nguồn sẽ phụ thuộc vào việc tháo gỡ những trở ngại từng kênh.
Điều kiện ông Nguyễn Thanh Nghị nêu vẫn là điểm xuất phát. Người giữ tiền bảo hiểm, người tích lũy cho tuổi già hay nhà đầu tư nước ngoài đều cần biết tiền được sử dụng thế nào và rủi ro do ai chịu. Để họ cam kết dài hạn, phía cần vốn phải chuẩn bị được những dự án xứng đáng với sự chờ đợi ấy.
Khi chính sách tiền tệ tiếp tục gánh vai trò đầu tàu vốnĐằng sau chuỗi điều chỉnh về tín dụng và an toàn hệ thống là một định hướng rõ ràng của Ngân hàng Nhà nước: mở rộng không gian chính sách tiền tệ nhằm tạo thêm dư địa vốn cho mục tiêu tăng trưởng hai con số.