Đàm phán thành công đơn hàng trị giá 5-15 tỷ đồng với hệ thống siêu thị lớn trong nước nhưng một doanh nghiệp startup Việt vẫn phải tạm dừng vì không có vốn lưu động để gánh chính sách công nợ 90 ngày.
Startup từ chối đơn hàng tỷ đồng vì chính sách công nợ
Chia sẻ với VietNamNet bên lề diễn đàn về thương mại và chuỗi cung ứng ngày 18/11, ông Trịnh Công Qui, Giám đốc điều hành Công ty cổ phần Giải pháp BioWraps, cho hay, doanh nghiệp đã phải từ chối đơn hàng nội địa dù đã đàm phán thành công với một hệ thống siêu thị lớn tại Việt Nam trị giá lên tới 5-15 tỷ đồng.
Nguyên nhân xuất phát từ chính sách công nợ kéo dài 60-90 ngày của kênh phân phối hiện đại, trong khi startup này không thể vay vốn lưu động từ ngân hàng để xoay vòng.
Để tìm kiếm doanh thu và đầu ra sản phẩm xanh, doanh nghiệp buộc phải tìm kiếm đơn hàng từ quốc tế, để hưởng các điều khoản thanh toán nhanh gọn như trả trước 40% khi đặt hàng và tất toán 60% ngay khi nhận hàng, không phát sinh công nợ.
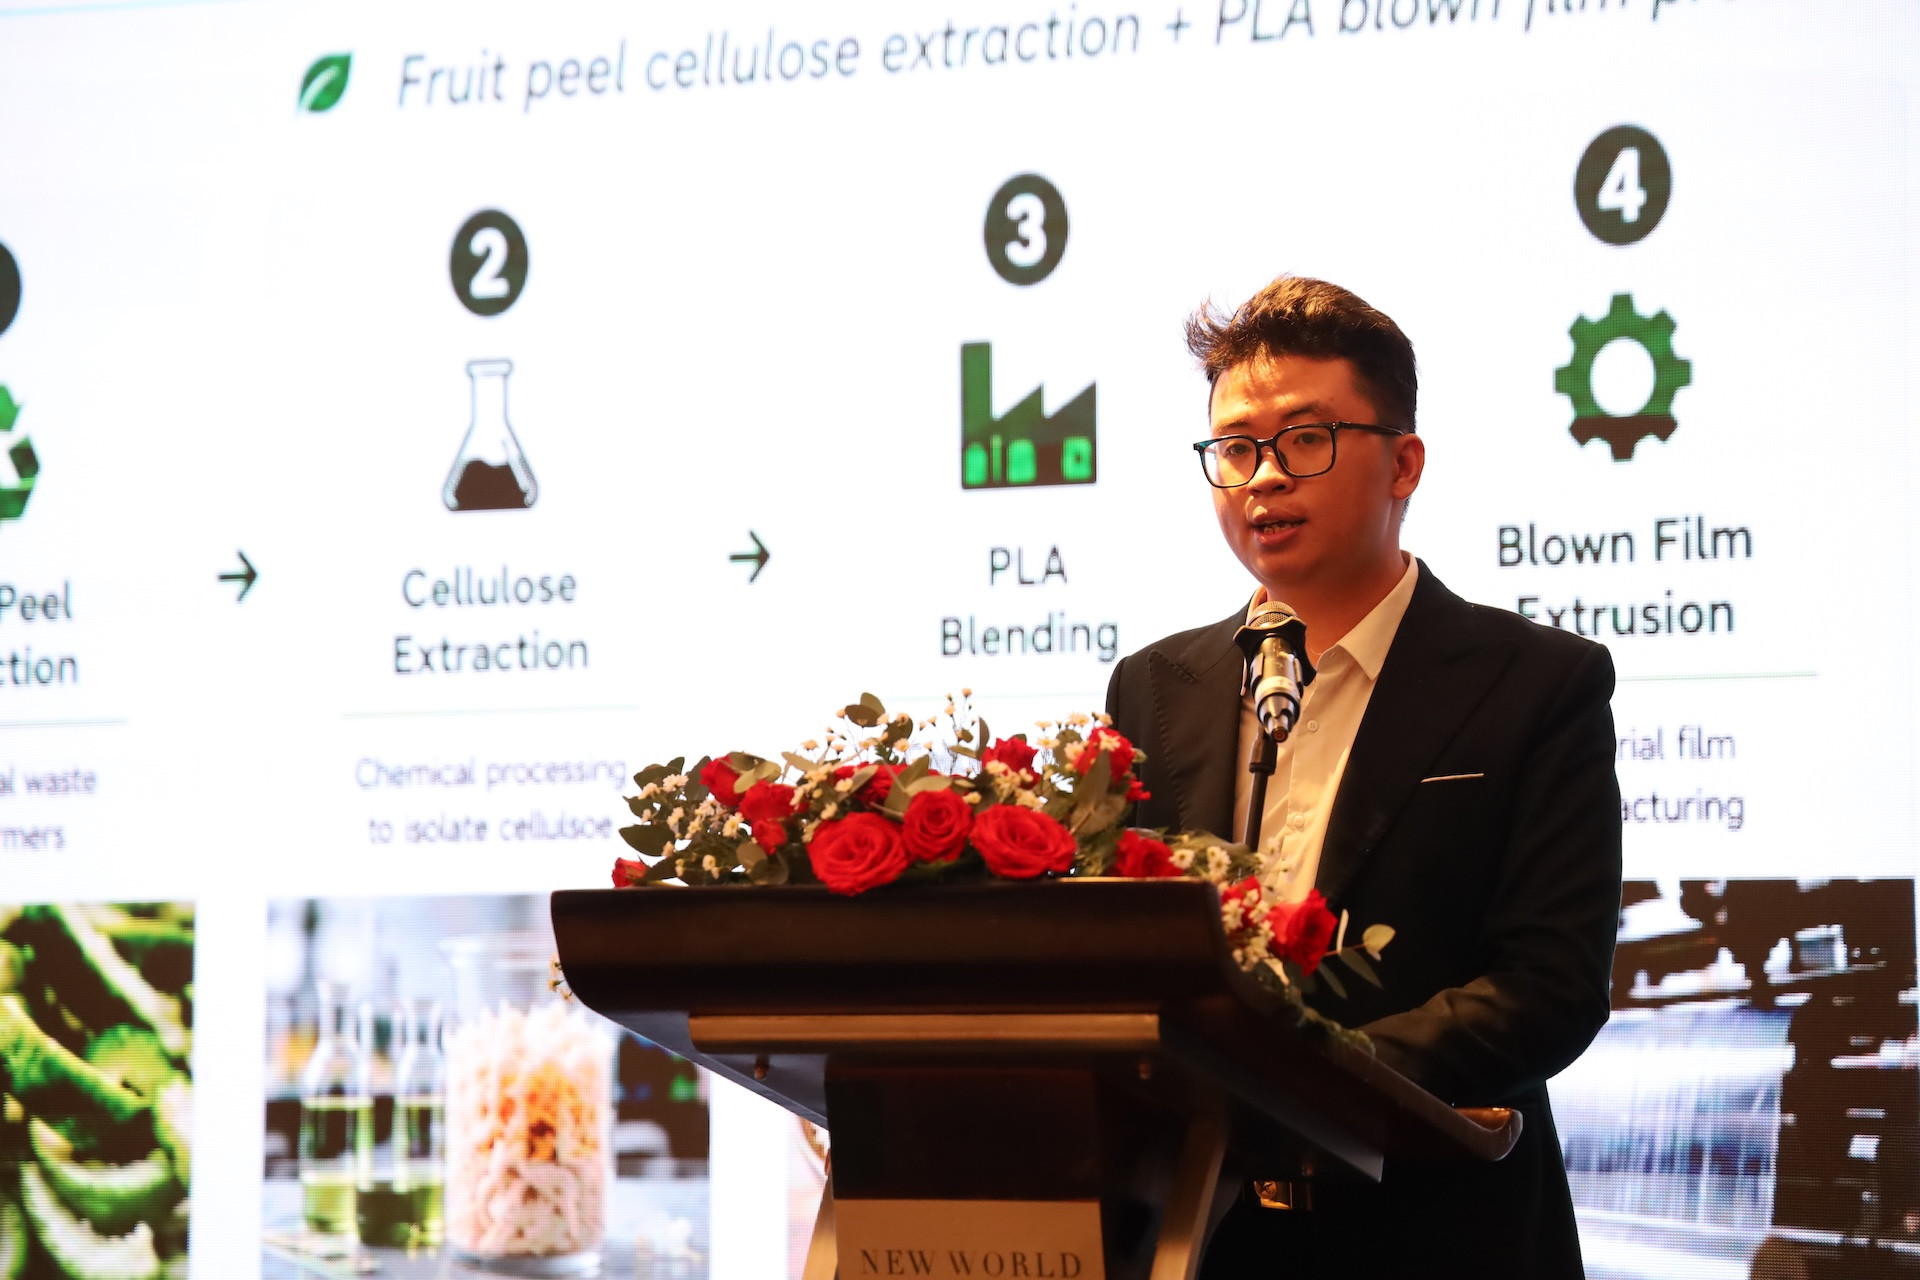
Ông Trịnh Công Qui, Giám đốc điều hành Công ty cổ phần Giải pháp BioWraps. Ảnh: Phú Quốc
Dù mới chính thức thương mại sản phẩm được 1 năm, nhưng các sản phẩm bao bì được làm từ phụ phẩm nông nghiệp của BioWraps đã có mặt tại 14 quốc gia thuộc 5 châu lục, phục vụ hơn 650.000 khách hàng.
Theo ông Qui, startup rất khát vốn, song việc tiếp cận vốn vay trong nước dường như không thể vì các ngân hàng thương mại luôn đặt tài sản bảo đảm làm điều kiện tiên quyết, trong khi startup lại không có nhà xưởng hay bất động sản để thế chấp.
Để có vốn, công ty phải tiếp cận các gói hỗ trợ từ ngân sách trong nước thông qua Nghị quyết 20 hay Nghị quyết 64 tại TPHCM, với mức hỗ trợ tiền mặt 100-200 triệu đồng (hoặc tối đa 50% giá trị gói hỗ trợ). Tuy nhiên, nguồn lực này chỉ chiếm vỏn vẹn 1% tổng vốn lưu động của doanh nghiệp, chưa đủ giải quyết bài toán mở rộng sản xuất.
Do đó, doanh nghiệp buộc phải tiếp cận các quỹ đầu tư tác động và tổ chức phi chính phủ để tìm kiếm nguồn vốn, bởi các nhà đầu tư quốc tế khá cởi mở với các dự án liên quan tới công nghệ xanh, bảo vệ khí hậu.
Theo ông, thay vì xét vốn điều lệ hay tài sản thế chấp, nhà đầu tư ngoại tập trung vào ba yếu tố: tính đột phá của công nghệ, giá trị tạo ra cho môi trường toàn cầu và khả năng mở rộng quy mô thị trường. BioWraps đã xúc tiến các khoản tài trợ không hoàn lại từ 100.000-500.000 USD từ các tổ chức quốc tế, đồng thời tiếp cận các đối tác có nhu cầu mua tín chỉ carbon để bù đắp phát thải.
"Họ tài trợ vốn và đổi lại, chúng tôi cam kết cung cấp lượng tín chỉ carbon giảm phát thải tương ứng với số tiền, mà cụ thể cung cấp tín chỉ carbon từ nay đến năm 2030", ông Qui chia sẻ.
Từ thực tiễn doanh nghiệp, ông Qui cho rằng các dự án công nghệ xanh cần lộ trình dài hơi 5-10 năm để phát triển bền vững, chứ không thể tăng trưởng nóng "sáng bán chiều có tiền tỷ" như bất động sản.
Vì vậy, bên cạnh nỗ lực tự gọi vốn quốc tế, ông Qui mong các ngân hàng và quỹ đầu tư trong nước cần có những cơ chế tín dụng cởi mở hơn, đặc biệt là các gói tài trợ vốn lưu động dựa trên đơn hàng, giúp doanh nghiệp xanh đủ sức trụ vững và phát triển ngay tại thị trường nội địa.
Khoảng trống tài chính 24 tỷ USD của SME Việt
Câu chuyện của BioWraps phản ánh một trong những khó khăn của doanh nghiệp nhỏ và vừa (SME) tại Việt Nam: khả năng tiếp cận nguồn vốn phù hợp với nhu cầu sản xuất, kinh doanh.
Theo số liệu được ông Robert Kraybill, Giám đốc đầu tư tại Quỹ Đầu tư Tác động Impact Investment Exchange (IIX), dẫn tại diễn đàn, khoảng trống tài chính hằng năm của khu vực SME Việt Nam ước tính khoảng 24 tỷ USD. Khoảng 62% nhu cầu vốn của nhóm doanh nghiệp này chưa được đáp ứng.
Trong khi đó, Báo cáo Kinh tế tư nhân Việt Nam 2025 của VCCI cho biết 75,5% doanh nghiệp được khảo sát cho rằng họ không thể vay vốn nếu thiếu tài sản bảo đảm. Kết quả này cho thấy tài sản thế chấp vẫn là rào cản lớn đối với khả năng tiếp cận tín dụng của doanh nghiệp.
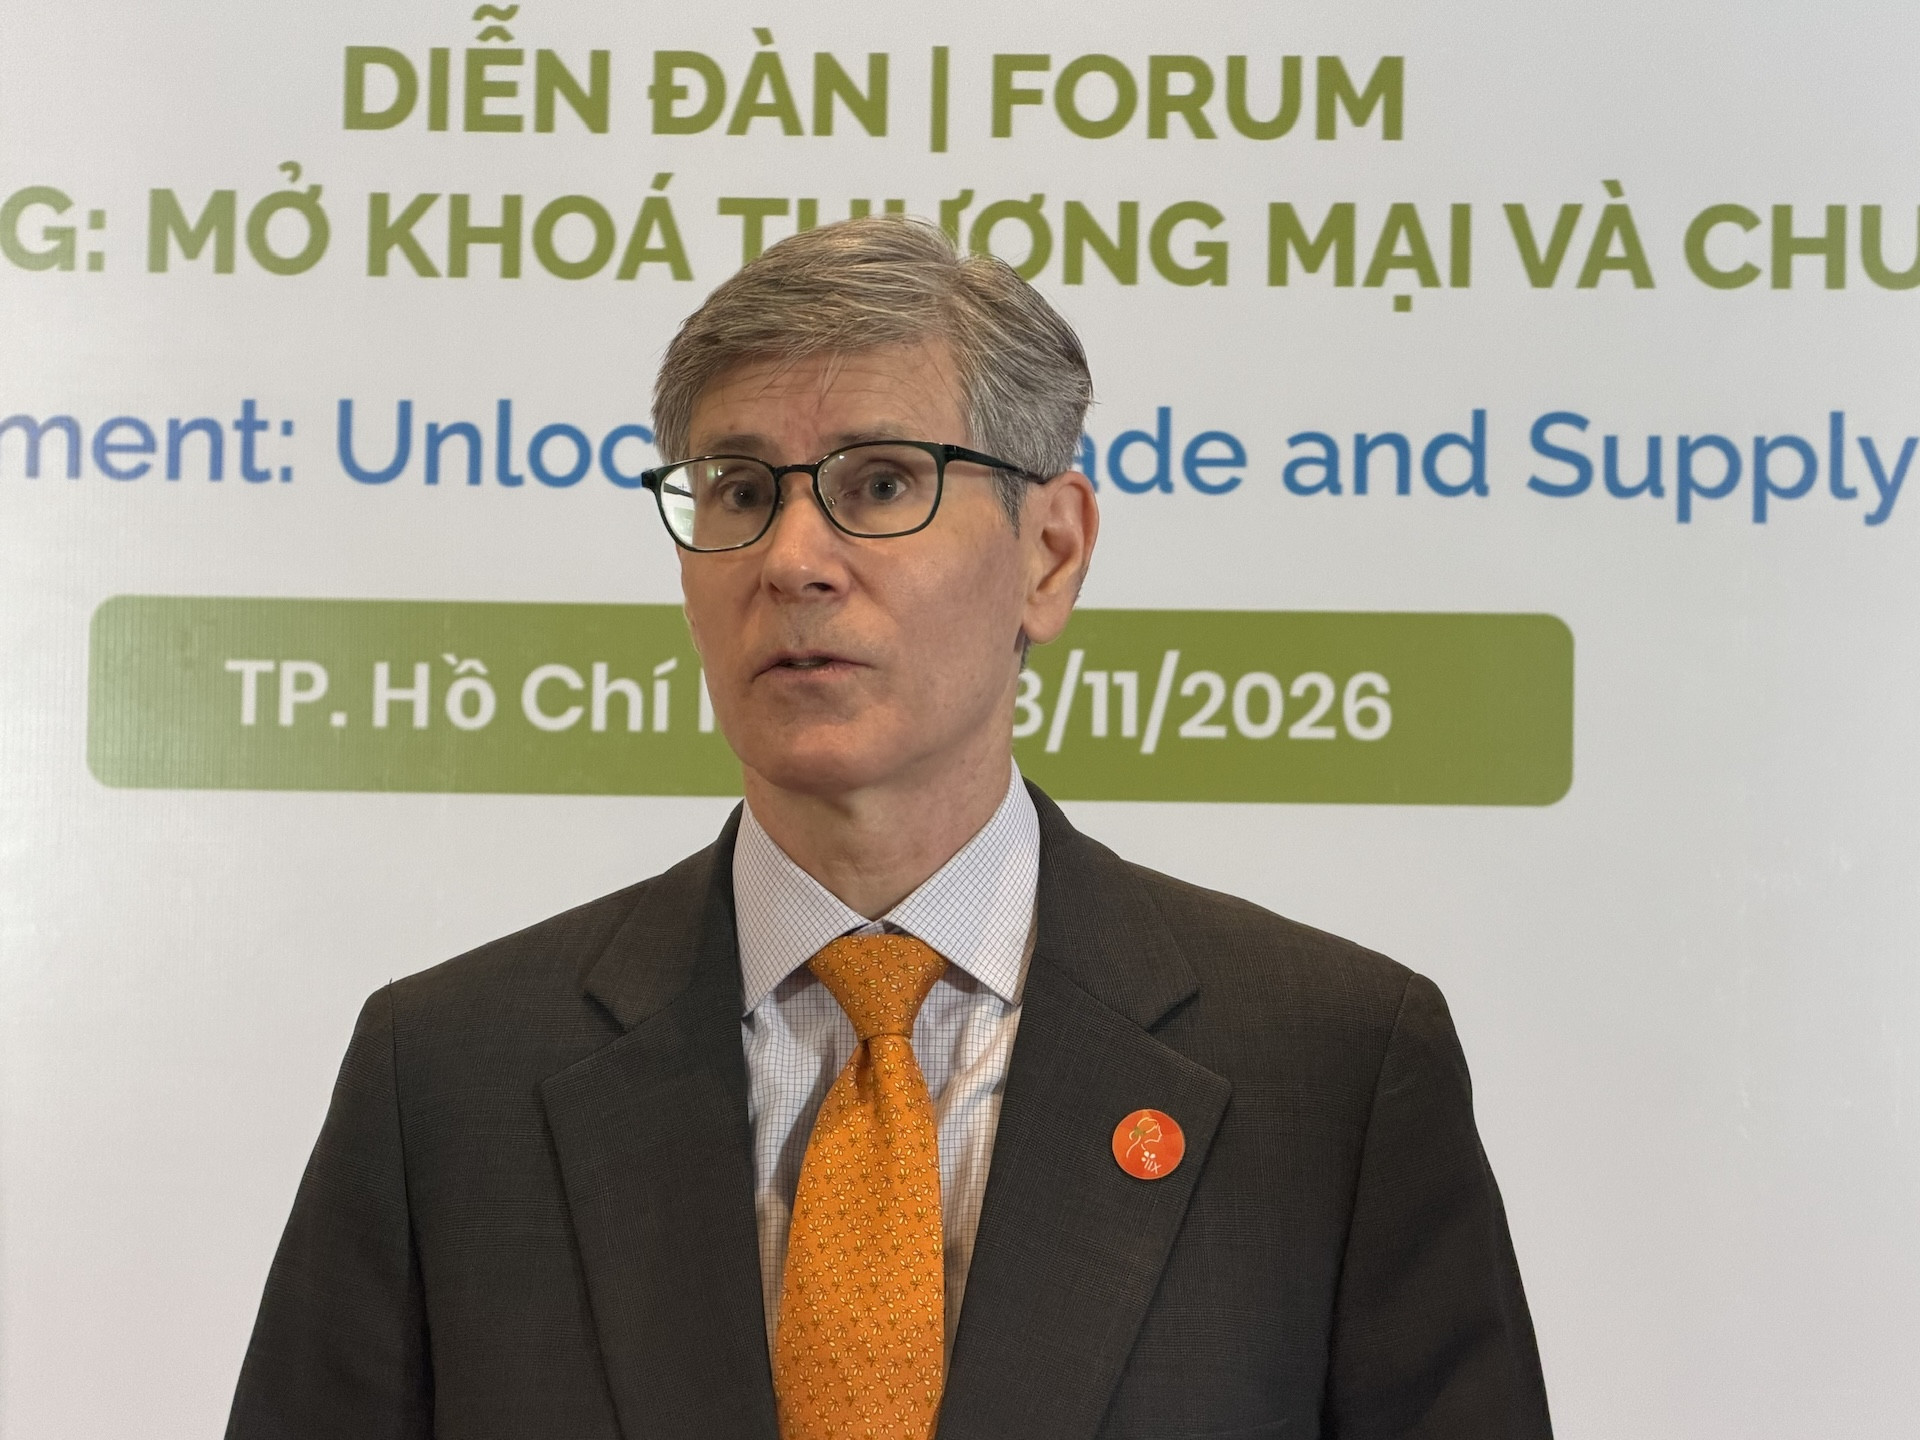
Theo ông Robert Kraybill, tài chính truyền thống không phải lúc nào cũng phù hợp nhu cầu tiếp cận vốn của doanh nghiệp. Ảnh: T.Hà
Giám đốc IIX còn nhìn nhận, áp lực thiếu vốn này đang ngày một gia tăng khi các thị trường lớn đồng loạt siết quy định mới về thuế đối ứng, hay quy định liên quan tới các cơ chế điều chỉnh biên giới carbon hoặc quy định chống phá rừng.
Do đó, thách thức hiện nay không chỉ nằm ở quy mô nguồn vốn sẵn có mà còn ở việc các điều kiện tiếp cận có phù hợp với nhu cầu và dòng tiền của doanh nghiệp SME hay không, và tài chính truyền thống không phải lúc nào cũng phương thức phù hợp trong huy động vốn.
Trước thực tế này, ông Robert Kraybill đề xuất các bên cần thiết kế những gói giải pháp kết hợp giữa tài chính hỗn hợp (vốn thương mại và vốn ưu đãi), bảo lãnh tín dụng chia sẻ rủi ro, tài trợ theo đơn đặt hàng và hỗ trợ kỹ thuật xuyên suốt bốn giai đoạn từ xây dựng năng lực đến mở rộng quy mô.
Doanh nghiệp áp lực phải trả hết nợ cũ để vay lãi suất thấpDù nhiều ngân hàng đã triển khai các gói tín dụng ưu đãi, giảm lãi suất cho vay 1,5-2%/năm, không ít doanh nghiệp vẫn khó tiếp cận nguồn vốn rẻ. Có đơn vị phải tất toán khoản vay cũ mới được vay với lãi suất thấp hơn.
12.000 doanh nghiệp lúng túng trước bài toán sa thải nhân sự12.000 doanh nghiệp toàn cầu đang đứng trước ngã rẽ: cắt giảm nhân sự, đào tạo lại hay thay đổi mô hình quản trị khi AI giúp tăng năng suất nhưng lại làm xáo trộn cách vận hành cũ.