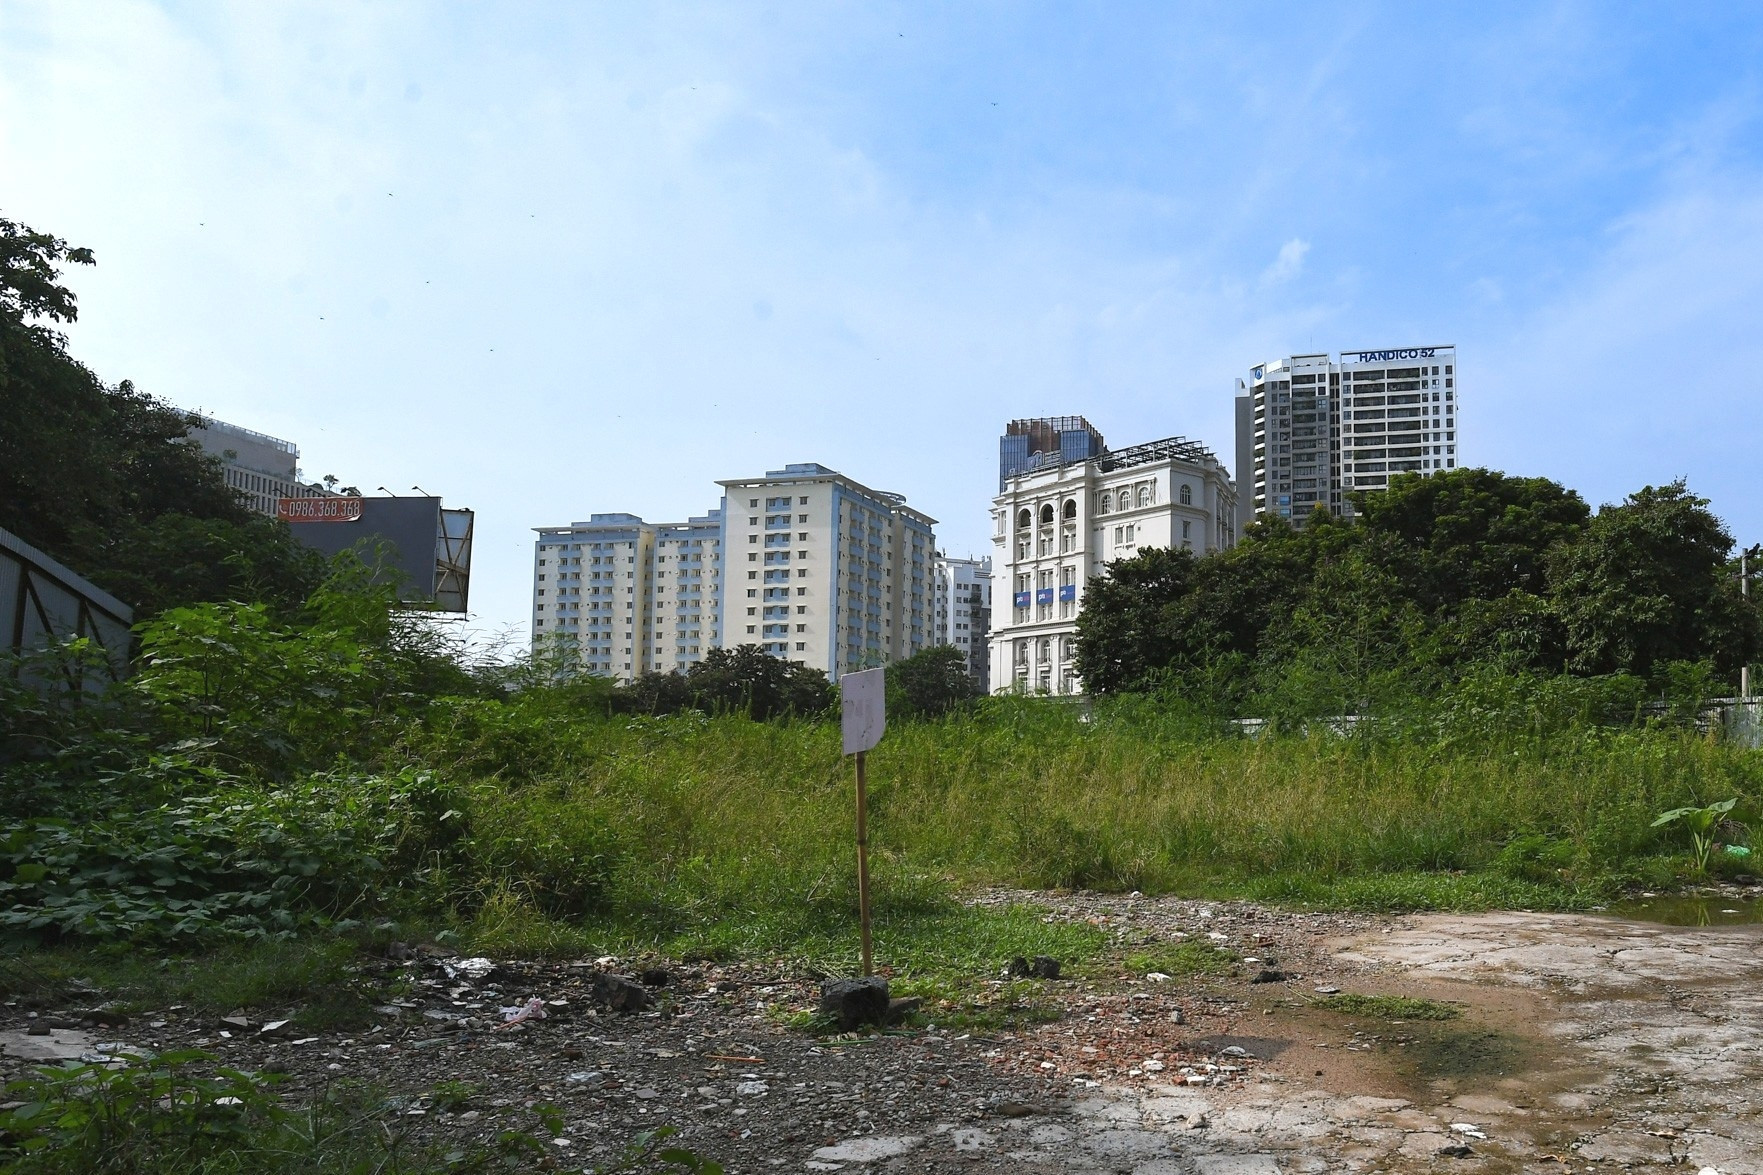
Dự thảo đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, không hoặc chậm đưa vào sử dụng. Theo ông Đặng Hùng Võ, mức thuế này quá thấp, khó tạo áp lực để đất hoang được đưa vào khai thác. Vì vậy mức thuế đất bỏ hoang cần nâng lên ít nhất 2%.
Đánh thuế đất bỏ hoang 0,2% là quá thấp
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Chính sách này được đưa ra thảo luận tại Kỳ họp thứ hai, Quốc hội khóa XVI vào tháng 11/2026.
Trao đổi với PV VietNamNet về đề xuất trên, GS Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường cho rằng việc đánh thuế đất bỏ hoang cần tập trung vào đất phi nông nghiệp tại đô thị, nơi có giá trị cao, thay vì mở rộng đối tượng trên diện rộng.
Theo ông, cần loại trừ những trường hợp đất nông nghiệp được để nghỉ 1 hoặc 2 năm nhằm phục hồi chất lượng đất. Trọng tâm của chính sách nên là đất phi nông nghiệp, bởi đây là loại đất có giá trị lớn, việc đánh thuế mới có thể bảo đảm hiệu quả thu cao hơn chi phí tổ chức thu thuế.
Chuyên gia cho rằng, rất khó xác định thế nào được coi là đất bỏ hoang và thời gian bỏ hoang bao lâu thì phải chịu thuế?
“Tôi cho rằng chủ yếu nên tính đến đất phi nông nghiệp tại đô thị, không nên mở rộng quá nhiều đối tượng, bởi có khi số tiền thu được không đủ bù chi phí tổ chức thu thuế”, ông nói.
Về cách xác định đất bỏ hoang, GS Đặng Hùng Võ đề xuất, đối với đất nền, nếu sau 3 năm không xây dựng thì có thể xem xét là đất bỏ hoang.
Đối với đất đã có tài sản gắn liền nhưng tài sản không được sử dụng, cũng cần xác định là đất bỏ hoang. Chẳng hạn, một căn nhà đã xây dựng nhưng không có người sử dụng thì phần đất bên dưới vẫn phải được xem là đất bỏ hoang.
Theo Luật Đất đai 2024, đất được Nhà nước giao, cho thuê hoặc cho phép chuyển mục đích để thực hiện dự án đầu tư nhưng không được đưa vào sử dụng trong 12 tháng liên tục kể từ khi nhận bàn giao đất trên thực địa, hoặc chậm tiến độ sử dụng đất 24 tháng so với tiến độ ghi trong dự án, thuộc trường hợp có thể bị xử lý.
Chủ đầu tư được xem xét gia hạn sử dụng đất không quá 24 tháng và phải nộp bổ sung khoản tiền tương ứng với tiền sử dụng đất, tiền thuê đất trong thời gian gia hạn. Hết thời hạn này mà vẫn chưa đưa đất vào sử dụng, Nhà nước thu hồi đất theo quy định, trừ trường hợp bất khả kháng.
Ông nhấn mạnh, chính sách cần đánh thuế vào giá trị đất đai, không phải giá trị tài sản trên đất.
Đáng chú ý, về mức thuế, GS Đặng Hùng Võ nhận xét đề xuất đánh thuế đất bỏ hoang ở mức 0,2% là quá thấp, không đủ tạo tác động để người sử dụng đất đưa đất vào khai thác.
Ông dẫn chứng, trong giai đoạn 2014-2024, giá đất đã tăng đáng kể. Chẳng hạn, giá 1m2 nhà ở xã hội từ khoảng 11 triệu đồng đã tăng lên 33 triệu đồng, tương đương mức tăng 200% trong 10 năm, bình quân tăng khoảng 20% mỗi năm.
Ngay cả khi áp dụng công thức tính toán có loại trừ yếu tố trượt giá và phần tăng giá ảo, mức tăng giá trị đất vẫn được tính khoảng 10% mỗi năm. Trong khi đó, nếu chỉ đánh thuế 0,2% thì mức thuế này quá nhỏ so với giá trị gia tăng của đất đai.
“Giá trị đất tăng khoảng 10% mà chúng ta chỉ đánh thuế 0,2% thì chẳng khác nào 'muỗi đốt gỗ'. Đánh thuế như vậy không giải quyết được vấn đề, trong khi vẫn tốn chi phí tổ chức thu thuế”, ông phân tích.
Từ đó, GS Đặng Hùng Võ đề xuất mức thuế trong luật cần được thiết kế ít nhất ở mức 2%, sau một vài năm tiếp tục tăng lên theo lộ trình, thay vì mức 0,2% như dự thảo.
Tránh đánh đồng đất dự án chậm tiến độ với đất bỏ hoang
Ở góc độ khác, TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế tài nguyên và môi trường TPHCM, lưu ý cần phân biệt rõ đất dự án chậm tiến độ và đất phi nông nghiệp bỏ hoang. Đây là hai khái niệm khác nhau về bản chất, đối tượng chịu trách nhiệm cũng như cách thức xử lý. Nếu đánh đồng hai loại đất này trong chính sách thuế dễ dẫn đến bất công và kém hiệu quả trong thực thi.
Theo ông Thuận, đất dự án chậm tiến độ thường là những khu đất được Nhà nước giao hoặc cho thuê để doanh nghiệp thực hiện các dự án kinh doanh, đô thị, khu công nghiệp nhưng chủ đầu tư chưa triển khai xây dựng hoặc xây dựng dở dang. Nguyên nhân có thể xuất phát từ vướng mắc thủ tục pháp lý như đền bù, giải phóng mặt bằng, phê duyệt quy hoạch hoặc do chủ đầu tư yếu kém về năng lực tài chính, đứt gãy dòng vốn.
Với những dự án chậm trễ do cơ quan nhà nước chưa hoàn tất thủ tục phê duyệt quy hoạch hoặc chưa giải phóng xong mặt bằng, nếu áp dụng thuế phạt bỏ hoang sẽ thiếu công bằng với doanh nghiệp.
Ngược lại, nếu chủ đầu tư chây ỳ, không đủ năng lực triển khai dự án, giải pháp mạnh nhất phải là thu hồi đất để giao cho nhà đầu tư khác, thay vì chỉ phạt tiền để họ tiếp tục giữ đất.
Hiện pháp luật đã có chế tài đối với dự án chậm tiến độ như gia hạn 24 tháng và phải nộp bổ sung tiền sử dụng đất, tiền thuê đất, xử lý vi phạm tiến độ đầu tư hoặc thu hồi đất theo quy định của pháp luật về đất đai và đầu tư.
Trong khi đó, đất phi nông nghiệp bỏ hoang của cá nhân, hộ gia đình hoặc nhà đầu tư nhỏ lẻ lại là câu chuyện khác. Đây là những thửa đất đã được cấp giấy chứng nhận, có hạ tầng nhưng chủ đất cố tình không đưa vào sử dụng, bỏ trống, chờ giá tăng để bán kiếm lời. Hành vi này chủ yếu xuất phát từ tâm lý đầu cơ, tích trữ bất động sản của những người có dòng vốn nhàn rỗi.
TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế tài nguyên và môi trường TPHCM cho rằng cần phân biệt rõ đất dự án chậm tiến độ và đất phi nông nghiệp bỏ hoang. Đây là hai khái niệm khác nhau về bản chất, đối tượng chịu trách nhiệm cũng như cách thức xử lý.
Đối với nhóm đất này, thuế có thể trở thành công cụ điều tiết cần thiết. Hiện người sử dụng đất chủ yếu chỉ phải nộp thuế sử dụng đất phi nông nghiệp hằng năm với mức thuế suất tương đối thấp, từ 0,03-0,15%. Vì vậy, cần nghiên cứu áp dụng mức thuế cao hơn đối với đất phi nông nghiệp cố tình bỏ hoang, chẳng hạn mức 0,2% như đề xuất hoặc cao hơn.
Việc đánh thuế ở mức phù hợp có thể tạo áp lực để chủ đất đưa bất động sản vào khai thác, sử dụng hoặc chuyển nhượng cho người có nhu cầu thực. Qua đó, hạn chế tình trạng găm giữ đất chờ tăng giá, góp phần tăng nguồn cung và giảm áp lực đầu cơ trên thị trường bất động sản.
Tuy nhiên, ông Thuận lưu ý, với đất nông nghiệp, cần đặc biệt thận trọng khi xác định hành vi bỏ hoang. Trên thực tế, nhiều diện tích không được canh tác do thiên tai, hạn mặn, thiếu nước tưới hoặc giá nông sản xuống quá thấp khiến người nông dân càng sản xuất càng thua lỗ. Nếu áp thuế trong những trường hợp này, chính sách có thể vô tình trở thành gánh nặng cho người nông dân.
Ông Thuận cũng cho rằng rất khó xác định thế nào được coi là đất bỏ hoang và thời gian bỏ hoang bao lâu thì phải chịu thuế.
Chẳng hạn, nếu chủ đất trồng một vài cây chuối hoặc nuôi vài con gà trên thửa đất nhằm đối phó, cơ quan quản lý căn cứ vào quy định nào để xác định đất có thực sự được đưa vào sử dụng hay không? Chưa kể, việc xác minh tình trạng sử dụng từng thửa đất có thể khiến bộ máy quản lý phát sinh chi phí.
Bên cạnh đó, cần tính toán để tránh tình trạng thuế chồng thuế. Người mua đất đã phải thực hiện nghĩa vụ thuế thu nhập cá nhân, lệ phí trước bạ và thuế sử dụng đất phi nông nghiệp hằng năm. Nếu bổ sung thuế đối với đất bỏ hoang mà không thiết kế kỹ đối tượng, điều kiện và cách tính thuế, chính sách có thể dẫn đến tình trạng lạm thu.
Đánh thuế đất bỏ hoang: Đất chưa xây dựng ở mức nào mới áp thuế?Để áp thuế 0,2% đối với đất bỏ hoang, theo chuyên gia, cần phân biệt hành vi cố tình găm giữ với trường hợp chậm đưa đất vào sử dụng do khách quan. Việc tính thuế cũng cần căn cứ diện tích thực tế chưa được sử dụng, thay vì đánh đồng toàn bộ dự án.