Nộp thuế sử dụng đất phi nông nghiệp với căn hộ chung cư là bắt buộc, cơ quan thuế giải thích rõ lý do nhiều hộ gia đình ở cả chục năm nhưng chưa nhận được thông báo nộp tiền này.
Thuế sử dụng đất phi nông nghiệp với nhà chung cư là bắt buộc
Nhiều người sở hữu căn hộ chung cư băn khoăn liệu mình có phải nộp thuế sử dụng đất phi nông nghiệp hay không, nhất là khi đã sinh sống tại căn hộ nhiều năm nhưng chưa nhận được thông báo thuế.
Theo Thuế TP Hà Nội, việc xác định người nộp thuế căn cứ vào quy định pháp luật và từng trường hợp cụ thể.
Điều 4 Luật Thuế sử dụng đất phi nông nghiệp năm 2010 và Điều 3 Thông tư 153/2011/TT-BTC của Bộ Tài chính quy định về người nộp thuế. Trong đó, đối với trường hợp Nhà nước giao đất, cho thuê đất để thực hiện dự án xây dựng nhà ở để bán, cho thuê, người nộp thuế là tổ chức được giao đất, cho thuê đất. Trường hợp chuyển nhượng quyền sử dụng đất cho tổ chức, cá nhân khác, người nộp thuế là người nhận chuyển nhượng.
Theo quy định, đất ở tại đô thị, đất ở tại nông thôn, trong đó có đất xây dựng nhà chung cư, thuộc đối tượng chịu thuế sử dụng đất phi nông nghiệp.
Đối với căn hộ chung cư, diện tích đất tính thuế được xác định theo hệ số phân bổ nhân với diện tích nhà mà tổ chức, hộ gia đình, cá nhân sử dụng.
Như vậy,theo Thuế TP Hà Nội, thuế sử dụng đất phi nông nghiệp đối với nhà chung cư là nghĩa vụ tài chính bắt buộc của tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất gắn với căn hộ chung cư.
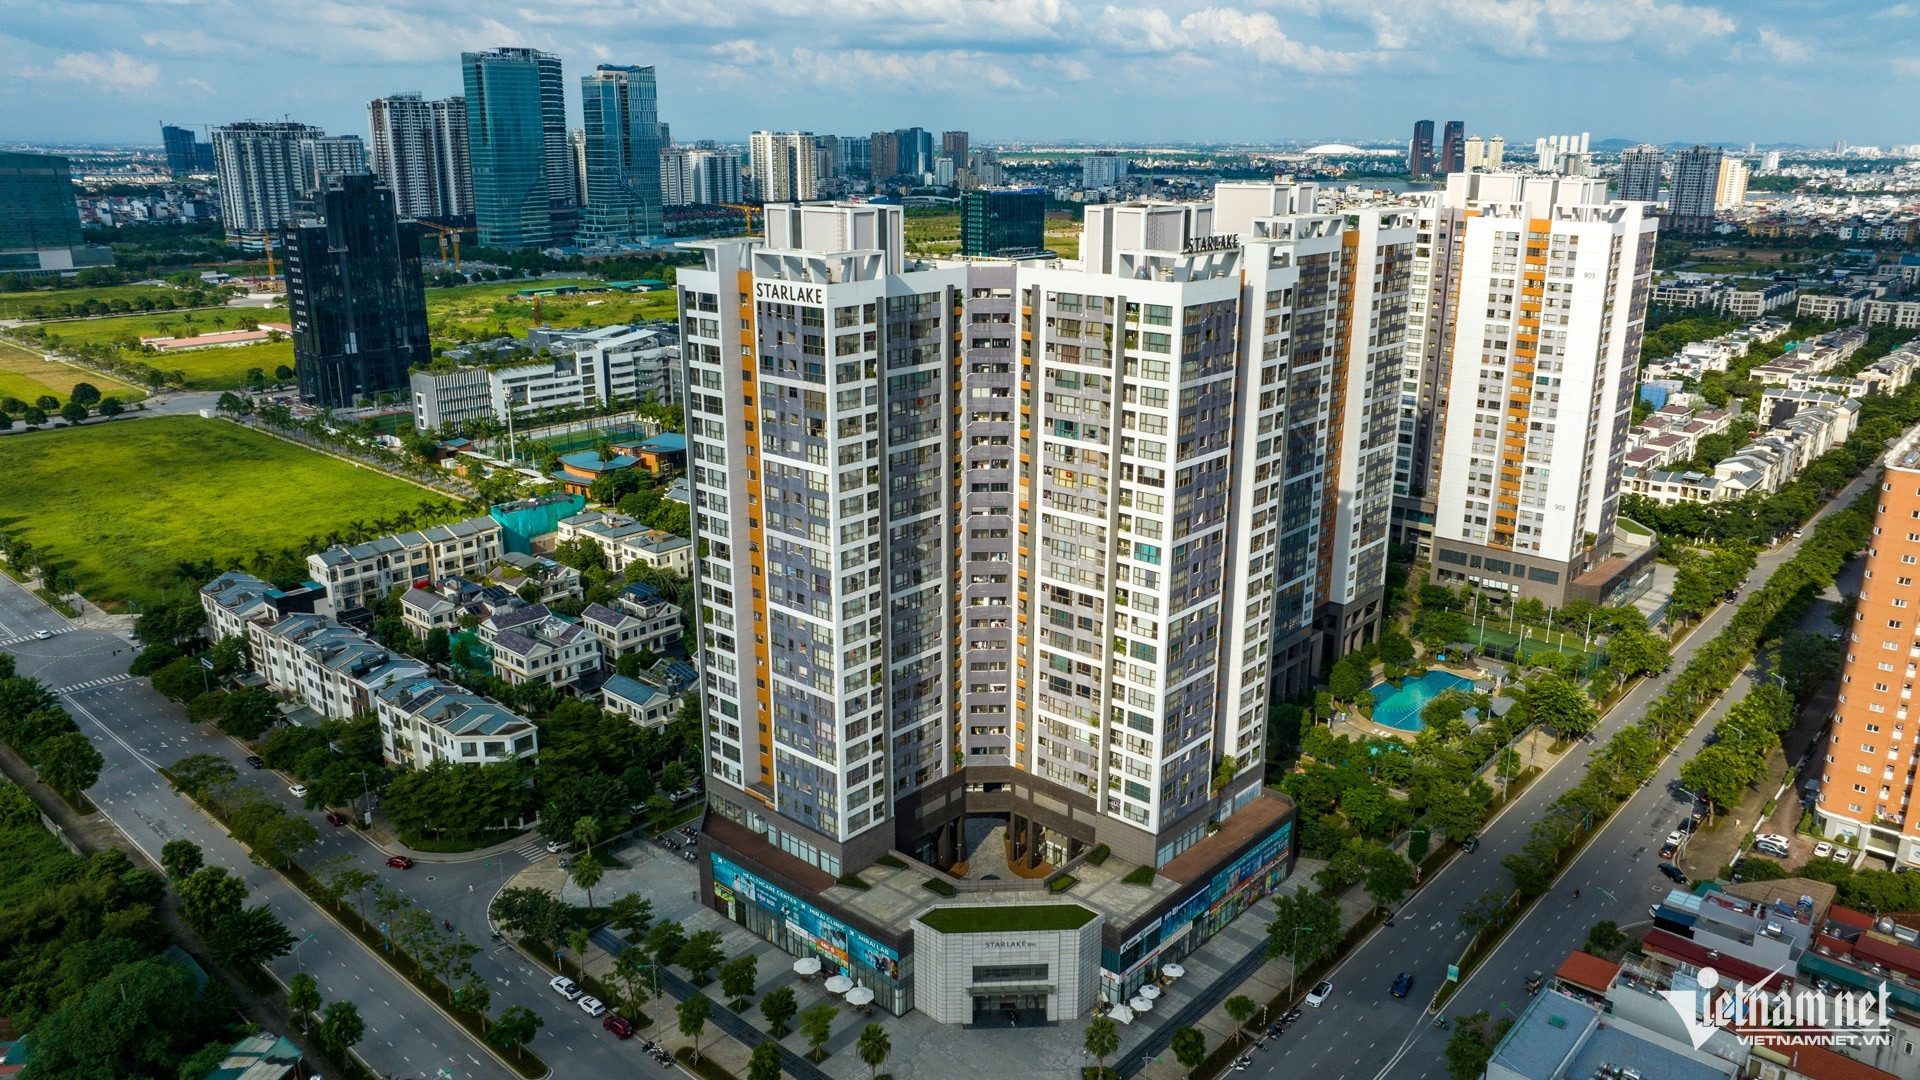
Theo cơ quan thuế, nộp thuế sử dụng đất phi nông nghiệp với căn hộ chung cư là nghĩa vụ bắt buộc. Ảnh: Hoàng Hà
Với trường hợp cư dân đã ở chung cư nhiều năm nhưng chưa bao giờ nhận được thông báo nộp thuế sử dụng đất phi nông nghiệp nguyên nhân có thể do chủ sở hữu chưa kê khai hoặc thay đổi chủ sở hữu mà chưa cập nhật thông tin.
Với trường hợp này, Thuế TP Hà Nội khuyến cáo người dân chuẩn bị hợp đồng mua bán, giấy tờ liên quan đến việc chuyển quyền và mã hồ sơ liên thông nếu có; sau đó liên hệ cơ quan thuế nơi có căn hộ để được kiểm tra, đối chiếu thông tin và hướng dẫn xử lý.
Cách tính thuế đất phi nông nghiệp đối với căn hộ chung cư
Theo hướng dẫn của cơ quan thuế, đối với đất ở tại nhà nhiều tầng có nhiều hộ ở, nhà chung cư, kể cả trường hợp vừa để ở vừa để kinh doanh, diện tích đất tính thuế được xác định bằng hệ số phân bổ nhân với diện tích nhà của từng tổ chức, hộ gia đình, cá nhân sử dụng.
Đối với nhà nhiều tầng, nhiều hộ ở hoặc nhà chung cư không có tầng hầm, hệ số phân bổ được tính bằng diện tích đất xây dựng tòa nhà chia cho tổng diện tích nhà của các tổ chức, hộ gia đình, cá nhân sử dụng.
Trường hợp chung cư có tầng hầm, hệ số phân bổ được tính bằng diện tích đất xây dựng tòa nhà chia cho tổng diện tích nhà sử dụng phía trên mặt đất cộng với 50% diện tích tầng hầm mà các tổ chức, hộ gia đình, cá nhân sử dụng.
Đối với công trình xây dựng dưới mặt đất, hệ số phân bổ được xác định bằng 0,5 nhân với diện tích đất xây dựng, sau đó chia cho tổng diện tích công trình của các tổ chức, hộ gia đình, cá nhân sử dụng.
Giá 1m2 đất tính thuế là giá đất theo bảng giá đất tương ứng với mục đích sử dụng và được ổn định theo chu kỳ 5 năm, theo quy định về thuế sử dụng đất phi nông nghiệp.
Đối với đất ở tại nhà nhiều tầng, nhiều hộ ở, nhà chung cư và công trình xây dựng dưới mặt đất, thuế suất áp dụng là 0,03%.
Số thuế phát sinh được tính bằng diện tích đất tính thuế nhân với giá 1m2 đất tính thuế và thuế suất. Số thuế phải nộp là số thuế phát sinh sau khi trừ khoản được miễn, giảm nếu có.
Như vậy, số thuế sử dụng đất phi nông nghiệp liên quan đến căn hộ chung cư phụ thuộc vào diện tích đất được phân bổ, giá đất tính thuế và thuế suất theo quy định.
Ví dụ giả định do VietNamNet tính toán với một người sở hữu căn hộ 75m2 tại tòa chung cư không có tầng hầm, với các thông số:
– Diện tích đất xây dựng tòa nhà: 2.000m2. – Tổng diện tích nhà của các tổ chức, hộ gia đình, cá nhân sử dụng: 20.000m2. – Giá đất tính thuế: 50 triệu đồng/m2. – Thuế suất: 0,03%; không thuộc trường hợp được miễn, giảm.
Hệ số phân bổ là: 2.000 ÷ 20.000 = 0,1.
Diện tích đất tính thuế của căn hộ là: 75 × 0,1 = 7,5m2.
Số thuế phải nộp mỗi năm là: 7,5 × 50.000.000 × 0,03% = 112.500 đồng.
Như vậy, với các thông số giả định trên, chủ căn hộ 75m2 phải nộp 112.500 đồng thuế sử dụng đất phi nông nghiệp/năm. Giá đất dùng để tính thuế là giá đất theo quy định, không phải giá mua căn hộ hay giá giao dịch trên thị trường.
Giám đốc, kế toán bị khởi tố, tìm bị hại vụ lừa ‘suất ngoại giao’ nhà ở xã hộiGiám đốc và kế toán Công ty Tân Nhật Phát đã bị khởi tố trong vụ án liên quan việc chào bán “suất ngoại giao” tại nhiều dự án nhà ở xã hội tại Hà Nội. Cơ quan điều tra đề nghị người liên quan cung cấp thông tin, tài liệu phục vụ quá trình điều tra.